

Полное меню
- Актуальное
законодательство - Интернет
и право- - Рассылка ''Закон есть закон''
- - Форум сайта (архив)
- - Законодательство
- - Судебная практика (необычная)
- - Судебная практика (авторская)
- - Процедура UDRP и и решения WIPO
- - Книги серии ''Интернет и Право''
- - Книги в открытом доступе
- - Учебный курс ''Интернет и Право''
- - Учебный курс ''Доменные споры''
- - Литература по ''Интернет и Право''
- - Литература по интел. собственности
- - Научный уголок (работы гостей)
- - Авторские публикации
- Информационные
материалы - ЮРИДИЧЕСКИЕ
УСЛУГИ- - Перечень юридических услуг
- - Карта юридических услуг
- - Юридическая консультация
- - Доменные споры (RU), авторское право
- - Международный суд по доменам (COM)
- - Защита прав на маркетплейсе (WB, Ozon)
- - Защита прав в соцсетях (Vk, Ok, FB)
- - Купля-продажа домена, сайта, ПО
- - Досудебное урегулирование конфликта
- - Защита чести и деловой репутации
- - Отмена блокировки сайта/домена РКН
- - ФАС: товарные знаки, авторское право
- - Регистрация ПО/сайта (Роспатент)
- - Юридическая проверка домена
- - Нотариальное заверение сайтов
- - Способы и формы оплаты услуг
- - Мы в СМИ
- - О компании, клиенты
- - Наши дела и победы
- - Контакты и реквизиты
- Информация
о сайте -


ОписаниеИсточник публикации Документ опубликован не был Примечание к документу Название документа "Методические рекомендации по планированию, учету и калькулированию себестоимости продукции (работ, услуг) на предприятиях мукомольно-крупяной и комбикормовой промышленности" (утв. Комитетом по хлебопродуктам Минторгресурса России 17.07.1992) "Методические рекомендации по планированию, учету и калькулированию себестоимости продукции (работ, услуг) на предприятиях мукомольно-крупяной и комбикормовой промышленности"
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||

Виды ресурсов | Единица измерения | Базовый год | Планируемый период | ||||||
количество | средняя цена | стоимость | количество | средняя цена за единицу | стоимость | ||||
в ценах базового года | в ценах планового года | в ценах базового года | в ценах планового года | ||||||
1. Сырье | |||||||||
Отходы (вычитаются): | |||||||||
Итого | |||||||||
2. Материалы | |||||||||
Итого | |||||||||
3. Энергетические ресурсы | |||||||||
Итого | |||||||||
4. Запасные части для машин, оборудования и транспортных средств | |||||||||
5. Специальная одежда и защитные приспособления | |||||||||
Итого | |||||||||
6. Транспортные расходы | |||||||||
Всего | |||||||||
Суммарная величина материальных затрат, соотнесенная с объемом производства и выраженная в виде затрат на 1 руб. продукции, представляет собой показатель материалоемкости. Снижение материалоемкости - один из важнейших источников роста прибыли. С учетом этого показатели уровня и динамики материальных затрат, полученные в результате плановых расчетов, следует подвергнуть всестороннему анализу, обращая внимание, в частности, на возможные ошибки:
повторного учета стоимости ресурсов (кроме тех случаев, когда внутризаводской оборот включается в объем товарной продукции) - отруби и мучка на мельничных и крупяных предприятиях;
премиксы, используемые для производства комбикормов на том же предприятии, где они выработаны, и т.п.;
включения части ресурсов, используемой на нужды, не связанные с производством продукции, стоимость которой возмещается из других источников либо относится на убытки;
потребления части ресурсов на подготовительные работы, несоразмерные с выпуском продукции в планируемом периоде (т.е. расходов будущих периодов), а также на создание заделов незавершенного производства.
3.9. Путем амортизационных отчислений в себестоимость продукции включается часть стоимости основных средств труда по мере их износа. Амортизационные отчисления производятся от первоначальной стоимости основных средств по установленным нормам.
Амортизация начисляется на все числящиеся на балансе основные средства, включая оборудование, находящееся в резерве и на складе, а также на не законченные строительством или не оформленные актами приемки объекты строительства, находящиеся в эксплуатации. Не начисляется амортизация на фонды, переведенные в установленном порядке на консервацию.
Согласно действующему положению амортизационные отчисления производятся в течение нормативного срока их службы или срока, за который балансовая стоимость фондов полностью переносится на издержки производства, после чего начисление амортизации прекращается.
Сумма отчислений рассчитывается прямым путем - умножением стоимости основных производственных фондов на среднюю норму амортизации. Стоимость основных фондов определяется по их фактическому (ожидаемому) наличию на начало планируемого периода с добавлением ввода и с уменьшением на сумму выбывающих фондов.
Ввод и выбытие фондов определяются планами нового строительства и технического перевооружения предприятий. Средние величины действия этих фондов рассчитываются по кварталам и в целом за год.
3.10. Для определения средней нормы амортизации проводится расчет сумм амортизации по объектам основных фондов. При этом необходимо иметь в виду следующее:
амортизация грузовых и легковых автомобилей и автобусов начисляется по нормам, установленным на 1000 км пробега;
по объектам основных фондов, на которые нормы амортизации не установлены, начисление амортизации производится по нормам на аналогичные фонды.
Средняя норма амортизации уточняется ежегодно, а также в случаях планируемого ввода новых производственных мощностей и реконструкции производства.
3.11. Сумма амортизационных отчислений определяется путем умножения стоимости среднедействующих основных фондов на среднюю норму амортизации:
А = (Фн + Вд - Вф) Нз,
где:
А - сумма амортизационных отчислений;
Фн - основные фонды на начало планируемого периода;
Вд - ввод в действие основных фондов - среднегодовая величина;
Вф - выбытие основных фондов - среднегодовая величина;
Нз - средняя норма амортизационных отчислений.
Расчет средних норм амортизационных отчислений ведется по структурным подразделениям предприятия.
3.12. Целью расчета является определение величины затрат, необходимых для производства, при условии обеспечения минимального размера оплаты труда работников, устанавливаемого законодательными актами, уровня оплаты труда по профессиям, определенного коллективным трудовым договором, и размеров его повышения в планируемом году.
3.13. В расчетах трудовых затрат определяется сумма основной заработной платы, доплат, премий, дополнительной заработной платы и других выплат, включаемых в фонд оплаты труда.
3.14. Расчет основной заработной платы включает определение численности персонала, профессионально-квалифицированного состава, размеров заработной платы по профессиям работников и суммарной величины затрат.
Численность персонала определяется исходя из норм затрат труда или нормативной трудоемкости работ, с учетом результатов аттестации рабочих мест и реальных возможностей экономии труда, реализация которых обеспечивает достижение минимальных затрат на единицу продукции.
3.15. Основная заработная плата рассчитывается по категориям работников исходя из планируемой численности персонала и тарифных ставок (окладов) в базовом году, с учетом ее роста, связанного с изменением сложности работы, и квалифицированного состава работников.
3.16. Сумма надбавок и доплат к основному заработку, включаемых в себестоимость продукции, рассчитывается по соотношению их величины с фондом основной заработной платы. Для повышения точности расчетов выделяются отдельные виды доплат, занимающие значительный удельный вес в их общей величине, например, доплаты за совмещение профессий, расширение зон обслуживания и увеличение объема выполняемых работ, доплаты по районным коэффициентам, северные надбавки и др. В случаях систематического привлечения сторонних работников для выполнения работ особо выделяется заработная плата несписочного состава.
Сумма премий может быть определена как разность между средней заработной платой базового периода (без надбавок и доплат) и тарифной ее частью либо по соотношению премий с основной заработной платой, если величина последней определяется по среднему заработку.
3.17. Выплаты за непроработанное время, в течение которого за работниками сохраняется заработная плата, рассчитываются раздельно по их видам:
отпуска установленной продолжительности (кроме должностей и профессий, не замещаемых на время отпуска) - по среднему заработку, без вознаграждения по итогам работы за год и других выплат из прибыли, остающейся в распоряжении предприятий;
оплата льготных часов подростков, перерывов в работе кормящих матерей - в сложившихся размерах;
выплаты работникам, направленным на учебу с отрывом от производства, - в соответствии с планами переподготовки и повышения квалификации кадров.
3.18. Итоговые расчеты фонда оплаты труда сводятся в табл. 2.
Таблица 2
СВОДНЫЙ РАСЧЕТ ЗАРАБОТНОЙ ПЛАТЫ
N стр. | Показатели | Единица измерения | Год, предшествующий базовому | Планируемый год | Индексы | |
Базовый год к предшествующему | Планируемый год к ожидаемому выполнению в базовом году | |||||
Объемы производства продукции: | тыс. руб. | |||||
в текущих ценах | ||||||
в сопоставимых ценах | ||||||
Численность промышленно-производственного персонала | чел. | |||||
3 | Выработка на одного работающего | |||||
Фонд оплаты труда | тыс. руб. | |||||
5 | руб. | |||||
6 | руб. | |||||
Результаты расчетов анализируются с позиций повышения эффективности производства и соответствия условий оплаты труда, предусматриваемых коллективным договором с профсоюзом. При анализе производительности труда и зарплатоемкости продукции используются расчеты изменения затрат по технико-экономическим факторам. При этом следует иметь в виду, что уменьшение численности персонала под воздействием различных факторов и изменение затрат на оплату труда неоднозначны. Например, рост производительности труда вследствие автоматизации производственных процессов связан с заменой менее квалифицированного труда более квалифицированным; совмещение профессий сопровождается доплатами, а сокращение числа рабочих, не выполняющих нормы при сдельной оплате труда, не вызывает изменение фонда оплаты труда и т.д. Поэтому по каждому фактору роста производительности труда следует определять изменение затрат, связанных с его оплатой.
3.19. При проведении детальных расчетов затрат на оплату труда следует одновременно уточнять пофакторные расчеты. Сочетание двух указанных методов расчетов позволяет взаимно проверять их правильность, более полно выявлять резервы роста производительности труда и повышения эффективности производства.
При проведении детальных расчетов затрат на оплату труда и контроля за учетом в расчетах всех категорий работников целесообразно затраты по предприятию определить как сумму всех основных и вспомогательных производств и служб предприятия.
3.20. Производственные затраты, не связанные непосредственно с использованием материальных и трудовых ресурсов, имеющие характер комплексных денежных платежей, относятся к прочим расходам.
К ним относятся следующие расходы мукомольно-крупяных и комбикормовых предприятий:
обязательное страхование имущества и отдельных категорий работников;
сборы за спуск сточных вод;
проценты за краткосрочные кредиты банков (кроме процентов по просроченным и отсроченным ссудам и ссудам, полученным на восполнение недостатка собственных оборотных средств);
проценты по векселям;
вознаграждения за рационализаторские предложения;
плата за аренду отдельных объектов производственных фондов;
износ по нематериальным объектам.
Расчет плановой величины прочих расходов ведется по их составляющим:
износ нематериальных объектов - исходя из сроков пользования или иных условий, предусмотренных договорами и соглашениями. В аналогичном порядке включаются затраты на приобретение патентов, лицензий и на патентование собственных изобретений;
отчисления в ремонтный фонд - исходя из стоимости основных производственных фондов и нормативов отчислений, определяемых особым расчетом;
страховые платежи в размерах, определенных договорами страхования имущества.
4.1. Под основным производством понимается часть производственного процесса, в котором непосредственно осуществляется изготовление продукции. На мукомольных, крупяных и комбикормовых предприятиях к основному производству относятся цехи, в которых осуществляется подготовка зерна к размолу, переработка его в муку (размольные отделения) и крупу, линии по подготовке сырья, его обработке, дозированию и смешиванию в комбикормовых цехах и цехах по выработке премиксов, выбою муки, крупы и премиксов, а в отдельных случаях и комбикормов в мешки; расфасовка муки и крупы в мелкую тару. К основному производству относятся также работы, связанные с перемещением готовой продукции на цеховые склады.
4.2. Расходы на обслуживание и управление производством изложены в разделе III, п. 3.30.
4.3. Повышенные затраты при освоении производства новых видов продукции обосновываются планами подготовки производства, составной частью которых является нормативно-техническая документация. При должном уровне конструкторской, технологической и организационной подготовки эти расходы являются кратковременными и могут перекрываться в течение года за счет улучшения организации и техники производства.
Величина расходов на освоение новых предприятий, производств и цехов (пусковые расходы) рассчитывается по особым сметам. Указанные расходы планируются только на период до полного освоения проектных мощностей производств.
4.4. Затраты, производимые непосредственно в процессе производства продукции (технологические затраты), а также затраты на обслуживание и управление производством рассчитываются в порядке, указанном в предыдущем подразделе.
Дополнительные затраты на разного рода улучшения организации производства, техники, технологии производятся за счет средств, выделяемых из прибыли предприятий на развитие и совершенствование производства. Мелкие расходы, имеющие характер текущих затрат, окупающиеся в течение года и перекрывающиеся получаемой экономией, не планируются. При окупаемости же в срок более одного года такие затраты относятся к капитальным вложениям.
4.5. Планированию расходов на управление должен предшествовать анализ организационных структур, целевая задача которого состоит в их совершенствовании и удешевлении управления. При этом следует исходить из того, что наличие излишних звеньев не только удорожает систему управления, но и снижает ее эффективность.
При построении системы управления следует избегать формального применения типовых структур и штатов, анализируя конкретные функции и объем управленческой работы. Необходимо учитывать внедрение новых форм организации производства: комплексных бригад, арендного подряда, создание малых предприятий и кооперативов, выполняющих функции обслуживания производства, а также возможности применения новых технических средств управления и централизации управленческих операций.
4.6. После расчета суммарных затрат планового периода необходимо вычленить ту их часть, которая относится к выпуску готовой товарной продукции. Для этого следует:
прибавить к затратам на производство сумму предстоящих периодических расходов, не учтенных в расчетах затрат на обычные технологические операции. Затраты на проведение указанных работ определяются отдельными сметами;
вычесть из затрат на производство ту их часть, которая относится к работам, не включаемым в состав себестоимости продукции. К ним относятся, в частности:
стоимость изделий, полуфабрикатов и работ промышленного характера, не соответствующих установленным ГОСТам (техническим условиям);
стоимость работ по капитальному строительству, по капитальному ремонту зданий, сооружений и передаточных устройств, ремонтно-строительных услуг и других работ, выполняемых за счет прибыли и специальных источников финансирования;
стоимость отходов производства, представляющих остатки исходного сырья;
стоимость продукции подсобных сельскохозяйственных и других производств непромышленного характера, произведенной силами и средствами основного производства.
Сумма затрат, полученная после указанных операций, представляет собой себестоимость продукции цеха, производства.
4.7. К вспомогательному производству относится часть производственной деятельности, необходимая для обслуживания основного производства и бесперебойного выпуска продукции, обособленная в виде отдельных структурных подразделений предприятия. Типичными подразделениями вспомогательного производства являются ремонтные цехи, энергетические цехи, снабжающие производство электроэнергией, паром и другими энергоносителями, общезаводской транспорт.
4.8. Расчет затрат вспомогательных цехов ведется в том же порядке, что и в цехах основного производства. Сводная смета затрат каждого цеха соотносится с объемом выполненной работы и определяется себестоимостью единицы продукции, работы, услуг.
Затраты вспомогательных цехов распределяются по цехам основного производства и другим структурным подразделениям исходя из потребляемого объема продукции и услуг. При этом необходимо иметь в виду, что затраты вспомогательного производства включаются в сводный расчет производственных затрат и в части, включаемой в себестоимость продукции, исключаются как внутренний оборот.
5.1. Под общепроизводственными расходами понимаются затраты, обеспечивающие функционирование предприятия как целостного хозяйствующего субъекта, не связанные непосредственно с выполнением производственных функций, выполняемых в структурных подразделениях основного и вспомогательного производства.
5.2. Состав затрат на общепроизводственные расходы освещен в разделе III, п. п. 3.31 - 3.33.
5.3. Расходы на управление предприятием являются в основном постоянными. Их величина в плане определяется по фактически сложившемуся в базовом году уровню, с корректировкой в случаях существенного изменения объема и содержания управленческой работы и ее рационализации путем внедрения новых систем и средств управления. Расходы, связанные с выполнением финансово-хозяйственных обязательств, не носят регулярного характера и определяются путем экспертных оценок.
5.4. Потери от простоев, недостач и другие непроизводительные расходы не планируются.
6.1. Производственная себестоимость продукции определяется путем свода расчетов затрат всех подразделений предприятия с добавлением общепроизводственных расходов. Для этого составляется табл. 3, позволяющая получать данные о затратах на производство товарной продукции по элементам затрат и анализировать трудоемкость, материалоемкость и себестоимость по структурным подразделениям и предприятию в целом.
6.2. На величине производственной себестоимости отражается влияние как внутрипроизводственных факторов, так и изменение внешних условий, в частности изменение цен на сырье, материалы, энергию и готовую продукцию. Изменение цен может иметь место по отдельным видам ресурсов в неодинаковых размерах. Для правильного учета влияния изменений цен не только по предприятию в целом, но и по структурным подразделениям расчеты изменения цен необходимо проводить особо, составляя табл. 3 в двух вариантах: в сопоставимых и текущих ценах.
Таблица 3
Наименование структурных подразделений | Код | Содержание затрат | Распределение затрат | ||||||||||||
Материальные затраты | Амортизация | Расходы на оплату труда | Отчисления на социальное и медицинское страхование | Прочие расходы | Резерв предстоящих расходов | Итого | Расходы будущих периодов | Возвратные отходы | Работы, не включаемые в состав продукции | Себестоимость продукции | Итого | ||||
Затраты данного подразделения | Полуфабрикаты, полученные от других подразделений | Услуги вспомогательных производств | |||||||||||||
Основное производство (по помолам и цехам) | |||||||||||||||
Итого | |||||||||||||||
Вспомогательное производство | |||||||||||||||
Итого | |||||||||||||||
Общепроизводственные расходы | |||||||||||||||
Всего затрат | |||||||||||||||
Внутренний оборот | |||||||||||||||
Полуфабрикаты собственного производства | |||||||||||||||
Услуги вспомогательного производства | 1 | ||||||||||||||
Итого | |||||||||||||||
Затраты на производство товарной продукции | - | ||||||||||||||
7.1. Расчет плановой величины коммерческих расходов изложен в разделе III, п. 3.35.
7.2. Транспортно-экспедиционные расходы определяются сложившимися на предприятиях условиями отгрузки продукции (отдаленностью складов готовой продукции от станции или причала), практикой привлечения к погрузочным работам сторонних организаций.
8.1. Полная себестоимость продукции определяется как сумма производственных затрат на выпуск товарной продукции и коммерческих расходов.
8.2. Себестоимость соотносится с объемом товарной продукции, в состав которой в соответствии с принятым порядком включаются готовая продукция, работы (услуги) промышленного характера, а также полуфабрикаты своей выработки, предназначенные для реализации на сторону, для капитального строительства и непромышленных хозяйств своего предприятия.
Объем продукции определяется по заводскому методу, без стоимости внутризаводского оборота, т.е. стоимости той части продукции, выработанной структурными единицами, входящими в состав предприятия, которая используется на промышленно-производственные нужды других структурных единиц этого же предприятия, кроме отрубей и мучки, вырабатываемых на мельницах и крупозаводах и используемых на выработку комбикормов на том же предприятии.
Путем деления себестоимости на объем товарной продукции определяется величина затрат на 1 руб. товарной продукции.
8.3. Итоговые расчеты себестоимости сводятся в табл. 4. (См. Типовую инструкцию к составлению отчетов промышленными предприятиями (объединениями) по продукции, утвержденную Госкомстатом СССР 23.09.87 N 17-04/371.)
Таблица 4
N п/п | Показатели | Единица измерения | Год, предшествующий базовому | Базовый год | Планируемый год | Индексы | |||
план | ожидаемое выполнение | базовый год к предшествующему | ожидаемое выполнение | планируемый год к ожидаемому выполнению в базовом году | |||||
1 | Товарная продукция: | ||||||||
в сопоставимых ценах | тыс. руб. | ||||||||
в текущих ценах | -"- | ||||||||
2 | Себестоимость товарной продукции: | ||||||||
в сопоставимых ценах | тыс. руб. | ||||||||
в текущих ценах | -"- | ||||||||
3 | Прибыль: | ||||||||
в сопоставимых ценах | -"- | ||||||||
в текущих ценах | -"- | ||||||||
4 | Рентабельность (к себестоимости): | ||||||||
в сопоставимых ценах | % | ||||||||
в текущих ценах | -"- | ||||||||
5 | Затраты на 1 руб. товарной продукции: | ||||||||
в сопоставимых ценах | коп. | ||||||||
в текущих ценах | -"- | ||||||||
по договорным ценам | -"- | ||||||||
Показатели табл. 4 дают представление о влиянии ценовой конъюнктуры и содержат данные для анализа динамики себестоимости и темпов роста прибыли.
при производстве нескольких видов продукции
9.1. На мукомольно-крупяных и комбикормовых предприятиях встречаются разные формы комбинирования этих производств; все эти производства расположены в разных зданиях; мельничное и крупяное - в одном здании и несколько помолов муки или выработки крупы тоже в одном здании.
9.2. В тех случаях, когда на предприятиях мукомольные, крупяные и комбикормовые цехи расположены в отдельных производственных помещениях и обслуживаются различным персоналом, расходы основного производства планируются по каждому цеху отдельно.
9.3. В цехах, осуществляющих одновременно выработку нескольких видов продукции, распределение расходов производится в следующем порядке:
9.3.1. Расходы основного производства на сырье и основные материалы и электроэнергию относятся на определенный помол и прямо пропорциональны количеству расходуемого зерна.
9.3.2. Стоимость остальных затрат, кроме оплаты труда, прямо пропорциональна стоимости активной части используемого оборудования.
9.3.3. Расходы на оплату труда и связанные с его использованием распределяются:
в мукомольно-крупяных цехах, производящих одновременно несколько помолов, - пропорционально количеству перерабатываемого зерна, переведенного в условный помол, по следующим коэффициентам трудоемкости этих помолов:
обойный помол ржи и пшеницы | 1,00 |
сортовые помолы ржи и пшеницы | 3,30 |
переработка проса на пшено | 1,50 |
гречихи на крупу | 2,00 |
овса на крупу | 1,50 |
ячменя на крупу | 1,50 |
кукурузы на крупу | 2,15 |
пшеницы на крупу | 1,25; |
в цехах, одновременно вырабатывающих комбикорма и премиксы, - пропорционально количеству выработанной условной продукции, рассчитываемой по следующим коэффициентам трудоемкости:
комбикорма | 1,00 |
премиксы | 3,00. |
9.4. В мукомольно-крупяных цехах, которые производят попеременно несколько помолов, расходы на сырье, основные материалы и электроэнергию осуществляются в порядке, изложенном в п. 9.3.1.
Все остальные расходы - пропорционально продолжительности рабочего периода, необходимого на производство продукции.
9.5. Если структура производства продукции не подвергалась существенным изменениям, то фактическое распределение этих затрат (кроме сырья, основных материалов и электроэнергии) может производиться по плановым коэффициентам, определяемым по соотношению указанных затрат в плановых расчетах.
9.6. Общепроизводственные расходы относятся на затраты каждого цеха пропорционально сумме расходов на оплату труда, расходов, связанных с его использованием, и услуг вспомогательных цехов.
1.1. Под калькулированием понимается исчисление себестоимости конкретных видов продукции, работ и услуг.
1.2. Калькулирование ведется в целях:
определения базы цен продукции и доходности ее производства (маркетинговой стратегии);
поиска возможности снижения себестоимости продукции и роста рентабельности ее производства, повышения конкурентоспособности предприятий;
организации внутрипроизводственных экономических отношений на основе соизмерения затрат ресурсов, труда и его результатов.
1.3. Калькуляции разрабатываются как составная часть плановых расчетов и учетной информации. Для целей оперативного контроля затрат и наблюдения за рентабельностью продукции плановые и фактические калькуляции составляются, как правило, ежемесячно либо, при стабильных условиях производства, за более продолжительные периоды.
1.4. В процессе калькулирования решаются следующие основные задачи: 1) распределение производственных затрат по видам продукции; 2) определение суммарных затрат на производство каждого вида готовой продукции и себестоимости единицы изделий.
1.5. Калькулирование себестоимости продукции является составной частью планирования себестоимости.
1.6. Плановые калькуляции разрабатываются по тем видам продукции, на производство которой имеется заказ, а также по новым, впервые осваиваемым видам изделий.
продукции на мукомольных предприятиях
2.1. В связи с тем, что на мукомольных предприятиях из одного сырья получают одновременно несколько сортов продукции, сначала определяются затраты в целом на помол, а затем уже определяется себестоимость 1 т калькулируемой продукции.
2.2. Калькуляционной единицей на мукомольных предприятиях является одна тонна определенного сорта муки, отрубей, мучки.
2.3. При односортных помолах пшеницы, ржи или других видов зерна, производимых без отбора отрубей (например, дерти), производственная себестоимость 1 т продукции определяется путем деления общей суммы затрат на количество выработанной продукции.
2.4. При помолах зерна, когда из одного вида сырья одновременно вырабатывается несколько сортов муки, манная крупа и проводится отбор отрубей и кормовой мучки, распределение по сортам продукции общей суммы затрат (производственной себестоимости) на помол производится по постоянным коэффициентам, установленным на соответствующие сорта продукции:
при помолах мягкой пшеницы на муку
мука крупчатка, манная крупа - 4,2;
мука высшего сорта хлебопекарная - 4,0;
мука первого сорта хлебопекарная - 2,8;
мука второго сорта хлебопекарная - 2,6;
мука обойная хлебопекарная - 1,6;
мука сорта "Подольский" хлебопекарная - 2,7;
мука из мягкой стекловидной пшеницы для макаронных изделий высшего сорта (крупка) - 3,0;
мука из мягкой стекловидной пшеницы для макаронных изделий первого сорта (полукрупка) - 2,8;
мука макаронная высшего сорта из мягкой пшеницы (крупка), вырабатываемая при хлебопекарном помоле, - 3,8;
мука пшеничная с высоким содержанием отрубянистых частиц - 2,8;
зародыш пшеничный, хлопья зародыша - 1,6;
отруби - 1,0;
при помолах твердой пшеницы (дурум) на муку макаронную
мука высшего сорта (крупка) - 6,4;
мука первого сорта (полукрупка) - 4,9;
мука второго сорта - 3,1;
зародыш пшеничный - 1,6;
отруби - 1,0;
при помоле ржи
мука ржаная сеяная - 2,9;
мука обдирная - 2,3;
мука обойная - 2,2;
мука для хрустящих хлебцев - 2,5;
зародыш - 1,6;
отруби - 1,0;
при ржано-пшеничном и пшенично-ржаном помолах
мука ржано-пшеничная обойная - 1,9;
мука пшенично-ржаная обойная - 1,8;
зародыш - 1,6;
отруби - 1,0;
при помолах кукурузы на муку
мука тонкого помола из зубовидной кукурузы - 2,3;
мука тонкого помола из кремнистой кукурузы - 2,8;
мука крупного помола из зубовидной кукурузы - 2,1;
мука крупного помола из кремнистой кукурузы - 2,5;
мука обойная из зубовидной кукурузы - 1,9;
мука обойная из кремнистой кукурузы - 2,3;
зародыш - 1,6;
отруби - 1,0;
при помолах ячменя, овса, гречихи, гороха, риса на муку
мука овсяная для продуктов детского питания - 8,7;
мука гречневая для продуктов детского питания - 10,7;
мука рисовая для продуктов детского питания - 11,0;
мука гороховая - 3,5;
отруби - 1,0.
Распределение общей суммы затрат на помол по сортам производится следующим образом:
а) определяется сумма условных единиц по продукции данного помола путем умножения количества каждого сорта на соответствующий коэффициент;
б) определяются затраты на одну условную единицу путем деления суммы затрат по помолу на общую сумму условных единиц;
в) определяется производственная себестоимость каждого сорта продукции путем умножения затрат на одну условную единицу на количество условных единиц каждого сорта.
Для проверки правильности распределения затрат на помол себестоимость каждого сорта умножается на его плановое количество. Сумма затрат по всем сортам должна дать в итоге производственную себестоимость в целом.
Пример. При трехсортном хлебопекарном помоле пшеницы мягкой выработано продукции:
Продукция | Количество | Условный коэффициент | Сумма условных единиц продукции |
Мука высшего сорта | 1500 | 4,0 | 6000 |
Мука первого сорта | 600 | 2,8 | 1680 |
Мука второго сорта | 180 | 2,6 | 468 |
Манная крупа | 30 | 4,2 | 126 |
Отруби | 690 | 1,0 | 690 |
Всего | 3000 | 8964 |
Общая сумма затрат по помолу 1095490 руб. Стоимость условной единицы 1095490 : 8964 = 122,21.
СЕБЕСТОИМОСТЬ ОТДЕЛЬНЫХ ВИДОВ ПРОДУКЦИИ
Продукция | Сумма условных единиц продукции | Стоимость продукции, руб., при цене условной единицы 122,21 | Фактическая масса продукции, т | Производственная себестоимость 1 т продукции, руб. |
Мука высшего сорта | 6000 | 733260 | 1500 | 488-84 |
Мука первого сорта | 1680 | 205313 | 600 | 342-19 |
Мука второго сорта | 468 | 57194 | 180 | 317-74 |
Манная крупа | 126 | 15398 | 30 | 513-27 |
Отруби | 690 | 84325 | 690 | 122-21 |
Итого | 8964 | 1095490 | 3000 |
продукции на крупяных предприятиях
3.1. В связи с тем, что несколько сортов крупы получаются из одного и того же сырья одновременно, порядок калькулирования на этих предприятиях одинаков с мукомольными.
3.2. Калькуляционной единицей на крупяных предприятиях является одна тонна крупы по видам и сортам, зародыша, мучки, дробленки и сечки.
3.3. Распределение общей суммы затрат (производственной себестоимости) по отдельным видам продукции осуществляется по следующим постоянным коэффициентам:
при переработке гречихи в крупу
ядрица первого сорта и смоленская (пропаренная и непропаренная) - 8,0;
ядрица второго сорта (пропаренная и непропаренная) - 7,6;
ядрица третьего сорта (пропаренная и непропаренная) - 7,3;
продел (пропаренный и непропаренный) - 6,5;
сполка, сечка кормовая - 1,0;
при переработке ячменя в крупу
перловая N 1, 2, 3, 4, 5 из наиболее ценных сортов ячменя - 3,9;
перловая N 1, 2, 3, 4, 5 из рядового ячменя - 3,0;
ячневая N 1, 2, 3 - 2,8;
быстроразваривающаяся N 1, 2, 3 - 4,7;
перловая с сокращенным временем варки N 1, 2, 3, 4, 5 - 4,2;
мучка, дробленка, сечка кормовая - 1,0;
при переработке овса в крупу
толокно - 7,5;
плющеная высшего сорта - 5,2;
плющеная первого сорта - 4,9;
плющеная второго сорта - 4,5;
мучка, дробленка, сечка кормовая - 1,0;
пропаренная недробленая высшего сорта - 4,9;
пропаренная недробленая первого сорта - 4,5;
пропаренная недробленая второго сорта - 4,3;
при переработке риса-сырца в крупу
рис-крупа для детского питания высшего сорта - 11,7;
рис-крупа для детского питания первого сорта - 10,6;
рис-крупа для детского питания второго сорта - 9,9;
рис шлифованный и полированный высшего сорта - 7,7;
рис шлифованный и полированный первого сорта - 7,1;
рис шлифованный и полированный второго сорта - 6,7;
рис шлифованный и полированный третьего сорта - 5,7;
рис дробленый - 2,4;
рисовая дробленая, мелкая - 1,7;
мучка, сечка кормовая - 1,0;
при переработке пшеницы в крупу
"Артек" - 6,4;
полтавская N 1, 2, 3, 4 - 5,1;
полтавская N 4 из мягкой пшеницы - 3,4;
из мягкой пшеницы N 1, 2 - 4,0;
дробленая - 2,6;
быстроразваривающаяся N 1, 2, 3 - 6,3;
мучка, сечка кормовая, смесь отрубей с мучкой - 1,0;
при переработке кукурузы в крупу
шлифованная N 1, 2, 3, 4, 5 из зубовидной кукурузы - 3,0;
мелкая для хрустящих палочек из зубовидной кукурузы - 3,0;
дробленая N 1, 2, 3 из зубовидной кукурузы - 2,3;
шлифованная N 1, 2, 3, 4, 5 из кремнистой кукурузы - 3,6;
мелкая для хрустящих палочек из кремнистой кукурузы - 3,6;
зародыш - 1,6;
дробленая N 1, 2, 3 из кремнистой кукурузы - 2,7;
мучка, дробленка, сечка кормовая - 1,0;
при переработке гороха
шелушеный полированный первого сорта - 3,9;
шелушеный полированный второго сорта - 3,6;
шелушеный полированный колотый первого сорта - 3,5;
шелушеный полированный колотый второго сорта - 3,4;
быстроразваривающаяся - 4,5;
мучка, дробленка, сечка кормовая, смесь отрубей с мучкой - 1,0.
3.4. На предприятиях по переработке проса, вырабатывающих из разных сортов проса соответствующие сорта пшена, затраты на производство сорта определяются в следующей последовательности:
определяется себестоимость сырья, необходимого для выработки соответствующего сорта пшена;
определяется общая себестоимость остальных производственных затрат, которые распределяются по сортам прямо пропорционально количеству их выработки;
общая сумма затрат между пшеном соответствующего сорта и мучкой распределяется в таком же порядке, как и на мукомольных предприятиях между сортами муки, по следующим постоянным коэффициентам:
шлифованное высшего сорта из наиболее ценных сортов проса - 5,1;
шлифованное первого сорта из наиболее ценных сортов проса - 4,9;
шлифованное второго сорта из наиболее ценных сортов проса - 4,6;
шлифованное третьего сорта из наиболее ценных сортов проса - 4,4;
шлифованное быстроразваривающееся высшего сорта из наиболее ценных сортов проса - 5,7;
шлифованное быстроразваривающееся первого сорта из наиболее ценных сортов проса - 5,5;
шлифованное быстроразваривающееся второго сорта из наиболее ценных сортов проса - 5,0;
шлифованное высшего сорта из рядового проса - 3,9;
шлифованное первого сорта из рядового проса - 3,7;
шлифованное второго сорта из рядового проса - 3,5;
шлифованное третьего сорта из рядового проса - 3,4;
мучка, дробленка, сечка кормовая - 1,0.
3.5. Для упрощения калькулирования себестоимости продукции можно пользоваться методом исключения из общих затрат себестоимости отрубей и мучки, определенных исходя из их кормовой ценности по сравнению с перерабатываемым зерном с применением коэффициента 0,7.
3.6. На отдельных предприятиях производится расфасовка в мелкую тару вырабатываемой ими и поступающей со стороны муки и крупы. На услуги по расфасовке этой продукции составляются отдельно от основной продукции калькуляции.
Калькуляции составляются на каждый развес муки или крупы (0,5; 1; 2 кг и т.д.).
Себестоимость 1 т расфасованной муки или крупы определяется делением отдельно определенных затрат по развесу на планируемый объем расфасованной продукции. При этом все производственные затраты на расфасовку продукции распределяются между развесами прямо пропорционально времени, затраченному на соответствующий развес.
на комбикормовых предприятиях и в цехах
4.1. Калькуляционной единицей на комбикормовых предприятиях является одна тонна соответствующего вида продукции.
4.2. Плановые калькуляции составляются на каждый рецепт комбикормов, кормосмесей, белково-витаминных добавок и премиксов, включенных в план.
Плановая себестоимость 1 т рецепта комбикормов, кормосмесей, БВД или премиксов определяется в следующем порядке:
определяется себестоимость сырья рецепта 1 т продукции исходя из стоимости для этого набора сырья;
определяется общая сумма остальных производственных расходов сначала в целом на весь объем производимой продукции, а затем на 1 т продукции;
себестоимость единицы продукции определяется суммированием затрат на сырье определенного рецепта и производственных затрат на 1 т продукции.
4.3. Порядок определения плановых затрат по статьям калькуляции аналогичен порядку определения затрат по элементам.
гранулирования комбикормов
5.1. Себестоимость гранулирования комбикормов, производимых в отдельном цехе, калькулируется в следующем порядке:
определяются затраты в целом по цеху с отнесением на стоимость гранулирования и части общепроизводственных расходов;
себестоимость гранулирования 1 т комбикормов определяется делением затрат на плановый объем гранулирования.
5.2. Калькулирование себестоимости гранулирования комбикормов, производимого в потоке, осуществляется следующим образом:
сначала определяются затраты цеха в целом на производство и гранулирование комбикормов по каждой статье калькуляционного листа;
из общих затрат выделяются расчетным путем расходы на гранулирование комбикормов. Эти расходы не включаются прямым путем в себестоимость рассыпных комбикормов и БВД;
себестоимость 1 т гранулирования определяется делением указанной суммы затрат на количество гранулированной продукции.
Для определения полной себестоимости 1 т калькулируемой продукции и производственной себестоимости прибавляются коммерческие расходы на единицу продукции, а также затраты по расфасовке или гранулированию соответствующих видов продукции.
ФАКТИЧЕСКОЙ СЕБЕСТОИМОСТИ ПРОДУКЦИИ
1.1. Важнейшей задачей учета производственных затрат является контроль за их уровнем как одно из основных условий управления производством, направленного на достижение его целей.
1.2. Путем учета затрат решаются следующие основные задачи:
контроль за издержками производства, направленный на их снижение и рост прибыли;
оперативная информация административно-технического персонала предприятия об отклонениях от нормального хода производственного процесса в целях их быстрейшего устранения;
определение фактических затрат на производство, себестоимость и рентабельность продукции;
оценка эффективности мер по развитию и совершенствованию производства и результатов деятельности структурных подразделений и предприятия в целом.
Данные учета затрат используются при планировании и анализе выполнения плана.
1.3. Для решения указанных выше задач:
состав затрат на производство, включаемых в себестоимость продукции, определяется в строгом соответствии с законом, нормативными актами и положениями, изложенными в разделе II настоящих Методических рекомендаций;
обеспечивается методическая согласованность планирования и учета затрат в отношении их состава, группировок и методов распределения;
учет затрат производится с подразделением их величины в пределах оперативных (текущих) норм и сверхнормативных затрат;
путем документальной фиксации и регистрации всех операций обеспечивается своевременное, полное и достоверное определение фактических затрат на производство и себестоимости продукции.
1.4. Под фактическими затратами на производство понимаются:
расход сырья, материалов, топлива, потребление энергии в процессе производства;
возникновение законных оснований на оплату труда (начисление заработной платы) или непроработанного времени, независимо от фактических выплат;
возникновение обязательств по денежным платежам за выполненные работы и услуги, независимо от времени их фактической оплаты;
начисление амортизационных отчислений и разного рода обязательных платежей (на социальное страхование, в пенсионный фонд и фонд занятости, обязательное медицинское страхование, процентов по кредитам и др.).
Затраты на производство включаются в себестоимость продукции того отчетного периода, к которому они относятся. Отдельные виды затрат (например, затраты на подготовку и освоение производства, возмещение износа специальных инструментов и приспособлений и т.п.), а также затраты сезонных отраслей промышленности включаются в затраты на производство по частям, в сметно-нормативном порядке.
1.5. Учет затрат на производство осуществляется на основе оформленной в установленном соответствующими положениями порядке первичной учетной документации, составление которой должно обеспечивать учет затрат в разрезе элементов и статей затрат, по видам производимой продукции, выполняемых работ и услуг.
1.6. При организации учета производственных затрат обеспечивается возможность контроля за соблюдением законов и нормативных актов, в частности закона о налогах с предприятий, объединений и организаций, для чего из всей совокупности затрат выделяется та их часть, в отношении которой предоставляются льготы по налогу на прибыль или применяются корректировки ее величины для определения налогооблагаемой прибыли.
себестоимости продукции
2.1. Учет затрат на производство на мукомольно-крупяных и комбикормовых предприятиях осуществляется по передельному методу с применением элементов нормативного учета в части расходования сырья.
2.2. При передельном методе учета затраты на производство продукции учитываются по видам производства (переделам) и статьям расходов. В качестве объекта учета приняты: на мукомольных предприятиях - помолы; на крупяных - виды переработки зерна; на комбикормовых предприятиях - рецепты комбикормов, белково-витаминных добавок, премиксов и кормосмесей; во вспомогательных цехах этих производств - их переделы. При этом расходы учитываются по цеху (переделу) в целом, а себестоимость отдельных видов продукции исчисляется с помощью экономически обоснованных методов, изложенных в соответствующих пунктах рекомендаций, регламентирующих порядок составления плановых и отчетных калькуляций.
2.3. При передельном методе с применением элементов нормативного метода учета в части расходования сырья должны быть организованы систематическое выявление отклонений фактических расходов от текущих норм (от плановой себестоимости), а также выявление изменений этих норм. В первичной документации и в оперативной отчетности должен отражаться не только фактический расход сырья, но и расход его по нормам (рецептурам).
Действующими называются обусловленные технологическим процессом нормы, по которым производится отпуск сырья в производство. Отклонением от норм считается как экономия, так и дополнительный расход сырья (в том числе вызванный заменой сырья).
Использование элементов нормативного метода учета должно обеспечить своевременное выявление экономии или дополнительных затрат за счет отступлений от установленного технологического процесса или изменений состава израсходованного сырья. Таким образом, использование элементов нормативного метода учета является основой для надлежащего контроля и анализа затрат на сырье, обоснованного калькулирования фактической себестоимости продукции, контроля за соблюдением и совершенствованием норм.
3.1. В учете отражается фактическая себестоимость сырья, материалов, топлива, энергии и тары. При этом их фактическая себестоимость должна быть равна стоимости их приобретения и сумме расходов по доставке (включая наценки, уплачиваемые снабженческим организациям).
При применении нормативного метода учета сырья его фактическая себестоимость должна быть равна плановой себестоимости его приобретения, доставки и сумме отклонений от нее. Сумма отклонений от плановой себестоимости (в результате изменения качества или замены другими видами сырья) подлежит ежемесячному списанию на статью "Сырье и основные материалы".
Нормой расхода сырья может служить на мукомольно-крупяных предприятиях плановая себестоимость 1 т зерна, на комбикормовых предприятиях - себестоимость 1 т планового набора сырья для рецепта.
3.2. Учет поступления и расхода зерна на мукомольных, крупяных и комбикормовых предприятиях ведется в соответствии с действующими инструкциями по учету хлебопродуктов.
Порядок учета материалов регламентируется Основными положениями по учету материалов на предприятиях и стройках, утверждаемыми Министерством финансов.
На всех предприятиях должны быть организованы учет и контроль за использованием в производстве сырья, материалов, топлива и других материальных ценностей. При этом основой бухгалтерского учета служит количественный (натуральный) учет использования материалов в цехах и на складах. Документы количественного учета использования сырья, материалов и других материальных ценностей оформляются, как правило, теми должностными лицами, на которых возложена ответственность за их правильное использование в производстве.
Сырье, материалы и топливо отпускаются в производство на основании надлежаще оформленных документов по массе, объему, площади или счету (при нормативном методе учета в строгом соответствии с действующими расходными нормами) с указанием цеха и вида продукции, для производства которого они отпущены. Под расходом сырья, материалов, топлива на производство понимается их потребление непосредственно в процессе производства. Отпуск в склады, кладовые цеха рассматривается не как расход на производство, а как перемещение материальных ценностей.
Для контроля за использованием сырья и материалов в производстве применяются следующие основные методы: документальное оформление отклонений от норм, учет по партиям и инвентаризация (зачистки). Отпуск сырья сверх норм должен оформляться отдельными документами (например, на карточке особого цвета или со специальной полосой).
Зачистки производственного корпуса на мукомольно-крупяных и комбикормовых предприятиях производятся по окончании каждого месяца, причем недопустимо оставлять в корпусе непереработанное сырье, а также какие-либо остатки продукции и отходов.
На комбикормовых заводах с многокомпонентным весовым дозированием склады сырья и склады готовой продукции являются единым комплексом комбикормового производства, возглавляемым начальником комбикормового завода (цеха) - материально ответственным лицом.
Зачистка производственного корпуса на таких заводах по окончании месяца производится только по готовой продукции. К началу следующего месяца остатки нереализованных комбикормов должны быть взвешены комиссией в период реализации и учтены в отчетных данных по выработке за тот месяц, в котором вырабатывалась продукция.
Списание сырья производится по расчету рецептов комбикормов на выработанное количество их в текущем месяце с учетом потерь в производстве. Не реже одного раза в год производится инвентаризация остатков сырья и готовой продукции. После проведения инвентаризации в лицевых счетах производится запись о расходе каждого вида сырья, который определяется путем вычитания из суммы всего поступившего сырья и остатков от предыдущей инвентаризации количества сырья, отпущенного на сторону, и остатков сырья по результатам данной инвентаризации. Полученные таким образом результаты используются для составления производственного акта-отчета по форме N 121.
3.3. Зерно продовольственных и фуражных культур и побочные продукты, образующиеся при переработке зерна и поступающие на заводские склады в качестве сырья для выработки продукции, учитываются соответственно по сложившимся покупным ценам предприятия. Списание этих продуктов в производство осуществляется по тем же ценам, с учетом расходов по получению с применением надбавки по показателям качества (влажность, сорная примесь).
3.4. При переработке зерна на комбикормовых заводах с многокомпонентным весовым дозированием, имеющего отклонение средневзвешенного качества по приходу и расходу, по влажности и сорной примеси, надбавка к цене не производится.
3.5. В учете фактические расходы на получение сырья (включая расходы по содержанию элеваторов, складов силосного типа и механизированных складов сырья при мельницах, крупозаводах и комбикормовых заводах) отражаются по счету сырья на отдельной карточке и ежемесячно часть этих расходов соответственно количеству переработанного сырья списывается на основное производство по статье "Материальные затраты", а реализованного зерна - на счет "Реализации" в составе стоимости зерна. Карточка ведется в разрезе элементов затрат. Порядок их списания приведен в Приложении 5.
3.6. Затраты на оплату труда, перечисленные в Приложении 3, которые могут быть отнесены к конкретному продукту или заказу, рассматриваются как прямые, независимо от характера выполняемых работ, принадлежности работников к той или иной категории (руководители, специалисты, служащие), форм оплаты труда.
3.7. Затраты, связанные с использованием труда, перечисленные в Приложении 3, предварительно аккумулируются на счете с таким же наименованием и распределяются пропорционально затратам на оплату труда. Необходимо следить за тем, чтобы денежные выплаты и поощрения, перечисленные в Приложениях 1, 2, не относились на себестоимость продукции. В целях контроля за соблюдением смет и анализа издержек затраты, связанные с оплатой труда, учитываются по их видам.
3.8. Учет расходов на обслуживание управления производством и общепроизводственных расходов должен обеспечить определение фактической величины этих расходов и оперативное выявление отклонений от утвержденных смет. Расходы на обслуживание и управление производством учитываются по каждому цеху отдельно и ежемесячно списываются на соответствующие счета производства и виды продукции. Общепроизводственные расходы учитываются по предприятию в целом.
Единовременные затраты на планово-предупредительный (годовой) текущий ремонт отдельных видов оборудования, транспортных и других основных средств, представляющие значительные суммы, включаются в расходы на обслуживание производства и управление в сметно-нормативном порядке (в соответствии с плановым расчетом). Фактическая себестоимость таких ремонтов по отдельным цехам (видам производств) определяется после окончания ремонтов. Затраты на ремонт, производимый в отчетном году, включаются в расходы отчетного года. Излишне зарезервированные суммы затрат на эти цели сторнируются, а недостающие суммы начисляются дополнительно. Затраты на мелкий ремонт производственного оборудования, транспортных и других основных средств, на текущее обслуживание, декадные остановки, надзор и плановый осмотр ежемесячно включаются (независимо от сроков окончания ремонта) в расходы на обслуживание производства и управление.
Износ находящихся в эксплуатации малоценных и быстроизнашивающихся инструментов и предметов общего назначения, служащих менее одного года, а также стоимость инструментов и предметов, в пределах до 3000 руб. за единицу, относятся на соответствующие счета и статьи затрат в порядке, установленном положением о бухгалтерских отчетах и балансах.
3.9. Стоимость работ и услуг вспомогательных цехов включается в затраты цехов-потребителей. При этом затраты на работы и услуги исчисляются по фактической себестоимости. Ежемесячно фактическая себестоимость указанных работ и услуг включается в соответствующие статьи расходов. Себестоимость работ и услуг, выполняемых одними цехами для других цехов своего предприятия, определяется исходя из фактической суммы основных затрат.
На предприятиях должно быть обеспечено полное выявление потерь, вызываемых недостатками в управлении, организации производства и хранении материальных ценностей (порча и недостачи сырья, материалов, продукции и др.). При этом должны быть установлены причины и конкретные виновники потерь для возмещения нанесенного предприятию ущерба и предотвращения подобных потерь в будущем. Эти потери включаются в фактическую себестоимость продукции за вычетом соответственно излишков сырья, материалов, продукции и др., обнаруженных при инвентаризации в цехах и на заводских складах. Потери, непосредственно связанные с выпуском определенных видов продукции, должны включаться в их себестоимость. Потери, не связанные с выпуском определенных видов продукции, распределяются между отдельными видами продукции предприятий в составе расходов управления и обслуживания производства и общепроизводственных расходов.
Расходы на обслуживание и управление производством и общепроизводственные расходы относятся на себестоимость товарного выпуска, а также на себестоимость отдельных видов продукции, работ и услуг в порядке, изложенном в разделе III настоящих рекомендаций.
3.10. Учет расходов на подготовку и освоение производства при отнесении их на расходы будущих периодов с последующим включением в себестоимость отдельных видов продукции соответствующих цехов ведется на счете "Расходы будущих периодов" по цехам (видам производства). В зависимости от характера выполняемых работ расходы на подготовку и освоение производства либо прямо относятся со счетов заработной платы, материалов и т.п. на счет "Расходы будущих периодов" (конструирование объектов производства, разработка технологического процесса и т.п.), либо предварительно учитываются на счетах производства и с этих счетов перечисляются на счет "Расходы будущих периодов".
На дату перевода производства или цеха на выпуск продукции делается инвентаризация незавершенного производства по этой продукции. Затраты на подготовку и освоение производства уменьшаются на стоимость остатков сырья, материалов, инструментов и изделий по цене их возможного использования.
3.11. Браком на мукомольно-крупяных и комбикормовых предприятиях считается продукция, не отвечающая требованиям стандартов, временным нормам качества или техническим условиям и которая не может быть использована по своему прямому назначению или может быть использована лишь после исправления.
Не подлежат учету, как нестандартная продукция, продукты, не соответствующие нормам качества на мукомольно-крупяных и комбикормовых предприятиях, выработанные в течение не более суток во время проведения замольной ходки, а также продукты, выработанные на мукомольно-крупяных предприятиях в течение четырех часов первой смены после декадной остановки. Продукты, полученные при замоле и после декадной стоянки, должны быть подработаны в течение ближайших дней с таким расчетом, чтобы к моменту производства месячной зачистки их не было.
Себестоимость окончательного брака состоит из основных затрат (включая расходы на обслуживание и управление производством).
Себестоимость исправимого брака включает затраты на доведение нестандартной продукции до установленных норм показателей качества: заработную плату производственных рабочих, начисленную за подработку нестандартной продукции, топливо и энергию на технологические цели и соответствующую долю расходов на содержание и управление производством.
Потери от внешнего брака, относящиеся к основной продукции, выработанной в прошлом отчетном периоде, списываются на себестоимость таких же изделий, произведенных в текущем отчетном периоде. В случае, если подобная продукция в текущем отчетном периоде не изготовлялась, потери от внешнего брака распределяются по видам товарной продукции в порядке, установленном для общепроизводственных расходов.
3.12. В составе фактических расходов по обслуживанию и управлению производством и общепроизводственных расходов учитываются потери от простоев, обусловленных внутренними (внешними) причинами. Внутренними причинами простоев считаются различные производственные неполадки, а внешними - непоступление от поставщиков материалов, топлива, энергии и т.п. Потери от простоев, вызванных стихийными бедствиями (наводнением, ураганом и т.п.), учитываются в составе убытков предприятия.
Потери от простоев по внутренним и внешним причинам складываются из:
оплаты труда производственных рабочих, причитающейся за время простоя, или доплат до установленного заработка, если соответствующие рабочие были заняты в период простоев на других, менее квалифицированных работах, а также дополнительной заработной платы и отчислений на социальное страхование в соответствующих размерах;
стоимости материалов, топлива и энергии, непроизводительно затраченных в период остановки производства.
При этом из потерь от простоев по внешним причинам исключаются суммы, взысканные с поставщиков в виде возмещения потерь. Средства, полученные от поставщиков за нарушение договорных условий поставки, представляют собой не возмещение потерь от простоев, а штрафы и относятся на счет "Прибыли и убытки".
Основанием для отражения в учете потерь от простоев служат надлежаще оформленные документы (акты и др.). Учет и анализ простоев в производстве рекомендуется осуществлять с выделением причин и виновников простоев.
отчетных калькуляций себестоимости продукции
4.1. Учет затрат на производство осуществляется бухгалтерией предприятия централизованно по цехам или участкам и видам производства (помолам муки, комбикормам, премиксам и т.п.) в разрезе элементов затрат и калькуляционных статей расходов.
Сводный учет затрат на производство осуществляется на основе данных (журналов учета затрат на производство, табуляграмм, ведомостей распределения материалов, зарплаты и т.п.), получаемых в результате обработки первичной документации, оформленной в установленном порядке. На предприятиях с цеховой структурой управления сводный учет должен обеспечивать выделение в себестоимости продукции затрат отдельных цехов. На предприятиях с бесцеховой структурой управления сводный учет затрат на производство может вестись по видам продукции в целом по предприятию.
4.2. Затраты на производство включаются в себестоимость продукции того отчетного периода, к которому они относятся, независимо от времени оплаты - предварительной (арендная плата и т.п.) или последующей. Отдельные виды затрат (например, затраты на подготовку и освоение производства новых видов продукции и т.п.), в отношении которых нельзя точно установить, к какому калькуляционному периоду они относятся, а также затраты сезонных отраслей промышленности включаются в затраты на производство и в калькуляции фактической себестоимости продукции в сметно-нормативном порядке. Непроизводительные расходы и потери от брака отражаются в учете и в калькуляциях фактической себестоимости продукции в том отчетном месяце, в котором они выявлены.
4.3. При выявлении неправильного или несвоевременного отнесения затрат на себестоимость продукции или выявлении в результате инвентаризации или проверки недостач (излишков) сырья, материалов, топлива и готовой продукции в цехах и на складах предприятий, а также в случае выявления ошибок в учете затрат, относящихся к предыдущим периодам, должны быть произведены необходимые исправления в себестоимости продукции отчетного месяца.
4.4. Для проверки правильности и полноты учтенных за месяц производственных затрат составляется сводный журнал учета затрат на производство (Приложение 6).
Свод затрат на производство составляется по данным разработанных таблиц и ведомостей:
по затратам на материалы - на основе данных о движении материалов в производстве в натуральном и стоимостном выражении;
по заработной плате, отчислениям на социальное страхование и начисленным резервам на оплату отпусков рабочим - по данным ведомостей распределения заработной платы;
по амортизации основных средств - на основе данных ведомости начисленных сумм амортизации;
по расходам на обслуживание производства, цеховым и общезаводским расходам - по данным ведомостей этих видов затрат.
Общая сумма затрат определяется путем суммирования одноименных видов расходов по каждой статье.
4.5. На основании данных сводного учета затрат на производство составляются калькуляции фактической себестоимости, которые используются для контроля за выполнением плана по себестоимости как отдельных видов, так и всей товарной продукции. Отчетные калькуляции составляются на все виды продукции, изготовленные предприятием.
4.6. Отчетные калькуляции разрабатываются в той же последовательности, что и плановые калькуляции, - после составления "Сводной сметы затрат на производство":
на мукомольно-крупяных предприятиях сначала определяются затраты на сырье и материалы по каждому помолу, затем определяются издержки производства по помолам по каждой статье калькуляционного листа. Производственная себестоимость определяется по сортам муки или крупы по коэффициентам, приведенным соответственно в пунктах 2.4; 3.3; 3.4 раздела V настоящих Рекомендаций. На комбикормовых предприятиях сначала определяются затраты на сырье и материалы по каждому рецепту комбикормов, кормосмесей, БВД и премиксов, затем определяются издержки производства по каждому элементу (статье) калькуляционного листа по комбикормовому цеху в целом и отдельно по цеху премиксов. Сумма издержек производства (без стоимости сырья и материалов) распределяется по рецептам комбикормов в порядке, изложенном в п. 9 раздела IV. Сумма издержек производства по рецептам определяется по статьям калькуляции.
Суммированием расходов на сырье и материалы, издержек производства определяется полная себестоимость соответствующего вида продукции.
4.7. При составлении отчетных калькуляций при распределении затрат по статьям в цехах, производящих несколько видов продукции, применяются методы, изложенные в п. 9 раздела IV настоящих Рекомендаций. Если в плане затраты распределялись по коэффициентам, то указанные коэффициенты вновь не определяются, а применяются и при составлении отчетных калькуляций.
4.8. Отчетные калькуляции составляются:
мукомольно-крупяными предприятиями и цехами по форме, приведенной в Приложениях 7, 8;
комбикормовыми предприятиями и цехами по форме, приведенной в Приложении 9.
1.1. На мукомольно-крупяных и комбикормовых предприятиях, кроме основных производственных цехов, предназначенных для выработки продукции, имеются вспомогательные цехи, обслуживающие основное производство. К цехам вспомогательного производства относятся: энергосиловые цехи, ремонтно-механические мастерские, автомобильный транспорт, сушильное хозяйство, цехи реализации и другие.
1.2. Услуги и работы внутризаводского характера, выполняемые цехами вспомогательного производства для основных и других вспомогательных цехов, а также общезаводских служб, относятся на цехи и службы-потребители в плане по сметной себестоимости (без включения общепроизводственных расходов), а в текущем учете - по фактической себестоимости.
Услуги цехов вспомогательного производства в тех случаях, когда они оказываются в небольших количествах и потребляются внутри предприятия, могут обособленно не калькулироваться. Затраты по содержанию таких производств следует относить непосредственно на счета по обслуживанию и управлению производством и общепроизводственных расходов.
При этом должен быть обеспечен надлежащий контроль за производственными затратами.
1.3. Учет затрат вспомогательных цехов организуется по элементам затрат:
1. Материальные затраты за вычетом отходов.
2. Затраты на оплату труда.
3. Отчисления на социальные нужды.
4. Амортизация основных средств.
5. Прочие расходы.
2.1. Затраты на содержание паросиловых установок, стационарных и передвижных электростанций, а также трансформирующих и распределительных центральных устройств, принимающих электроэнергию от государственных электростанций, учитываются по вышеуказанным элементам затрат.
Порядок отнесения тех или иных расходов на содержание энергосиловых цехов по конкретным элементам затрат изложен в разделе III настоящих Рекомендаций.
В составе расходов энергосилового цеха учитываются оплата труда и отчисления на социальное страхование и другие (медицинское страхование рабочих и инженерно-технических работников, занятых в энергосиловом цехе). Дежурные электромонтеры, обслуживающие двигатели технологических цехов, предусматриваются в штатах соответствующих цехов и их заработная плата учитывается по статье "Расходы на обслуживание и управление производством".
Затраты на топливо для собственных паросиловых и дизельных установок определяются по прогрессивным нормам расхода топлива на 1 т продукции или на другую единицу объема работ зерносушения, объема работ элеватора и т.д. Одновременно определяется потребность в топливе для нужд освещения и отопления исходя из существующих на предприятии отопительных систем.
Затраты на топливо определяются исходя из покупной стоимости по действующим ценам и всех расходов по оплате железнодорожного тарифа и водного фрахта по выгрузке и доставке топлива на склад предприятия и со склада предприятия на электросиловую станцию.
Таким же образом учитываются расходы на оплату электроэнергии, полученной со стороны. Электроэнергия со стороны оплачивается по двухставочным тарифам: за 1 кВт установленной мощности трансформаторов и электродвигателей и, кроме того, за 1 кВт х ч потребляемой энергии.
Так же учитываются стоимость воды, потребляемой силовой станцией, и оплата за спуск и очистку сточных вод в общественные водоемы.
В затратах на ремонт учитываются только расходы на ремонт энергетического оборудования, а также зданий и сооружений энергосилового цеха.
Амортизационные отчисления основных средств энергосиловых цехов исчисляются по установленным нормам с первоначальной стоимости этих средств за все время работы предприятия, включая временные перерывы.
Кроме того, учитываются расходы на смазочные материалы, а также расходы по уборке, содержанию в чистоте, освещению и отоплению цеха, износ малоценных и быстроизнашивающихся инвентаря и инструментов и прочие мелкие расходы.
2.2. Затраты электросиловых цехов распределяются между отдельными цехами-потребителями прямо пропорционально количеству потребляемой ими энергии.
В плане распределение затрат производится по мощности энергопотребляющих систем (электродвигателей, осветительной и нагревательной сети и т.п.).
2.3. В учете затраты распределяются на основе показателей измерительных приборов, отражающих фактическое потребление энергии отдельными цехами и производствами.
3.1. К ремонтно-механическим мастерским относятся обособленные механические, столярные и кузнечные мастерские, оснащенные соответствующим оборудованием и инструментами, обслуживающие нужды предприятия. Основная задача мастерских - выполнение работ по капитальному и текущему ремонту оборудования, зданий и сооружений различных цехов предприятия.
3.2. Учет ремонтно-механических мастерских детализируется по элементам затрат, поименованным в пункте 3.7 раздела III. Расходы по ремонтно-механическим мастерским состоят из заработной платы и отчислений на социальное страхование и другие нужды инженерно-технического персонала и рабочих мастерской, занятых на ремонте и обслуживании оборудования, входящих в состав бригад основных цехов; стоимости материалов, используемых мастерской при выполнении ремонтных работ и обслуживании по заказам цехов-заказчиков.
Все материалы, расходуемые мастерской, оцениваются по полной себестоимости, включающей покупную стоимость и все расходы, связанные с получением и доставкой материалов на склад предприятия. Электроэнергия для приведения в движение оборудования мастерских оценивается по сложившейся на предприятии себестоимости этой энергии. Плановый объем расхода энергии определяется исходя из норм расхода электроэнергии и установленной мощности электродвигателей и установок. Начисление амортизации производится от первоначальной стоимости основных средств мастерской по установленным нормам, а также затрат, связанных с отоплением, содержанием в чистоте помещений мастерской, износом малоценных и быстроизнашивающихся предметов.
3.3. Для учета затрат по ремонтно-механическим мастерским применяется позаказный метод, поэтому все расходы, связанные с выполнением каждого заказа, относятся прямо на каждый заказ. Заработная плата, отчисления на социальное страхование и другие социальные нужды, начисленная амортизация распределяются между заказами пропорционально прямым затратам.
4.1. Учет эксплуатационных затрат по автотранспорту производится на основе утвержденных нормативов по оплате труда шоферов, по расходу топлива, горючего и автопокрышек и по размеру амортизационных отчислений с 1000 км пробега в зависимости от марки машины и объектов работ или времени использования машин.
4.2. Расходы по эксплуатации автомобильного транспорта учитываются в разрезе элементов затрат. По предусмотренным элементам затрат отражаются расходы на оплату труда шоферов, инженерно-технического персонала, работников, занятых ремонтом и обслуживанием автотранспорта, гаражей и других основных средств; отчисления на социальное страхование и обязательное медицинское страхование; услуги сторонних организаций по содержанию автотранспорта; материалы и запасные части, использованные на ремонт и обслуживание автотранспорта и гаража; топливо, горючее, смазочные материалы, израсходованные на пробег автомобилей, в пределах установленных норм и внутригаражный расход горючего, не связанный с ремонтом автомобилей. Учитываются затраты на восстановление износа и ремонт автомобильных шин, исчисляемые по установленным нормам на 1000 км пробега автомобилей в зависимости от марки машин; отчисления на амортизацию автомобилей по установленным нормам на 1000 км пробега, а также амортизация на гаражи и другие основные фонды, принадлежащие автотранспортному цеху; расходы на содержание гаража (отопление, освещение, содержание в чистоте) и прочие мелкие расходы.
4.3. Калькуляционной единицей для грузового автотранспорта служит тонно-километр, по специальным машинам (тягачам, кранам, бульдозерам и т.д.) - 1 машино-час.
Расходы по автотранспорту распределяются исходя из объема выполненных работ и перевозок для отдельных цехов - потребителей услуг автотранспорта.
5.1. К сушильно-очистительному хозяйству относятся обособленные сушилки, зерноочистительные машины и механизмы, установки активной вентиляции и другие виды зданий, сооружений и оборудования, предназначенных для сушки и очистки зерна.
5.2. Учет расходов, связанных с сушкой и очисткой зерна, ведется по элементам затрат, поименованным в пункте 3.7 раздела III Методических рекомендаций.
Расходы по сушке и очистке зерна складываются из заработной платы и отчислений на социальные нужды основного персонала, топлива и электроэнергии, израсходованных на сушку, очистку, активного вентилирования, амортизации основных средств, расходов по содержанию и ремонту сушильного хозяйства, расходов по перемещению зерна на зерносушилку и с зерносушилки в склад, а также других расходов, связанных с сушкой и очисткой зерна.
5.3. В конце месяца вся сумма расходов по сушке и очистке зерна (сумма статей 1 - 5) списывается в кредит счета N 23 на дебет счета N 10-1 "Сырье и материалы" на отдельную карточку, учитывающую транспортно-заготовительные расходы.
предприятием
6.1. К цеху по реализации продукции, не вырабатываемой предприятием, относятся здания (склад), оборудование и другие средства хозяйства, предназначенные для приемки, размещения, хранения и реализации продукции, поступающей на предприятие для последующей реализации.
6.2. Учет расходов, связанных с приемкой, размещением, хранением и реализацией поступившей продукции, ведется по элементам затрат, поименованным в пункте 3.7 раздела III Методических рекомендаций.
Расходы, связанные с операциями по реализации продукции, складываются из заработной платы и отчислений на социальные нужды основного персонала цеха (нач. цеха, работников, обслуживающих цех), амортизационных отчислений основных средств цеха, топлива и электроэнергии, связанных с освещением и отоплением цеха, а также израсходованных на погрузку и выгрузку продукции, расходов, связанных с содержанием и ремонтом основных средств цеха, части управленческих расходов, относящихся к содержанию цеха и других расходов.
6.3. В конце месяца вся сумма расходов, связанная с реализацией продукции, списывается в кредит счета 23 "Вспомогательное производство" и на дебет счета 46 "Реализация".
ОТНОСИМЫЕ НА СЧЕТ ПРИБЫЛЕЙ И УБЫТКОВ
К расходам и потерям, отражаемым на счете прибылей и убытков, относятся:
затраты по аннулированным производственным заказам, а также затраты на производство, не давшее продукции;
затраты на содержание законсервированных производственных мощностей и объектов (кроме затрат, возмещаемых за счет других источников);
не компенсируемые виновниками потери от простоев по внешним причинам;
потери от уценки производственных запасов и готовой продукции;
убытки по операциям с тарой;
судебные издержки и арбитражные сборы;
штрафы, пени, неустойки и другие виды санкций за нарушение условий хозяйственных договоров, а также расходы по возмещению причиненных убытков;
убытки от списания безнадежных долгов;
убытки по операциям прошлых лет, выявленные в текущем году;
некомпенсируемые потери от стихийных бедствий (уничтожение и порча производственных запасов, готовых изделий и других материальных ценностей, потери от остановки производства и прочее), включая затраты, связанные с предотвращением или ликвидацией последствий стихийных бедствий;
некомпенсируемые убытки в результате пожаров, аварий, других чрезвычайных событий, вызванных экстремальными ситуациями;
убытки от хищений (виновники которых не установлены);
отрицательные курсовые разницы по валютным счетам, а также по операциям в иностранной валюте;
отрицательные разницы между отпускной стоимостью экспортируемых товаров и отпускной стоимостью импортируемых товаров, полученные в результате товарообменных операций (на бартерной основе).
В РАСПОРЯЖЕНИИ ПРЕДПРИЯТИЙ, И ДРУГИХ ЦЕЛЕВЫХ ПОСТУПЛЕНИЙ
К расходам, осуществляемым за счет прибыли, остающейся в распоряжении предприятий, и других целевых поступлений, относятся:
затраты капитального характера по улучшению качества продукции, совершенствованию технологии и организации производства, а также затраты на эти же цели некапитального характера, связанные с проведением научно-исследовательских, опытно-конструкторских работ, созданием новых видов сырья и материалов;
затраты по модернизации оборудования;
затраты на осуществление мероприятий по кооперированию, специализации, экономии материальных ресурсов, созданию новых видов сырья и материалов;
затраты на финансирование строительства новых объектов, расширение, техническое перевооружение, реконструкцию действующего производства, приобретение оборудования и других средств производства;
затраты на финансирование прироста собственных оборотных средств, а также на возмещение их недостатка;
уплата процентов по долгосрочным ссудам банков, а также по просроченным и отсроченным краткосрочным ссудам и ссудам, полученным на восполнение недостатка собственных оборотных средств и на приобретение основных средств и нематериальных активов;
расходы на погашение предоставленных предприятию долгосрочных кредитов банков;
расходы, связанные с выпуском и распространением акций, облигаций и других ценных бумаг (приобретением бланков, уплатой комиссионного вознаграждения банку за их распространение, прочее);
затраты капитального характера на осуществление природоохранных мероприятий;
расходы по содержанию зданий и сооружений (включая амортизационные отчисления и затраты на проведение всех видов ремонта), предназначенных для культурно-просветительной и физкультурно-оздоровительной работы среди работников предприятия и членов их семей;
расходы по содержанию помещений и инвентаря (включая амортизационные отчисления и затраты на все виды ремонта), предоставляемых в соответствии с действующими положениями профессионально-техническим училищам, школам мастеров и прочим учреждениям образования для учебных целей, профсоюзным и другим общественным организациям, а также поликлиникам, больницам и другим медицинским учреждениям, обслуживающим работников предприятия (кроме помещений и инвентаря, предоставляемых для организации медпунктов непосредственно на территории предприятия);
расходы по содержанию детских дошкольных учреждений (детские сады, ясли), пионерских лагерей, лагерей труда и отдыха учащихся старших классов общеобразовательных школ (включая амортизационные отчисления и затраты на все виды ремонта);
затраты на финансирование строительства жилья и других объектов непроизводственного назначения;
расходы по содержанию высших, средних учебных заведений, профессионально-технических училищ, состоящих на балансе предприятия;
затраты по оказанию помощи школам, профессионально-техническим училищам, домам инвалидов и престарелых, сельскому хозяйству и прочим;
премии, выплачиваемые за счет средств специального назначения и целевых поступлений;
расходы по предоставлению льгот рабочим и служащим в части оплаты их проезда к месту работы транспортом общего пользования, пригородными электричками, ведомственными автобусами и машинами (за исключением расходов, относимых на себестоимость продукции (работ, услуг) в соответствии с Основными положениями);
материальная помощь (в том числе безвозмездная материальная помощь работникам для первоначального взноса на кооперативное жилищное строительство, на частичное погашение кредита, предоставленного на кооперативное и индивидуальное жилищное строительство), беспроцентная ссуда на улучшение жилищных условий, обзаведение домашним хозяйством и иные социальные потребности;
оплата дополнительно предоставленных по коллективному договору (сверх предусмотренных законодательством) отпусков работникам, в том числе женщинам, воспитывающим детей, оплата проезда членов семьи работника к месту использования отпуска и обратно (в соответствии с действующим законодательством для предприятий, расположенных в районах Крайнего Севера, приравненных к ним местностях и в отдаленных районах Дальнего Востока);
надбавки к пенсиям, единовременные пособия уходящим на пенсию ветеранам труда, доходы (дивиденды, проценты), выплачиваемые по акциям и вкладам трудового коллектива предприятия, компенсационные выплаты в связи с повышением цен, производимые сверх размеров индексации доходов по решениям Правительства, компенсация удорожания стоимости питания в столовых, буфетах и профилакториях или предоставление его по льготным ценам или бесплатно (кроме специального питания для отдельных категорий работников в случаях, предусмотренных законодательством);
оплата проезда к месту работы транспортом общего пользования, специальными маршрутами, ведомственным транспортом (за исключением сумм, подлежащих отнесению на себестоимость продукции (работ, услуг));
ценовые разницы по продукции (работам, услугам), предоставляемой работникам предприятия или отпускаемой подсобными хозяйствами для общественного питания предприятия;
оплата путевок на лечение и отдых, экскурсий и путешествий, занятий в спортивных секциях, кружках, клубах, посещений культурно-зрелищных и физкультурных (спортивных) мероприятий, подписки и товаров для личного потребления работников и другие аналогичные выплаты и затраты, производимые за счет прибыли, остающейся в распоряжении предприятия;
компенсационные выплаты работникам социально-культурных учреждений, состоящих на балансе предприятия, а также студентам - стипендиатам предприятия, производимые в связи с повышением цен;
затраты по доначислению амортизации на полное восстановление до балансовой стоимости в случае списания основных фондов до истечения их нормативного срока службы;
расходы по уплате штрафных санкций и возмещению ущерба в случаях:
несоблюдения требований по охране окружающей среды от загрязнений и иных вредных воздействий, использования природных ресурсов сверх установленных лимитов, несоблюдения санитарных норм и правил;
получения необоснованной прибыли вследствие завышения цен на продукцию (работы, услуги);
сокрытия (занижения) прибыли или иных объектов налогообложения;
другие виды штрафных санкций, которые в соответствии с действующим законодательством подлежат внесению в бюджет;
расходы, связанные с отчислением средств профсоюзным организациям на цели, определяемые коллективным договором;
прочие виды расходов, не включаемые в состав себестоимости продукции (работ, услуг).
В состав расходов на оплату труда включаются:
выплаты по заработной плате за выполняемую работу, исчисленные исходя из отдельных расценок, тарифных ставок и должностных окладов в соответствии с принятыми на предприятии системами оплаты труда;
стоимость продукции, выдаваемой в порядке натуральной оплаты;
надбавки и доплаты к тарифным ставкам и окладам, в том числе за работу в ночное время, за совмещение профессий, расширение зон обслуживания, за работу в тяжелых, вредных, особо вредных условиях труда;
премии (включая стоимость натуральных премий) за производственные результаты, включая премии за экономию конкретных видов материальных ресурсов;
стоимость бесплатно предоставляемых работникам отдельных отраслей в соответствии с действующим законодательством коммунальных услуг, питания, продуктов, расходы по оплате предоставляемого работникам предприятий в соответствии с действующим законодательством бесплатного жилья (суммы денежной компенсации за непредоставление бесплатно жилья, коммунальных услуг и прочее);
стоимость выдаваемых бесплатно в соответствии с действующим законодательством предметов (включая форменную одежду, обмундирование), остающихся в личном постоянном пользовании (или сумма льгот в связи с их продажей по пониженным ценам);
оплата в соответствии с действующим законодательством очередных (ежегодных) и дополнительных отпусков, компенсация за неиспользованный отпуск, проезда к месту отдыха работников предприятий, расположенных в районах Крайнего Севера, в приравненных к ним местностях и в отдаленных районах Дальнего Востока; льготных часов подростков, перерывов в работе кормящих матерей, а также времени, связанного с прохождением медицинских осмотров, выполнением государственных обязанностей; единовременные вознаграждения за выслугу лет (надбавки за стаж работы по специальности в данном хозяйстве) в соответствии с действующим законодательством;
выплаты по районным коэффициентам и коэффициентам за работу в пустынных, безводных и высокогорных местностях, производимые в соответствии с действующим законодательством;
надбавки к заработной плате, предусмотренные законодательством за непрерывный стаж работы в районах Крайнего Севера и в местностях, приравненных к районам Крайнего Севера, в районах Европейского Севера и других районах с тяжелыми природно-климатическими условиями;
оплата в соответствии с действующим законодательством учебных отпусков, предоставляемых рабочим и служащим, успешно обучающимся в вечерних и заочных высших и средних специальных учебных заведениях, аспирантурах, в вечерних (сменных) профессионально-технических учебных заведениях, а также обучающимся без отрыва от производства в вечерних (сменных) и заочных общеобразовательных школах, а также поступающим в аспирантуру;
оплата отпусков перед началом работы выпускникам профессионально-технических училищ и молодым специалистам, окончившим высшее или среднее специальное учебное заведение;
разница в окладах, выплачиваемая работникам, трудоустроенным с других предприятий и организаций с сохранением в течение определенного срока (в соответствии с законодательством) размеров должностного оклада по предыдущему месту работы, а также при временном заместительстве;
оплата в соответствии с действующим законодательством за работу в выходные и праздничные (нерабочие) дни, в сверхурочное время;
разница между окладами, выплачиваемая при временном заместительстве;
оплата простоев (по внутрипроизводственным причинам) не по вине работника;
оплата работ по трудовому соглашению;
другие расходы, включаемые в соответствии с установленным порядком в фонд оплаты труда (за исключением расходов по оплате труда, финансируемых за счет прибыли, остающейся в распоряжении предприятий, и других целевых поступлений);
суммы, начисленные за выполненную работу лицам, привлеченным для работы на предприятия, в организации согласно специальным договорам с государственными организациями (на предоставление рабочей силы), как выданные непосредственно этим лицам, так и перечисленные государственным организациям;
заработная плата по основному месту работы рабочим, руководителям и специалистам предприятий и организаций во время их обучения с отрывом от работы в системе повышения квалификации и переподготовки кадров;
плата работникам-донорам за дни обследования, сдачи крови и отдыха, предоставляемого после каждого дня сдачи крови;
оплата труда студентов высших учебных заведений и учащихся средних специальных и профессионально-технических учебных заведений, проходящих производственную практику на предприятиях, а также оплата труда учащихся общеобразовательных школ в период профессиональной ориентации;
оплата труда студентов высших учебных заведений и учащихся средних специальных и профессионально-технических учебных заведений, работающих в составе студенческих отрядов;
выплаты работникам, высвобожденным с предприятий и организаций в связи с их реорганизацией, сокращением численности работников и штатов;
оплата за время вынужденного прогула или выполнения нижеоплачиваемой работы в случаях, предусмотренных законодательством;
доплата в случае временной утраты трудоспособности до фактического заработка, установленного законодательством;
оплата труда работников, не состоящих в штате предприятия, за выполнение ими работ по заключенным договорам гражданско-правового характера, включая договор подряда, если расчеты с работниками за выполненную работу производятся непосредственно самим предприятием. При этом размер средств на оплату труда работников за выполнение работ по договору подряда определяется исходя из сметы на выполнение этих работ (услуг) и платежных документов.
1. В качестве исходной точки расчетов принимается плановый или фактический уровень затрат базового периода. Плановый уровень предпочтительнее, когда прогнозируется отдаленный период и отсутствуют фактические данные за непосредственно предшествующее время. Подразумевается также, что плановый уровень определяется исходя из нормальных условий производства и необходимых затрат.
В расчетах плана на следующий год, производимых в конце предшествующего года, в качестве базовых могут быть приняты ожидаемые за год затраты.
2. Расчет себестоимости по технико-экономическим факторам составляется по следующей схеме:
а) определяются затраты базового года на 1 руб. товарной продукции или себестоимость единицы продукции;
б) путем умножения затрат базового года на объем товарной продукции планируемого года (или на количество товарной продукции в натуральном выражении) подсчитывается ее себестоимость при сохранении условий производства и реализации продукции в базовом году;
в) определяется снижение затрат, включаемых в себестоимость продукции, обусловленное влиянием отдельных технико-экономических факторов;
г) из ранее подсчитанной себестоимости товарной продукции планируемого года вычитается общая сумма снижения затрат и определяется себестоимость товарной продукции в условиях производства и реализации планируемого года;
д) подсчитываются затраты на 1 руб. товарной продукции (или себестоимость единицы продукции) планируемого года и их снижение по сравнению с затратами базового года. Расчет составляется в сопоставимых в базовом и планируемом годах ценах и условиях оплаты труда и т.п. Влияние изменений цен, условий на себестоимость планируемого года (по сравнению с базовым годом) исчисляется с помощью специальных расчетов, в которых должно определяться влияние изменений оптовых цен на готовую продукцию, сырье, материалы, топливо и энергию, снижающих или повышающих издержки производства.
3. В расчетах влияния на себестоимость продукции выделяются следующие технико-экономические факторы:
объемы, структура и размещение производства;
технический уровень производства;
организационные факторы;
отраслевые и прочие факторы.
4. При определении экономии, обусловленной действием всех технико-экономических факторов (кроме изменения объема производимой продукции и использования основных фондов), учитывается снижение только переменных, прямо пропорциональных объему производства расходов. Относительная (в расчете на 1 руб. или единицу товарной продукции) экономия условно-постоянных расходов и амортизационных отчислений рассматривается как результат действия особых факторов: увеличения (уменьшения) объема производимой продукции и улучшения использования основных фондов. Влияние этих факторов на уровень затрат определяется с помощью специальных расчетов.
5. Изменение объема и структуры производимой продукции
5.1. К группе "Изменение объема и структуры производимой продукции" относятся факторы, обусловливающие преимущественное изменение не абсолютной величины, а относительного уровня затрат на производство продукции. В расчетах влияния изменения объема и структуры производимой продукции выделяются следующие основные факторы:
относительное сокращение условно-постоянных расходов (кроме амортизации), обусловленное ростом объема производимой продукции;
улучшение использования производственных фондов и связанное с этим относительное уменьшение амортизационных отчислений;
изменение структуры производимой продукции.
5.2. Увеличение объема производимой продукции ведет к относительному (в расчете на 1 руб. или единицу товарной продукции) уменьшению условно-постоянных расходов.
Величина связанной с этим экономии определяется следующим образом:
5.2.1. Исходя из суммы условно-постоянных расходов определяется их удельный вес в себестоимости товарной продукции базового периода. Учитывая, что рост объема производимой продукции вызывает некоторое увеличение условно-постоянных расходов, для плановых расчетов этот удельный вес уточняется с помощью следующей формулы:
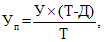
где:
Уп - удельный вес приведенных условно-постоянных расходов в себестоимости товарной продукции базового периода или в отдельных элементах затрат (статьях расходов), %;
У - удельный вес условно-постоянных расходов в себестоимости товарной продукции или в отдельных элементах затрат (статьях расходов) в базовом году, %;
Т - темп прироста объема товарной продукции в планируемом году по сравнению с базовым периодом, %;
Д - темп прироста данного вида затрат (расходов) в связи с ростом объема производства, %.
5.2.2. Относительная экономия на условно-постоянных расходах в результате увеличения объема производства определяется по формуле:
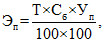
где:
Эп - экономия на условно-постоянных расходах, тыс. руб.;
Сб - себестоимость товарной продукции или отдельные элементы затрат (статьи расходов) в базовом году, тыс. руб.;
Уп - удельный вес приведенных постоянных расходов в себестоимости товарной продукции или в отдельных элементах затрат (статьях расходов) базового года, %;
Т - темп прироста товарной продукции в планируемом году по сравнению с базовым годом, %.
Экономия на постоянных расходах подсчитывается исходя из темпа прироста товарной продукции без учета увеличения (уменьшения) ее объема в связи с повышением качества изделия (средней сортности) и т.п.
5.3. Особо рассчитывается изменение относительных размеров амортизационных отчислений, связанных как с изменением величины используемых основных фондов, так и с ростом (или снижением) объема производства. В расчет включаются действующие на начало года и вновь вводимые фонды, кроме той их части, которая учитывается в расчетах по вводу новых мощностей и в расчетах комплексного влияния новой техники.
Относительная экономия на амортизационных отчислениях в результате улучшения использования основных производственных фондов рассчитывается по формуле:
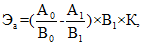
где:
Эа - экономия в связи с относительным снижением амортизационных отчислений, тыс. руб.;
А0 - общая сумма амортизационных отчислений в базовом году, тыс. руб.;
А1 - общая сумма амортизационных отчислений в планируемом году, тыс. руб.;
В0 и В1 - объем товарной продукции в базовом и планируемом годах, тыс. руб.;
К - коэффициент, учитывающий величину амортизационных отчислений, относимых на себестоимость продукции в базовом году.
5.4. Одним из наиболее значимых факторов изменения уровня затрат в номенклатурном производстве являются сдвиги в структуре продукции. Под изменением структуры продукции понимается изменение удельного веса отдельных ее видов в общем объеме производства, которое связано с освоением новых и прекращением производства устаревших изделий, а также с неодинаковыми темпами роста выпуска различных видов продукции. Исходными данными для расчета влияния структуры производства являются расчеты плана производства продукции. Продукция новых производств на действующих предприятиях, вводимых в эксплуатацию в планируемом году (если они выделяются в расчетах по фактору "Ввод новых мощностей"), в расчет влияния структуры не включается.
Для базового и планируемого периодов цены и себестоимость отдельных видов продукции принимаются неизменными. При этом из себестоимости продукции исключаются затраты, связанные с освоением производства, и повышенные расходы первого года массового (серийного) производства.
К фактору изменения структуры производимой продукции на мукомольно-крупяных и комбикормовых предприятиях относится изменение удельного веса производства отдельных видов продукции.
Влияние изменения структуры продукции рассчитывается по переменным расходам, определяемым условно по следующим элементам: материальные затраты, затраты на оплату труда, расходы, связанные с использованием труда.
Влияние структурных сдвигов в составе продукции на себестоимость рассчитывается по формуле:
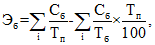
где:
Эс - относительное снижение затрат вследствие структурных сдвигов в составе продукции;
Сб - затраты на продукцию каждого вида, коп.;
Тп и Тб - товарная продукция каждого вида соответственно в планируемом и базовом годах, руб.;
i - количество видов продукции, i = 1, 2,..., n.
5.5. Влияние на себестоимость сдвигов в размещении производства определяется в тех случаях, когда в производственном объединении один и тот же вид продукции изготавливается на нескольких предприятиях (в цехах) с различными способами производства, уровнем технической оснащенности и соответственно с неодинаковыми затратами. При этом не учитываются новые производства, влияние которых определяется в расчетах по фактору "Ввод новых мощностей", а также новые виды продукции, отражаемые в расчетах по фактору "Изменение структуры продукции".
Расчет влияния изменения размещения продукции аналогичен расчету структурных сдвигов.
6. Повышение технического уровня производства
и улучшение использования сырья
6.1. В группе "Повышение технического уровня производства и улучшение использования сырья" выделяются следующие факторы:
механизация и автоматизация производственных процессов, внедрение передовой технологии и автоматизированных систем управления;
модернизация и улучшение эксплуатации применяемой техники и технологии;
внедрение новых видов и улучшение использования и замена потребляемого сырья, материалов, топлива, энергии (увеличение выходов на мукомольно-крупяных и сокращение потерь сырья на комбикормовых предприятиях и др.);
прочие факторы, повышающие технический уровень производства.
Сумма экономии от снижения себестоимости в результате внедрения в производство достижений науки и техники и осуществления других технических мероприятий складывается из уменьшения расхода материальных ресурсов и затрат на оплату труда.
6.2. Экономия от снижения материальных затрат определяется по формуле:
Эм = (Н0 Ц - Н1 Ц) х К1,
где:
Эм - экономия расходов на сырье, материалы, топливо и энергию;
Н0 и Н1 - норма расхода сырья, материалов, топлива или энергии на единицу продукции до (Н0) и после (Н1) проведения соответствующего мероприятия;
Ц - цена единицы сырья, материалов, топлива, энергии;
К1 - количество единиц продукции, выпускаемых с момента проведения мероприятия до конца планируемого года.
Уменьшение расходов на оплату труда и отчислений на социальное страхование в результате снижения трудоемкости единицы продукции определяется по формуле:
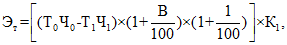
где:
Эт - экономия расходов на заработную плату и отчислений на социальное страхование;
Т0 и Т1 - трудоемкость единицы продукции в нормо-часах до (Т0) и после (Т1) проведения мероприятия;
Ч0 и Ч1 - среднечасовая тарифная ставка рабочего до (Ч0) и после (Ч1) проведения мероприятия;
В - средний процент дополнительной заработной платы для данной категории рабочих;
К1 - количество изделий, выпускаемых с момента проведения мероприятия до конца планируемого года.
При высвобождении работников, находящихся на повременной оплате труда, экономия определяется по формуле:
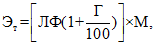
где:
Эт - экономия от высвобождения работников с повременной оплатой труда;
Л - количество высвобождающихся работников;
Ф - среднемесячная заработная плата данной категории работников;
Г - установленный процент отчислений на социальное страхование;
М - число месяцев с момента проведения мероприятия до конца года.
6.3. Экономия, получаемая в результате внедрения новых видов и улучшения использования и замены потребляемого сырья, материалов, топлива и энергии, складывается из уменьшения затрат, обусловленного снижением расхода соответствующих видов материальных ресурсов в связи с изменением их структуры и влиянием изменения средних цен указанных ресурсов. Уменьшение затрат, обусловленное снижением расхода материальных ресурсов, подсчитывается путем умножения экономии соответствующих ресурсов в натуральном выражении на средние цены, сложившиеся в базовом году. Влияние изменения средних цен подсчитывается путем умножения разницы в средних ценах того или иного вида материальных ресурсов (например, разницы в средней цене 1 т условного топлива) в планируемом и базовом году на объем потребления этого вида ресурсов в планируемом году. В составе этого фактора определяется воздействие на себестоимость только тех изменений в структуре сырья, материалов, топлива и энергии, которые не связаны с увеличением или уменьшением объема производства отдельных видов продукции.
Здесь же должны найти отражение: переход от потребления энергии собственного производства на покупную энергию, повышение коэффициента использования мощности (косинуса "фи") и др.
7. Организационные и прочие факторы
7.1. К этим факторам относятся: совершенствование управления производством; улучшение организации труда; ликвидация непроизводительных расходов; прочие факторы, связанные с совершенствованием организации производства.
Способы определения экономии, обусловленной улучшением организации производства, аналогичны расчетам влияния факторов, связанных с повышением технического уровня производства.
7.2. При учете экономии от совершенствования управления определяется эффективность таких мероприятий, как укрупнение цехов и участков, внедрение бесцеховой структуры управления, рациональное изменение структуры заводоуправления и цехов, внедрение автоматических систем управления производством, создание производственных объединений и т.п.
7.3. Экономия, получаемая в результате улучшения организации труда, определяется на основе планов мероприятий НОТ и расчетов повышения производительности труда по факторам. При использовании расчетов роста производительности труда по факторам экономия подсчитывается путем умножения числа высвобождающихся рабочих на их среднюю заработную плату в базовом году (с отчислениями на социальное страхование и с учетом расходов на спецодежду, питание и т.п.). При этом учитывается влияние отдельных факторов роста производительности труда на изменение средней заработной платы.
7.4. Экономия от ликвидации непроизводительных расходов и потерь определяется как произведение суммы этих расходов и потерь в базовом году и темпа роста объема товарной продукции в планируемом году.
8. Отраслевые и прочие факторы
8.1. В группе "Отраслевые и прочие факторы" выделяются, как правило, следующие факторы: ввод новых (ликвидация устаревших и малоэффективных) цехов, производств и агрегатов; списание пусковых расходов; изменение размещения производства и др.
8.2. Влияние ввода новых (ликвидация устаревших и малоэффективных) цехов, производств и агрегатов определяется с помощью следующей формулы:
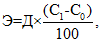
где:
Э - экономия (повышение) затрат в связи с вводом нового предприятия, цеха или производства;
Д - объем товарной продукции нового цеха или производства в планируемом году;
С0 - затраты на 1 руб. товарной продукции предприятия в базовом году;
С1 - затраты на 1 руб. товарной продукции нового цеха или производства в планируемом году.
8.3. Влияние снижения пусковых расходов определяется путем умножения разницы в сумме списания этих расходов на единицу продукции в планируемом и базовом годах на объем производства соответствующего вида продукции в планируемом году.
9. Данные об экономии, связанной с влиянием отдельных факторов, обобщаются в сводном расчете снижения себестоимости по технико-экономическим факторам (образец прилагается).
СВОДНЫЙ РАСЧЕТ ИЗМЕНЕНИЯ СЕБЕСТОИМОСТИ ПРОДУКЦИИ
Факторы и показатели | Итого | В том числе | |||||
материальные затраты | затраты на оплату труда | амортизация основных средств | отчисления на социальное страхование и медицинское страхование | прочие расходы | коммерческие расходы | ||
Товарная продукция планируемого периода | |||||||
в том числе изменение стоимости, не связанное с изменением физического объема продукции | |||||||
в том числе за счет цен | |||||||
Товарная продукция без учета изменения ее стоимости, не связанного с изменением физического объема продукции | |||||||
Затраты на 1 руб. товарной продукции в базовом периоде, коп. | |||||||
Себестоимость товарной продукции планируемого периода исходя из уровня базового года | |||||||
Изменение себестоимости в планируемом периоде (по факторам): | |||||||
изменение объема производства | |||||||
изменение относительных размеров амортизационных отчислений | |||||||
изменение структуры производства | |||||||
изменение размещения производства | |||||||
Технический уровень производства | |||||||
Внедрение новой и совершенствование применяемой технологии, механизация и автоматизация производственных процессов | |||||||
Применение новых видов сырья и материалов | |||||||
Организационные факторы | |||||||
Ввод новых мощностей | |||||||
Изменения в организации труда | |||||||
Устранение излишних затрат и потерь | |||||||
Итого | |||||||
Себестоимость товарной продукции планируемого периода | |||||||
в том числе за счет изменения цен | |||||||
Затраты на 1 руб. товарной продукции, коп. | |||||||
То же в сопоставимых ценах | |||||||
Снижение затрат на 1 руб. товарной продукции к затратам базового периода, % | |||||||
в том числе за счет: | |||||||
изменения цен | |||||||
других изменений стоимости товарной продукции, не связанных с изменением физического объема продукции | |||||||
В ПЕРЕРАБОТКУ, НА МУКОМОЛЬНО-КРУПЯНЫХ И КОМБИКОРМОВЫХ
ПРЕДПРИЯТИЯХ И ПОРЯДКА УЧЕТА И СПИСАНИЯ РАСХОДОВ
ПО ПОЛУЧЕНИЮ СЫРЬЯ
1. На перерабатывающих предприятиях зерно учитывается в физической массе по сложившимся ценам в процессе приобретения его на субсчете N 10-1 "Сырье и материалы". Расходы по получению сырья учитываются на этом же счете на отдельно открываемой карточке в разрезе элементов затрат. Резерв для покрытия потерь зерна, образующихся на складах за счет улучшения качества в процессе сушки, очистки, активного вентилирования и хранения, создается от стоимости переработанного (реализованного) зерна и разницы в процентах между средневзвешенным качеством по влажности и сорной примеси по приходу и расходу, исчисленной нарастающим итогом с начала образования партии зерна, пересчитанной по формуле.
Пример. Средневзвешенное качество влажности зерна по приходу составило 15,8%, а по расходу - 14,7%, разница (15,8 - 14,7) - 1,1%; по сорной примеси по приходу - 1,4%, по расходу - 1,2%, разница 0,2%.
Перерасчет по формуле:
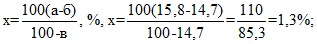
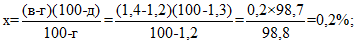
1,3 + 0,2 = 1,5%.
Стоимость переработанного зерна 1426480 х 1,5 = 21397 руб. Надбавки по качеству переработанного зерна относятся в бухгалтерском учете в дебет счета N 20 "Основное производство" с кредита счета N 89 "Резерв предстоящих расходов и платежей".
2. Поставка зерна на мукомольно-крупяные и комбикормовые предприятия осуществляется по договорным (рыночным) ценам с учетом расходов провозной платы (железнодорожного тарифа и водного фрахта). В состав расходов по получению сырья (зерна и других компонентов) входят: расходы по содержанию элеваторов, механизированных складов сырья, складов силосного типа на мельницах, крупозаводах, комбикормовых заводах и комбинатах хлебопродуктов, складская емкость зерна в объединенных хозяйствах, ранее учитываемая в составе хлебоприемной деятельности; железнодорожный тариф и водный фрахт за поступающее на предприятие зерно по железной дороге и водным транспортом и другие расходы, указанные в настоящих методических рекомендациях.
3. На предприятие поступают в большинстве своем одноименные культуры (пшеница, рожь) разного качества, а соответственно и разной стоимости, что затрудняет их складирование, учет и формирование помольных партий.
Для упрощения определения стоимости передаваемых в переработку пшеницы, ржи и других культур рекомендуется учет их и определение стоимости при передаче в переработку производить по средней цене из расчета стоимости остатка пшеницы или ржи на начало отчетного месяца и стоимости количества поступивших пшеницы и ржи за отчетный месяц.
Пример. Остаток пшеницы на начало месяца 1200 т, стоимость 480000 руб. Поступило за отчетный месяц:
Пшеница 3-го класса наиболее ценных сортов, поступившая по цене 356 руб. | 800 т, | стоимость | 284800 руб. |
Пшеница 2-го класса сильная с клейковиной 28 - 31%, поступившая по цене 456 руб. | 1000 т, | стоимость | 456000 руб. |
Пшеница 4-го класса рядовая с клейковиной ниже 18%, поступившая по цене 256 руб. | 1500 т, | стоимость | 384000 руб. |
Итого | 3300 т, | стоимость | 1124800 руб. |
Приход с остатком | 4500 т, | стоимость | 1604800 руб. |
Средняя цена пшеницы 1604800 : 4500 = 356,62 руб.
Передано в переработку за отчетный месяц 4000 т х 356,62 = 1426480 руб.
Отклонение по качеству от средних показателей по приходу и расходу (влажность и сорная примесь) 21397 руб.
РАСХОДЫ ПО ПОЛУЧЕНИЮ СЫРЬЯ, СЧЕТ N 10-1 (В РУБ.)
Наименование | Материальные расходы | Расходы по оплате труда | Отчисления соцстраху и др. | Амортизация основных фондов | Прочие расходы | Всего |
Остаток на начало месяца | 450 | 800 | 560 | 710 | 2520 | |
Расходы за месяц | 600 | 1650 | 610 | 2420 | 5280 | |
Итого расход с остатком | 1050 | 2450 | 1170 | 3130 | 7800 | |
Подлежит списанию | 933 | 2177 | 1040 | 2783 | 6933 | |
Остаток | 117 | 273 | 130 | 347 | 867 |
Для списания расходов по получению зерна на количество переданного в переработку зерна необходимо:
1. Определить процент расходов по получению зерна к стоимости поступившего зерна с остатком (480000 - 1124800 = 1604800 руб.):
(7800 х 100) : 1604800 = 0,486%.
2. Определяется сумма, подлежащая списанию на стоимость зерна, переданного в переработку:
(1426480 х 0,486) : 100 = 6933 руб.
3. Определяется процент списания по элементам:
(6933 х 100) : 7800 = 88,88%;
(1050 х 88,88) : 100 = 933 руб.,
и так по каждому элементу затрат.
Таким образом, стоимость зерна, переданного в переработку, составит 1426480 + 6933 + 21397 = 1454810 руб.
Дебет счета | Кредит счета | Сумма, руб. |
20 | 10-1 | 1433413 |
20 | 89 | 21397 |
(в тыс. руб.)
Кредит \ Дебет (счет 20) | Элементы затрат | Производственная себестоимость | Внутренние обороты по счетам | Всего внутренние обороты | |||||||||||||
Материальные затраты | Затраты на оплату труда | Отчисления на социальное страхование | Отчисления на обязательное медицинское страхование | Амортизация основных фондов | Прочие расходы | 05-1 | 20 | 23 | 25 | 26 | 28 | 31 | 84 | 89 | |||
1. Стоимость сырья и материалов за вычетом возвратных отходов | 31,8 32305,0 | 109,3 | 40,5 | 90,5 | 0,3 | 272,4 32305,0 | 272,4 | 272,4 | |||||||||
2. Топливо и энергия на технологические цели | 7,4 | 24,3 | 9,0 | 15,5 | 0,1 | 56,3 | 56,3 | 56,3 | |||||||||
3. Оплата труда и расходы, связанные с оплатой труда | 367,9 | 367,9 | |||||||||||||||
4. Отчисления в общественные фонды на социальные нужды | 136,1 | 136,1 | |||||||||||||||
5. Расходы на подготовку и освоение производства | 17,0 | 26,5 | 9,7 | 13,0 | 2,8 | 69,0 | 69,0 | 69,0 | |||||||||
6. Расходы на обслуживание и управление производством | 38,3 | 196,3 | 72,6 | 119,7 | 18,3 | 445,2 | 445,2 | 445,2 | |||||||||
7. Общепроизводственные расходы | 29,8 | 87,6 | 32,4 | 649,5 | 12,2 | 811,5 | 811,5 | 811,5 | |||||||||
8. Прочие производственные расходы | |||||||||||||||||
9. Производственная себестоимость | 32429,3 | 811,9 | 300,3 | 888,2 | 33,7 | 34463,4 | 272,4 | 56,3 | 445,2 | 811,5 | 69,0 | 1654,4 | |||||
10. Коммерческие расходы | 225,0 | 90,5 | 38,0 | 130,0 | 10,8 | 494,3 | |||||||||||
11. Полная себестоимость | 32654,3 | 902,4 | 338,3 | 1018,2 | 44,5 | 34957,7 | |||||||||||
12. Расходы по получению сырья (счет 05-1) | 31,8 | 5,0 104,3 | 1,9 38,6 | 24,0 66,5 | 0,3 | 30,9 241,5 | 241,5 | 241,5 | |||||||||
13. Вспомогательные производства (счет 23) | 78,7 | 258,2 | 95,5 | 164,7 | 1,3 | 598,4 | |||||||||||
14. Расходы по обслуживанию и управлению производством (счет 25) | 18,5 19,8 | 131,0 65,3 | 48,4 24,2 | 78,0 41,7 | 18,0 0,3 | 293,9 151,3 | 151,3 | 151,3 | |||||||||
15. Общепроизводственные расходы (счет 26) | 19,5 10,3 | 53,8 33,8 | 19,9 12,5 | 627,9 21,6 | 12,0 0,2 | 733,1 78,4 | 78,4 | 78,4 | |||||||||
16. Расходы будущих периодов (счет 31) | 30,2 3,8 | 40,5 12,4 | 14,9 4,6 | 18,3 7,9 | 5,4 | 109,3 28,7 | 28,7 | 28,7 | |||||||||
17. Недостачи и потери (счет 84) | |||||||||||||||||
18. Резерв предстоящих платежей (счет 89) | |||||||||||||||||
19. Услуги сторонним организациям | 5,6 | 18,1 | 6,6 | 11,5 | 0,4 | 42,2 | 42,2 | 42,2 | |||||||||
218,2 | 722,4 | 267,1 | 1062,1 | 37,9 | 2307,7 | 272,4 | 598,4 | 445,2 | 811,5 | 69,0 | 2196,5 | ||||||
Примечания:
1. По счетам "Расходы по получению сырья"; "Расходы по обслуживанию и управлению производством"; "Расходы будущих периодов"; "Общепроизводственные расходы" по первой строке отражаются прямые расходы, по второй строке - предварительно собранные на счетах вспомогательных производств.
2. Журнал учета затрат на производство открывается на каждый вид деятельности (помол).
3. Журнал учета затрат по вспомогательным производствам открывается на каждый вид вспомогательных производств.
по мукомольной промышленности
за __________________ 199_ г.
Объединение хлебопродуктов _________________________________
Предприятие ________________________________________________
I. Затраты на производство
Калькуляционные статьи | N строки | Сумма, тыс. руб. | На 1 т продукции, руб. коп. | ||
по плану, норме | по отчету | по плану, норме | по отчету | ||
А | Б | 1 | 2 | 3 | 4 |
Сырье и основные материалы за вычетом возвратных отходов | 1 | ||||
Топливо и энергия на технологические цели | 2 | ||||
Затраты на оплату труда | 3 | ||||
Отчисления в общественные фонды на социальные нужды | 4 | ||||
Расходы на подготовку и освоение производства | 5 | ||||
Расходы на обслуживание и управление производством | 6 | ||||
Общепроизводственные расходы | 7 | ||||
Прочие производственные расходы | 8 | ||||
Производственная себестоимость продукции | 9 | ||||
Коммерческие расходы | 10 | ||||
Полная себестоимость | 11 | ||||
II. Выход продукции и себестоимость
Продукция | N строки | Количество продукции, т | Полная себестоимость фактически выпущенной продукции | |||
по плановой, нормативной себестоимости отчетного года, тыс. руб. | по фактической себестоимости отчетного года, тыс. руб. | 1 тонны, руб. коп. | ||||
по плану, норме | по отчету | |||||
А | Б | 1 | 2 | 3 | 4 | 5 |
Мука пшеничная: | ||||||
крупчатка | 12 | |||||
высшего сорта хлебопекарная | 13 | |||||
высшего сорта макаронная: | ||||||
из твердых пшениц | 14 | |||||
из мягких пшениц | 15 | |||||
I сорта хлебопекарная | 16 | |||||
I сорта макаронная: | ||||||
из твердых пшениц | 17 | |||||
из мягких пшениц | 18 | |||||
II сорта | 19 | |||||
Мука кукурузная сортовая | 20 | |||||
Прочая сортовая | 21 | |||||
Обойная | 22 | |||||
Мука ржаная: | ||||||
сеяная | 23 | |||||
обдирная | 24 | |||||
обойная | 25 | |||||
прочая обойная | 26 | |||||
Мука прочая продовольственная: | ||||||
ржано-пшеничная обойная | 27 | |||||
пшенично-ржаная обойная | 28 | |||||
овсяная и др. | 29 | |||||
ячневая | 30 | |||||
Мука прочая фуражная | 31 | |||||
Дерть | 32 | |||||
Отруби и мучка кормовая, пшеничная, ржаная, кукурузная и другие | 33 | |||||
Зародыш | 34 | |||||
Всего продукции | 35 | |||||
в том числе коммерческие расходы | 36 | |||||
Побочные продукты некалькулируемые и отходы | 37 | |||||
Отходы негодные и потери (без оценки) | 38 | |||||
Руководитель Главный бухгалтер
по крупяной промышленности
за __________________ 199_ г.
Объединение хлебопродуктов _________________________________
Предприятие ________________________________________________
I. Затраты на производство
Калькуляционные статьи | N строки | Сумма, тыс. руб. | На 1 т продукции, руб. коп. | ||
по плану, норме | по отчету | по плану, норме | по отчету | ||
А | Б | 1 | 2 | 3 | 4 |
Сырье и основные материалы за вычетом возвратных отходов | 1 | ||||
Топливо и энергия на технологические цели | 2 | ||||
Затраты на оплату труда | 3 | ||||
Отчисления в общественные фонды на социальные нужды | 4 | ||||
Расходы на подготовку и освоение производства | 5 | ||||
Расходы на обслуживание и управление производством | 6 | ||||
Общепроизводственные расходы | 7 | ||||
Прочие производственные расходы | 8 | ||||
Производственная себестоимость продукции | 9 | ||||
Коммерческие расходы | 10 | ||||
Полная себестоимость | 11 | ||||
II. Выход продукции и себестоимость
Продукция | N строки | Количество продукции, т | Полная себестоимость фактически выпущенной продукции | |||
по плановой, нормативной себестоимости отчетного года, тыс. руб. | по фактической себестоимости отчетного года, тыс. руб. | 1 тонны, руб. коп. | ||||
по плану, норме | по отчету | |||||
А | Б | 1 | 2 | 3 | 4 | 5 |
Крупа: | ||||||
манная пшеничная | 12 | |||||
кукурузная шлифованная | 13 | |||||
кукурузная мелкая | 14 | |||||
пшено из рядового проса | 15 | |||||
пшено из ценных сортов проса | 16 | |||||
гречневая | 17 | |||||
перловая 5-номерная | 18 | |||||
ячневая | 19 | |||||
рис | 20 | |||||
горох | 21 | |||||
пшеничная полтавская и другие | 22 | |||||
овсяная | 23 | |||||
толокно | 24 | |||||
геркулес | 25 | |||||
геркулес расфасованный | 26 | |||||
гречневая, перловая, не требующая варки | 27 | |||||
прочая | 28 | |||||
Отруби и мучка кормовая, пшеничная и другие | 29 | |||||
30 | ||||||
31 | ||||||
32 | ||||||
Всего продукции | 33 | |||||
в том числе коммерческие расходы | 34 | |||||
Побочные продукты некалькулируемые и отходы (оцениваемые) | 35 | |||||
Лузга | 36 | |||||
Отходы негодные и потери (без оценки) | 37 | |||||
Руководитель Главный бухгалтер
по комбикормовой промышленности
за __________________ 199_ г.
Объединение хлебопродуктов _________________________________
Предприятие ________________________________________________
I. Затраты на производство
Калькуляционные статьи | N строки | Сумма, тыс. руб. | На 1 т продукции, руб. коп. | ||
по плану, норме | по отчету | по плану, норме | по отчету | ||
А | Б | 1 | 2 | 3 | 4 |
Сырье и основные материалы за вычетом возвратных отходов | 1 | ||||
Топливо и энергия на технологические цели | 2 | ||||
Затраты на оплату труда | 3 | ||||
Отчисления в общественные фонды на социальные нужды | 4 | ||||
Расходы на подготовку и освоение производства | 5 | ||||
Расходы на обслуживание и управление производством | 6 | ||||
Общепроизводственные расходы | 7 | ||||
Прочие производственные расходы | 8 | ||||
Производственная себестоимость | 9 | ||||
Коммерческие расходы | 10 | ||||
Полная себестоимость | 11 | ||||
II. Выход продукции и себестоимость
Продукция | N строки | Количество продукции, т | Полная себестоимость фактически выпущенной продукции | |||
по плановой, нормативной себестоимости отчетного года, тыс. руб. | по фактической себестоимости отчетного года, тыс. руб. | 1 тонны, руб. коп. | ||||
по плану, норме | по отчету | |||||
А | Б | 1 | 2 | 3 | 4 | 5 |
Комбикорма для: | ||||||
птицы | 12 | |||||
молодняка птицы | 13 | |||||
поросят-сосунков и поросят-отъемышей | 14 | |||||
прочих свиней | 15 | |||||
телят | 16 | |||||
крупного рогатого скота | 17 | |||||
овец | 18 | |||||
лошадей и оленей | 19 | |||||
прудовых карповых рыб | 20 | |||||
кроликов и нутрий | 21 | |||||
пушных зверей | 22 | |||||
форелей | 23 | |||||
лабораторных животных | 24 | |||||
Итого комбикормов | 25 | |||||
в том числе комбикорма для молодняка сельскохозяйственных животных молочного периода | 26 | |||||
Белково-витаминные добавки | 27 | |||||
Карбамидный концентрат | 28 | |||||
Премиксы (обогатительные смеси) | 29 | |||||
Кормовые смеси (из лузги, соломы, стержней кукурузы) | 30 | |||||
Дерть | 31 | |||||
32 | ||||||
Всего продукции | 33 | |||||
в том числе коммерческие расходы | 34 | |||||
Кроме того, гранулирование и брикетирование | 35 | |||||
Потери (без оценки) | 36 | |||||
Руководитель Главный бухгалтер
ОСНОВНЫЕ ПОЛОЖЕНИЯ
ПО ОТНЕСЕНИЮ ИЗДЕРЖЕК ОБРАЩЕНИЯ НА СЕБЕСТОИМОСТЬ
ПРОМЫШЛЕННОЙ ПРОДУКЦИИ НА ПРЕДПРИЯТИЯХ МУКОМОЛЬНО-КРУПЯНОЙ
И КОМБИКОРМОВОЙ ПРОМЫШЛЕННОСТИ, ИМЕЮЩИХ В СВОЕМ СОСТАВЕ
ХЛЕБОПРИЕМНУЮ ДЕЯТЕЛЬНОСТЬ
В связи с введением единого порядка налогообложения прибыли, принципа реализации зерна и продуктов его переработки в объединенных хозяйствах (на комбинатах) хлебопродуктов <*>, осуществляющих кроме промышленной и хлебоприемную деятельность, рекомендуется упростить порядок планирования, учета и калькулирования себестоимости продукции.
--------------------------------
<*> И в объединениях по хлебоприемным предприятиям, основной функцией которых является обслуживание конкретного предприятия.
До настоящего времени расходы по хлебоприемной деятельности, осуществляемой промышленными предприятиями, планируются и учитываются обособленно и возмещаются предприятию за счет реализации по зерну и продуктам его переработки.
Хлебоприемные предприятия (заготовительные, реалбазы и др.) в составе объединенных хозяйств (комбинатов) выполняют в основном функции по обслуживанию промышленной деятельности. В этих условиях нет необходимости отдельного планирования и учета расходов по хлебоприемной деятельности, а все расходы целесообразно отражать в составе себестоимости промышленной продукции. Включение затрат (издержек обращения), ранее планируемых по хлебоприемной деятельности, в состав себестоимости продукции следует производить в соответствии с методическими рекомендациями по планированию, учету и калькулированию себестоимости продукции (работ, услуг) на предприятиях мукомольной, крупяной и комбикормовой промышленности как по элементам затрат, так и по статьям калькуляции.
В частности, расходы по аппарату управления объединенного предприятия планируются и учитываются по промышленной деятельности и соответственно должны быть целиком отнесены на себестоимость выпускаемой продукции, если на предприятии не выполнялись работы по другим видам деятельности (капитальное строительство, выполняемое собственным способом, выполнение работ на сторону, реализация зерна для переработки и др.).
Расходы по содержанию складского хозяйства (расходы по доставке зерна на элеватор от поставщиков, основная и дополнительная заработная плата; отчисления на социальное страхование, в пенсионный фонд, государственный фонд занятости; топливо всех видов; смазочные и эксплуатационные материалы; ремонт; амортизационные отчисления; прочие расходы), связанного с приемкой, хранением и отпуском зерна и продуктов его переработки, так же как и содержание примельничных элеваторов, должны планироваться и учитываться в составе расходов по получению сырья и соответственно списываться на стоимость перерабатываемого зерна, как это предусмотрено методическими рекомендациями по планированию себестоимости промышленной продукции, а также и реализуемых на сторону хлебопродуктов с добавлением части управленческих расходов.
Если на предприятии в составе хлебоприемной деятельности имеется обособленное сушильное хозяйство, в этом случае расходы, связанные с сушкой и очисткой зерна, должны планироваться и учитываться обособленно как "Вспомогательное производство". Расходы, учтенные на вспомогательных производствах, распределяются в зависимости от выполняемого объема работ, т.е. если производились сушка и очистка собственного зерна, расходы относятся на стоимость зерна (на отдельную карточку "Транспортно-заготовительные расходы"): при подработке зерна до семенных кондиций расходы по этим операциям относятся на результаты деятельности предприятия по этим операциям; при работе с зерном на давальческих началах (по договорам) расходы покрываются за счет средств, получаемых с предприятий за оказанные услуги; аналогично и по другим работам.
На предприятиях, имеющих в своем составе "Реализационные базы" по реализации завозимой продукции, в связи с тем, что по ним формирование и определение цены реализации зерна и продуктов его переработки, а также определение налога на добавленную стоимость имеют особенность, следует средства хозяйства по содержанию таких баз, осуществляющих функции реализации, выделить в обособленный участок (цех) и обеспечить в этом случае обособленное планирование и учет как вспомогального производства.
Вернуться в "Каталог нормативных документов"
Источник информации: https://xn--c1ad2agd.xn--p1ai/documents/dop_documents/80/pravi_360/0/metod.html
На правах рекламы:
|
© Антон Серго, 1998-2026.
|
Разработка сайта |
|