

Полное меню
- Актуальное
законодательство - Интернет
и право- - Рассылка ''Закон есть закон''
- - Форум сайта (архив)
- - Законодательство
- - Судебная практика (необычная)
- - Судебная практика (авторская)
- - Процедура UDRP и и решения WIPO
- - Книги серии ''Интернет и Право''
- - Книги в открытом доступе
- - Учебный курс ''Интернет и Право''
- - Учебный курс ''Доменные споры''
- - Литература по ''Интернет и Право''
- - Литература по интел. собственности
- - Научный уголок (работы гостей)
- - Авторские публикации
- Информационные
материалы - ЮРИДИЧЕСКИЕ
УСЛУГИ- - Перечень юридических услуг
- - Карта юридических услуг
- - Юридическая консультация
- - Доменные споры (RU), авторское право
- - Международный суд по доменам (COM)
- - Защита прав на маркетплейсе (WB, Ozon)
- - Защита прав в соцсетях (Vk, Ok, FB)
- - Купля-продажа домена, сайта, ПО
- - Досудебное урегулирование конфликта
- - Защита чести и деловой репутации
- - Отмена блокировки сайта/домена РКН
- - ФАС: товарные знаки, авторское право
- - Регистрация ПО/сайта (Роспатент)
- - Юридическая проверка домена
- - Нотариальное заверение сайтов
- - Способы и формы оплаты услуг
- - Мы в СМИ
- - О компании, клиенты
- - Наши дела и победы
- - Контакты и реквизиты
- Информация
о сайте -


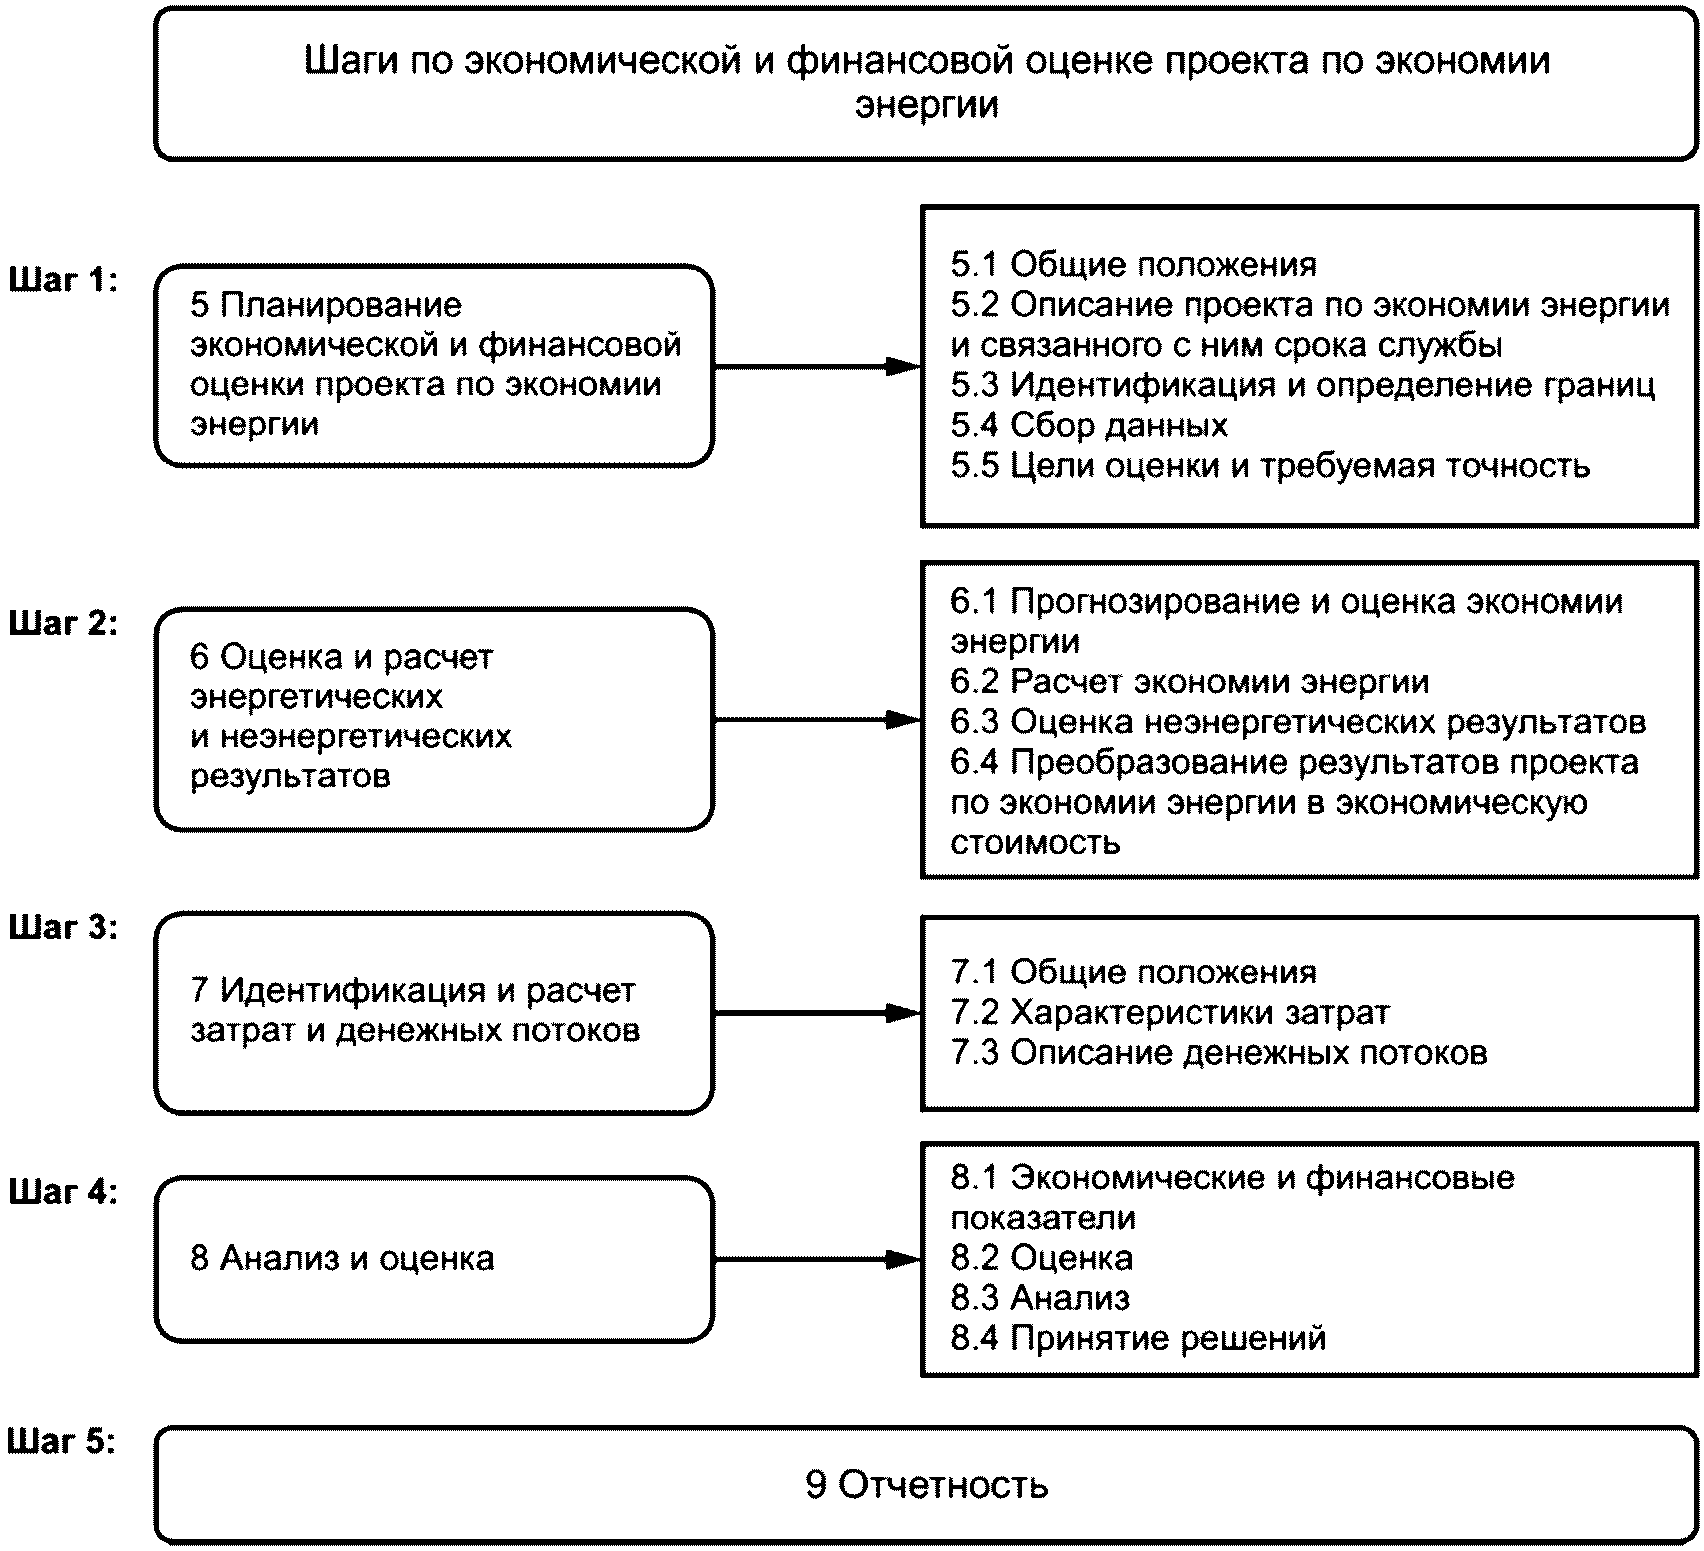
ОписаниеИсточник публикации М.: ФГБУ "Институт стандартизации", 2022 Примечание к документу Документ введен в действие с 01.07.2023. Название документа "ГОСТ Р 70515-2022/ISO/TS 50044:2019. Национальный стандарт Российской Федерации. Проекты по экономии энергии. Руководящие указания по проведению экономической и финансовой оценки" (утв. и введен в действие Приказом Росстандарта от 07.12.2022 N 1447-ст) "ГОСТ Р 70515-2022/ISO/TS 50044:2019. Национальный стандарт Российской Федерации. Проекты по экономии энергии. Руководящие указания по проведению экономической и финансовой оценки"
|
|||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||||

Обозначение/сокращение | Расшифровка | Типичная единица измерения |
An | годовые инвестиции (постоянные и переменные) | $ |
As | единая годовая экономия | |
At | чистый денежный поток | $ |
At,i | годовые затраты, включая переменные и постоянные годовые затраты и затраты на оборотный капитал | $ |
Cd | ликвидационные затраты (или чистый ликвидационный доход) | $ |
Ce | стоимость сэкономленной энергии | $/кВт·ч, $/МДж |
Ci | первоначальные затраты на систему | $ |
Cm | затраты на техническое обслуживание и ремонт | $ |
Ct | денежный отток (в начале и в ходе проекта; может включать первоначальные инвестиции) | $ |
DPP | дисконтированный срок окупаемости | годы |
Ec | годовое потребление энергии | кВт·ч, МДж |
Ep | цена на энергию | $ |
i | процентная ставка | % |
IRR | внутренняя норма доходности | % |
LCC | стоимость жизненного цикла | $ |
n | срок службы системы | годы |
NPV | чистая приведенная стоимость | $ |
PI | индекс доходности | - |
PP | срок окупаемости | годы |
PV | приведенная стоимость | $ |
r | норма дисконта | % |
Rt | денежный приток | $ |
SPP | простой срок окупаемости | годы |
t | время | годы |
Примечание - Для простоты финансовая единица валюты в настоящем стандарте обозначена символом $. На практике она, как правило, будет соответствовать местной валюте страны, в которой реализуется проект по экономии энергии. | ||
При планировании и описании проекта по экономии энергии следует рассматривать связанные с ним затраты и денежные потоки. Как и для любого другого случая инвестирования, проект по экономии энергии обычно должен показывать доходность инвестированного капитала большую, чем пороговая ставка.
Примечание - Организация принимает решение о том, должна ли доходность проекта превышать пороговую ставку. Проект по экономии энергии может реализовываться в рамках социальной лицензии на деятельность.
Чтобы иметь возможность принять решение о ходе действий по рекомендациям энергетического аудита, руководству необходимо рассчитать все затраты, связанные с проектом, и определить потенциальную отдачу от предложения.
Однако это не так просто, как может показаться на первый взгляд. Экономия от проектов по экономии энергии часто уменьшается со временем, а сами проекты по экономии энергии по мере их старения могут требовать большего технического обслуживания с более высокими сопутствующими затратами.
Если проект по экономии энергии финансируется самостоятельно или реализуется за счет заемных денег, то во внимание будет приниматься альтернативная стоимость привлеченных денежных средств или уплата процентов. На стоимость любой экономии энергии, которая может быть достигнута в будущем, будут влиять как инфляция, так и налоги. Поэтому важно, чтобы процесс экономической и финансовой оценки позволял учитывать все эти факторы в целях определения подлежащих реализации проектов и оптимизации достигаемых выгод. В связи с этим для оказания помощи лицам, принимающим решения, был разработан ряд методов учета и финансовой оценки.
Степень подробности финансовой оценки должна быть соразмерна размеру инвестиций. Организации могут рассматривать степень подробности финансового анализа в зависимости от величины выгод и связанных с ними затрат.
При проведении экономической и финансовой оценки проекта по экономии энергии следует рассматривать следующие элементы:
- назначение оценки;
- требуемая точность результатов оценки;
- доступность данных, связанных с потреблением энергии в пределах выбранной границы;
- бюджет капитальных затрат для реализации проекта по экономии энергии;
- виды затрат, связанных с проектом по экономии энергии, включая неэнергетические затраты;
- текущая ситуация с потреблением энергии и значимые переменные;
- будущая ситуация с потреблением энергии и затратами;
- неопределенность и риски, связанные с затратами и экономией от проекта по экономии энергии;
- экономические и финансовые показатели для оценки проекта по экономии энергии;
- информация о том, оправдана ли полная финансовая оценка с учетом необходимых инвестиций в проект.
5.3.1 Общие положения
Должна быть выбрана граница проекта по экономии энергии, обеспечивающая охват или расчет в виде эффектов взаимодействия всех взаимодействий и деятельности, связанных с проектом по экономии энергии.
Граница проекта по экономии энергии может включать объекты, системы, процессы и оборудование, на которые влияет проект по экономии энергии или действие(я) по улучшению энергетических результатов деятельности, выполняемое(ые) в рамках проекта. В границу проекта по экономии энергии следует включать измерения или расчеты, необходимые для определения эффектов взаимодействия при реализации проекта.
Граница проекта может быть проведена вокруг отдельного(ых) действия(й) по улучшению энергетических результатов деятельности или проекта по экономии энергии, если признается, что не будет никаких эффектов взаимодействия с другими объектами, системами или оборудованием.
Примечание - Примеры границ проекта по экономии энергии:
a) университетский городок;
b) инженерный факультет университета;
c) все системы освещения в университетском городке.
5.3.2 Примеры границ проекта по экономии энергии
В зависимости от вида действий проект по экономии энергии или действие по улучшению энергетических результатов деятельности может принимать различные формы, в том числе:
a) организационная культура, например, изменение поведения работников организации за счет профессиональной подготовки;
b) замена старых технологий новыми или дооснащение новой составной частью для улучшения работы оборудования;
c) использование возобновляемых источников энергии, например, использование фотоэлектрической панели для снижения расхода топлива в генерирующей системе;
d) использование сторонних услуг для улучшения энергетических результатов деятельности, например, профессиональная подготовка, энергетические аудиты, консультационные услуги по ремонту и техническому обслуживанию объектов и оборудования.
Проект по экономии энергии может включать одно или несколько действий по улучшению энергетических результатов деятельности, как показано на рисунке 2 и в таблице 1.
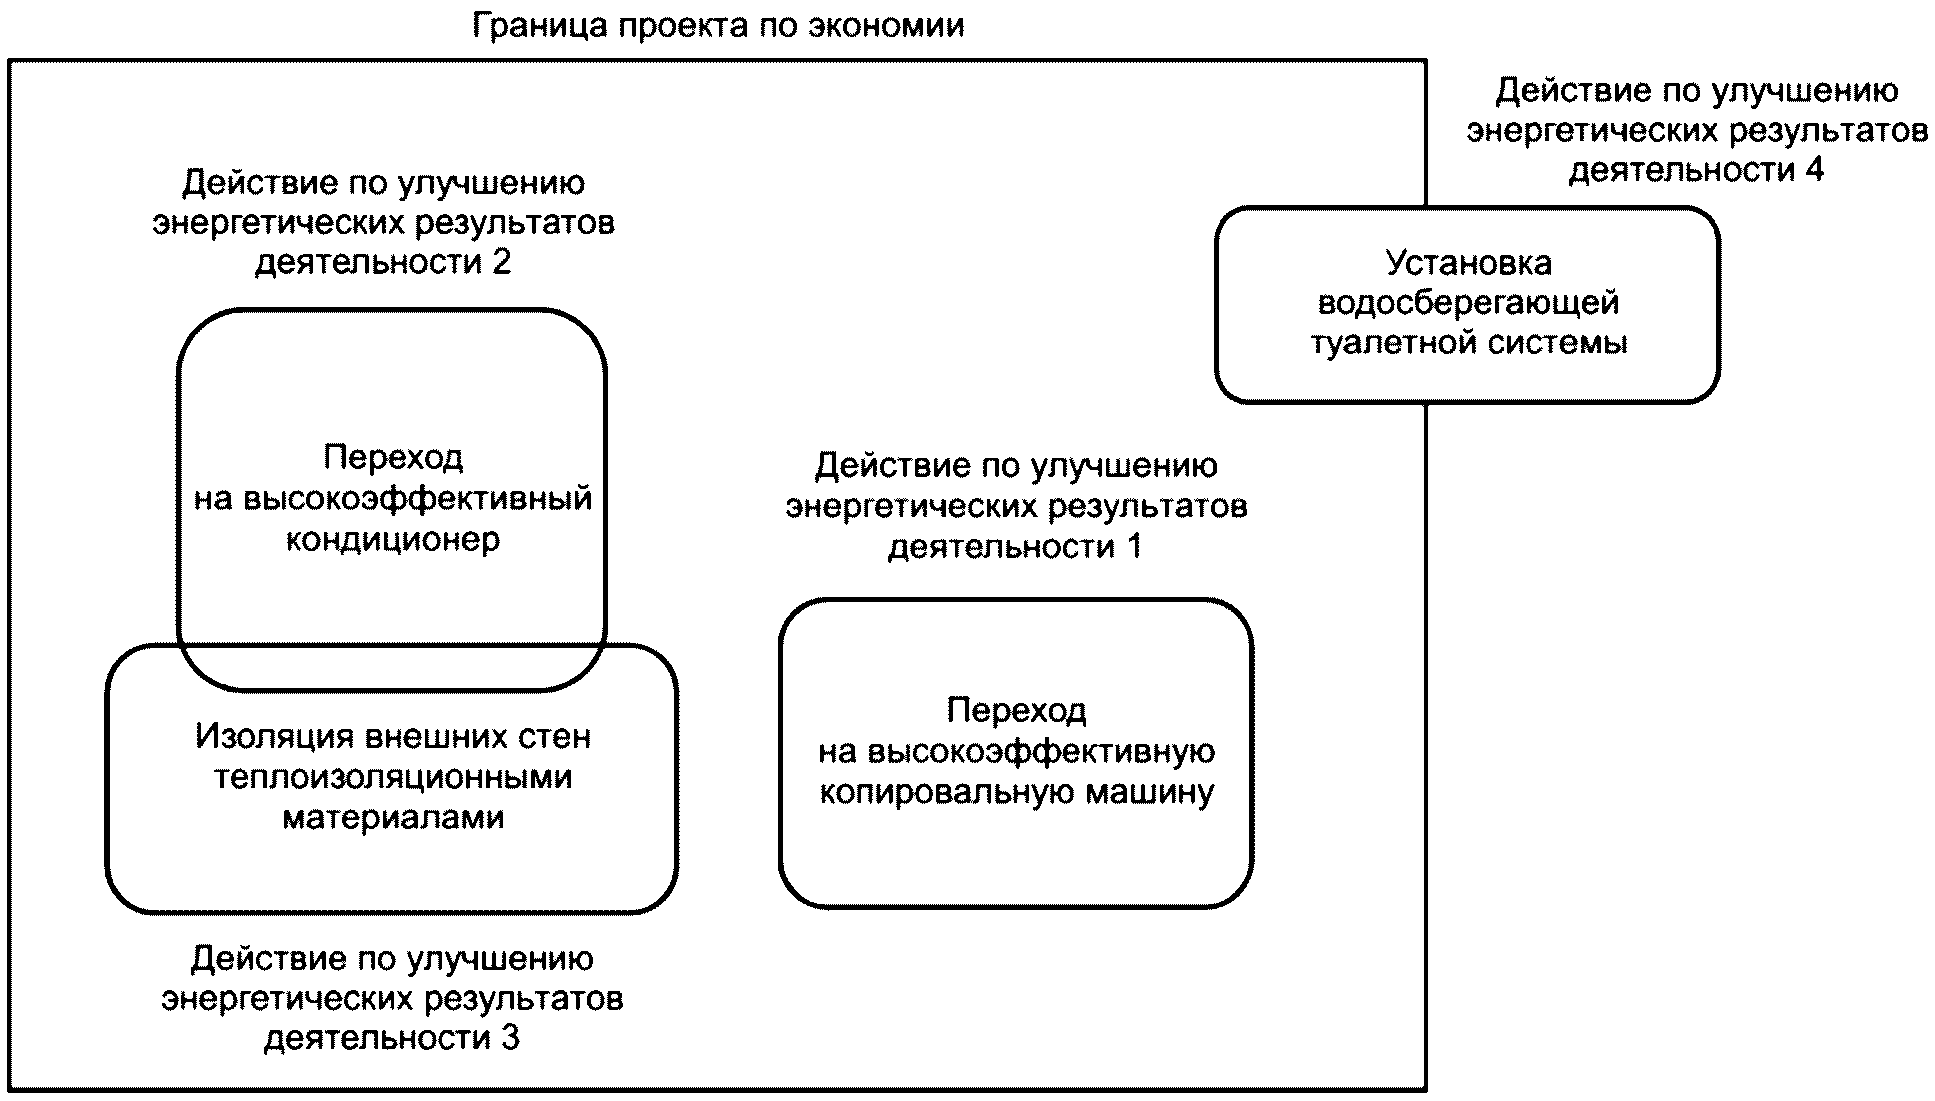
Примечание - Установка водосберегающей туалетной системы не экономит энергию в пределах границы проекта по экономии энергии. Она может экономить энергию за пределами границы проекта по экономии энергии в зависимости от того, как в пределах указанной границы обеспечивается доступность воды.
Рисунок 2 - Пример действий по улучшению энергетических
результатов деятельности в пределах границы проекта
по экономии энергии
Таблица 1
результатов деятельности и границы проекта
по экономии энергии
N | Действие по улучшению энергетических результатов деятельности | Внутри или вне границ проекта по экономии энергии? |
Действие по улучшению энергетических результатов деятельности 1 | Установка нового упаковочного оборудования | Внутри |
Действие по улучшению энергетических результатов деятельности 2 | Замена двигателей в смесительных и тестомесильных машинах на двигатели с приводом переменной частоты вращения | Внутри |
Действие по улучшению энергетических результатов деятельности 3 | Замена люминесцентных ламп на заводе и в прилегающих офисах на светодиодные лампы | На границе (часть внутри, часть вне) |
Действие по улучшению энергетических результатов деятельности 4 | Обучение персонала работе на новом оборудовании | Внутри |
Действие по улучшению энергетических результатов деятельности 5 | Установка фотоэлектрических панелей на крыше склада | Вне (несмотря на то, что часть вырабатываемой электроэнергии может быть использована внутри завода) |
Действие по улучшению энергетических результатов деятельности 6 | Новая установка рекуперации тепла в моечной (когда противни для выпечки и емкости для смешивания подвергаются мойке в ночное время) | Внутри |
Действие по улучшению энергетических результатов деятельности 7 | Новые кондиционеры в отделе продаж | Вне |
Действие по улучшению энергетических результатов деятельности 8 | Замена печей для выпечки с газовых на электрические | Внутри |
Для сбора и определения данных в количественном виде, необходимых для экономической и финансовой оценки проекта по экономии энергии, требуется план сбора данных, включающий источники данных, методы сбора и измерения.
Сбор данных для проведения оценки достаточной точности зависит от их доступности и достоверности, а также сопутствующих затрат. Для обеспечения наилучшего качества и точности, возможных для данных, следует разработать план сбора данных в соответствии с целями количественной оценки и имеющимися ресурсами. План должен указывать данные, необходимые для расчета экономических показателей, а также определять, каким образом и с какой частотой эти данные должны собираться и сохраняться.
В случаях, когда данные недоступны или характер проекта таков, что данные не могут быть получены путем измерений, следует применять оценочный метод.
Прежде чем проводить экономическую и финансовую оценку, организация должна рассмотреть необходимый уровень точности, основываясь на цели и методе оценки. Во многих случаях может проводиться финансовый анализ с приблизительной (примерной) оценкой или могут применяться опубликованные бенчмарки для определения того, следует ли проводить последующую подробную оценку. При этой первоначальной оценке, возможно, не потребуется рассмотрение всех значимых переменных, но вместо этого следует рассматривать только те, которые оказывают наиболее значительное влияние. Она также может опираться на существующие источники данных, такие как показания счетчиков, счета за коммунальные услуги или годовые объемы производства.
В некоторых случаях возможно применять оценки и допущения, которые снижают уровень необходимой детализации и позволяют применять средние значения, а не подробные расчеты за год.
Для принятия окончательного инвестиционного решения может потребоваться сбор более точных данных, например, путем установки оборудования для мониторинга, такого как счетчики энергии для подсистем, или путем сбора других потенциально значимых данных, таких как количество людей, использующих объект, или суточный объем производства на промышленном объекте.
По мере прохождением стадий разработки проекта по экономии энергии точность повышается. После каждой стадии экономические и финансовые показатели следует пересчитывать для принятия решения о дальнейшем продвижении проекта по экономии энергии.
Первым действием при проведении оценки экономии энергии для проекта по экономии энергии является выбор подходящего подхода по оценке экономии с рассмотрением подходящего уровня точности, удовлетворяющего требованиям принятой политики.
Методология определения прогнозной экономии энергии для каждого вида проекта по экономии энергии или действия по улучшению энергетических результатов деятельности представлена в стандарте ИСО 50046.
Расчет прогнозной экономии энергии следует выполнять в соответствии со стандартом ИСО 50046. Пример подробных расчетов см. в стандарте ИСО 50046:2019, приложение E. Для экономической оценки важное значение имеют нижеуказанные моменты.
В зависимости от сложности проекта по экономии энергии, уровня точности результатов измерений и доступности данных расчет следует подкреплять данными измерений в части базиса и условий после установки.
Расчеты экономии энергии для проекта по экономии энергии или действия по улучшению энергетических результатов деятельности сильно различаются по сложности и точности, так как эти проекты еще не реализованы. Для выбора расчета экономии энергии подходящего вида следует рассмотреть разные факторы, включая точность, чувствительность, неопределенность и требования, связанные с данным.
Прогнозирование экономии энергии следует выполнять с теми уровнями точности и затратами, которые соответствуют поставленным целям. Следует внимательно подойти к тому, что более точные прогнозы сопряжены с большими затратами.
Прогнозную экономию энергии рекомендуется преобразовать в уменьшение затрат на энергию. Такое преобразование может быть выполнено путем умножения потребления энергии на цену за единицу энергии для каждого источника энергии. Следует отметить, что расчет уменьшения энергии, в которое вносят вклад несколько действий по улучшению энергетических результатов деятельности, требует учета эффектов взаимодействия для прогнозной экономии энергии.
Примечания
1 Для получения более подробной информации об общих технических правилах для измерения, расчета и верификации экономии энергии в проектах модернизации или новых проектах см. стандарт ИСО 17741.
2 Дополнительная информация о шагах по расчету экономии энергии представлена в приложении A.
Влияние мер проекта по экономии энергии обычно рассчитывается с точки зрения энергии, а часто и выбросов, но проект по экономии энергии может также приносить неэнергетические выгоды. К ним относятся косвенные выгоды, такие как экономия при эксплуатации и техническом обслуживании, смягчение последствий изменения климата, производительность предприятия, цены на энергию, повышение комфорта или производительности людей, сокращение времени простоя, увеличение пропускной способности, снижение чувствительности к качеству на входе, повышение ремонтопригодности, повышение устойчивости к затоплению, экстремальным температурам, землетрясениям и перебоям в энергоснабжении. Иногда проекты по экономии энергии оказывают неблагоприятное влияние на другие параметры, и, если таковые имеются, также следует рассчитывать.
Идентификация и количественное определение неэнергетических выгод от проекта по экономии энергии с точки зрения снижения затрат, создания ценности и снижения рисков, а также включение их в инвестиционные оценки могут внести значительный вклад в повышение приоритетов инвестирования в проект по экономии энергии.
Специалистам по оценке проектов по экономии энергии следует применять установленные методологии для измерения, количественного определения, верификации, определения стоимости и формирования отчетности в части неэнергетических выгод. Неэнергетические результаты действия по улучшению энергетических результатов деятельности или проекта по экономии энергии могут быть позитивными (например, повышение производительности, улучшение качества воздуха, благоприятное воздействие на здоровье) или негативными (например, сокращение срока службы, увеличение объемов технического обслуживания, ухудшение характеристик неэнергетических результатов). Организациям следует оценивать как позитивные, так и негативные результаты действий по улучшению энергетических результатов деятельности. Им также следует обеспечивать, чтобы инвестиции, которые могут быть непосредственно идентифицированы и являются необходимыми для возникновения указанных результатов, включались в финансовый анализ.
6.4.1 Общие положения
Суть экономической и финансовой оценки заключается в идентификации всех вложений и доходов в течение всего срока действия проекта по экономии энергии с целью проведения оценки способности проекта по экономии энергии достичь финансовой устойчивости и удовлетворительной нормы доходности. Оценка обычно проводится в постоянных рыночных ценах и в формате отчета о движении денежных средств. Отчет показывает разницу между всеми доходами и вложениями с учетом времени и места их возникновения.
6.4.2 Доходы
В отчете о движении денежных средств указываются доходы, получаемые за счет проекта по экономии энергии. Эти доходы могут принимать различные формы. Наиболее простым является идентификация экономии энергии и неэнергетической экономии, возникающих за счет проекта по экономии энергии. В этом случае оценка доходов - это просто вопрос оценки денежной стоимости экономии энергии и неэнергетической экономии.
6.4.3 Оценка внешних издержек и выгод
Экономическая оценка проекта по экономии энергии, как правило, сосредоточена на измерении выгод и затрат, связанных с проектом по экономии энергии, для непосредственных пользователей рассматриваемой инфраструктуры или активов. Тем не менее проект по экономии энергии может также привести к выгодам или издержкам, возникающим у других пользователей, обычно называемым "внешними издержками" или "экстерналиями".
Оценка внешних издержек и выгод не входит в финансовый анализ проекта по экономии энергии, однако вопрос цены (например, цена на углеродную квоту), связанной с внешними издержками, может быть рассмотрен при анализе чувствительности.
Экономическая и финансовая оценка проекта по экономии энергии или действия по улучшению энергетических результатов деятельности включает в себя три элемента:
a) идентификация и оценка затрат, связанных с инвестированием (финансовый подход);
b) идентификация и оценка всех выгод, подлежащих получению за счет инвестирования (экономический подход);
c) сравнение возникающих затрат с выгодами от экономии энергии и неэнергетическими выгодами для определения целесообразности инвестирования (оценка и анализ).
7.2.1 Общие положения
Основные цели проведения экономической и финансовой оценки проекта по экономии энергии можно классифицировать следующим образом:
a) сбор соответствующей информации и расчет возникающих затрат и денежных потоков в части оборудования и установок;
b) оценка и расчет как прямых, так и косвенных затрат, например, оборотного капитала, общих и начальных затрат, производственных затрат;
c) расчет стоимости энергоснабжения в зависимости от местоположения: предполагается, что проект по экономии энергии реализуется при ожидаемых ценах на коммунальные услуги (например, цены на топливо и электрическую энергию), применимых в месте реализации проекта по экономии энергии в течение периода оценки проекта, а также при существующих условиях, связанных с ценами на коммунальные услуги, включая инфляцию, особенно в отношении энергии, генерируемой на месте.
Анализ результатов даст надлежащее представление о целесообразности проекта по экономии энергии и понимание его будущих экономических перспектив. При определении потенциальной экономии затрат на энергию следует рассматривать характер всех договоров на снабжение энергией. Особенно важны любые так называемые договоры вида "бери или плати", поскольку экономия энергии может не привести к какой-либо экономии затрат на энергию.
Для проведения анализа проекта по экономии энергии, основывающегося на экономических и финансовых соображениях, следует определить и рассчитать все затраты.
При оценке потенциальных затрат, связанных с проектом по экономии энергии, важно установить вид затрат, включая такие виды, как постоянные, переменные и полные затраты. Определение вида и расчет величины, проводимые в отношении каждого случая затрат, помогают специалистам по оценке выбрать подходящие показатели для экономической оценки проекта по экономии энергии, а заинтересованным сторонам - принять решения.
В типичном проекте по экономии энергии имеется два вида затрат:
- переменные затраты;
- постоянные затраты.
Таким образом, полные инвестиции в любой проект представляет собой сумму постоянных и переменных затрат.
Пример, приведенный в приложении B, показывает, как могут сочетаться постоянные, и переменные затраты для образования полных операционных издержек.
7.2.2 Переменные затраты
Затраты, связанные с операционной деятельностью проекта по экономии энергии и снижением потребления энергии, подлежат расчету. В общей классификации эти затраты известны как "переменные затраты" и содержат две подгруппы, называемые "общие затраты" и "производственные затраты".
Переменные затраты должны оцениваться как минимум на ежегодной основе. Лучшими источниками информации для оценки переменных затрат являются прошлые счета за коммунальные услуги, тенденции рынка источников энергии и применимые данные из аналогичных проектов. Вместе с тем при оценке переменных затрат следует учитывать инфляцию и географическое положение.
Переменные затраты могут включать:
a) прямые и косвенные затраты на рабочую силу;
b) затраты на сырье;
c) затраты на коммунальные услуги, включая водоснабжение и энергоснабжение;
d) затраты на ремонт и техническое обслуживание;
e) амортизацию (в некоторых условиях).
7.2.3 Постоянные затраты
Постоянные затраты можно разделить на следующие две группы.
a) Прямые затраты: Некоторые затраты непосредственно связаны с видами оборудования и тем, как оно используется в проекте по экономии энергии. Затраты, которые главным образом осуществляются для приобретения необходимого оборудования и его установку, являются прямыми затратами. Затраты, связанные с подготовительными работами, устройством места расположения и оснащением измерительными приборами, являются производными от вышеуказанных затрат и необходимы в целях подготовки каждого проекта по экономии энергии.
b) Косвенные затраты: Затраты, которые непосредственно не связаны с операционной деятельностью проекта по экономии энергии, но должны быть добавлены к постоянным затратам на промышленный объект, являются косвенными затратами. Эта группа включает в себя технический надзор и затраты на строительство. В дополнение к этим затратам следует принимать во внимание затраты на случай непредвиденных обстоятельств, в частности при строительстве и подготовке к различным этапам проекта. Эти затраты также можно рассматривать как косвенные затраты.
Различные подгруппы прямых и косвенных затрат показаны на рисунке 3. При экономической и финансовой оценке проекта по экономии энергии информация, приведенная на рисунке, рассматривается как инвесторами, так и специалистами по оценке.
7.2.4 Полные капиталообразующие инвестиции
Существует несколько видов затрат, связанных с приобретением и введением в действие машин, оборудования и услуг в рамках проекта по экономии энергии, которые следует определить до начала реализации указанного проекта. Как правило, капитал, необходимый для подготовки и установки требуемого оборудования, называется "стоимость основного капитала". Аналогичным образом капитал, необходимый для использования в функциональных частях, называется "оборотный капитал" (например, затраты на постоянное увеличение запасов). Сумму постоянных затрат и оборотных средств обычно называют "полные капиталообразующие инвестиции".
На рисунке 3 показана методология и типичные группы прямых и косвенных затрат, которые применяются для расчета полных капиталообразующих инвестиций.
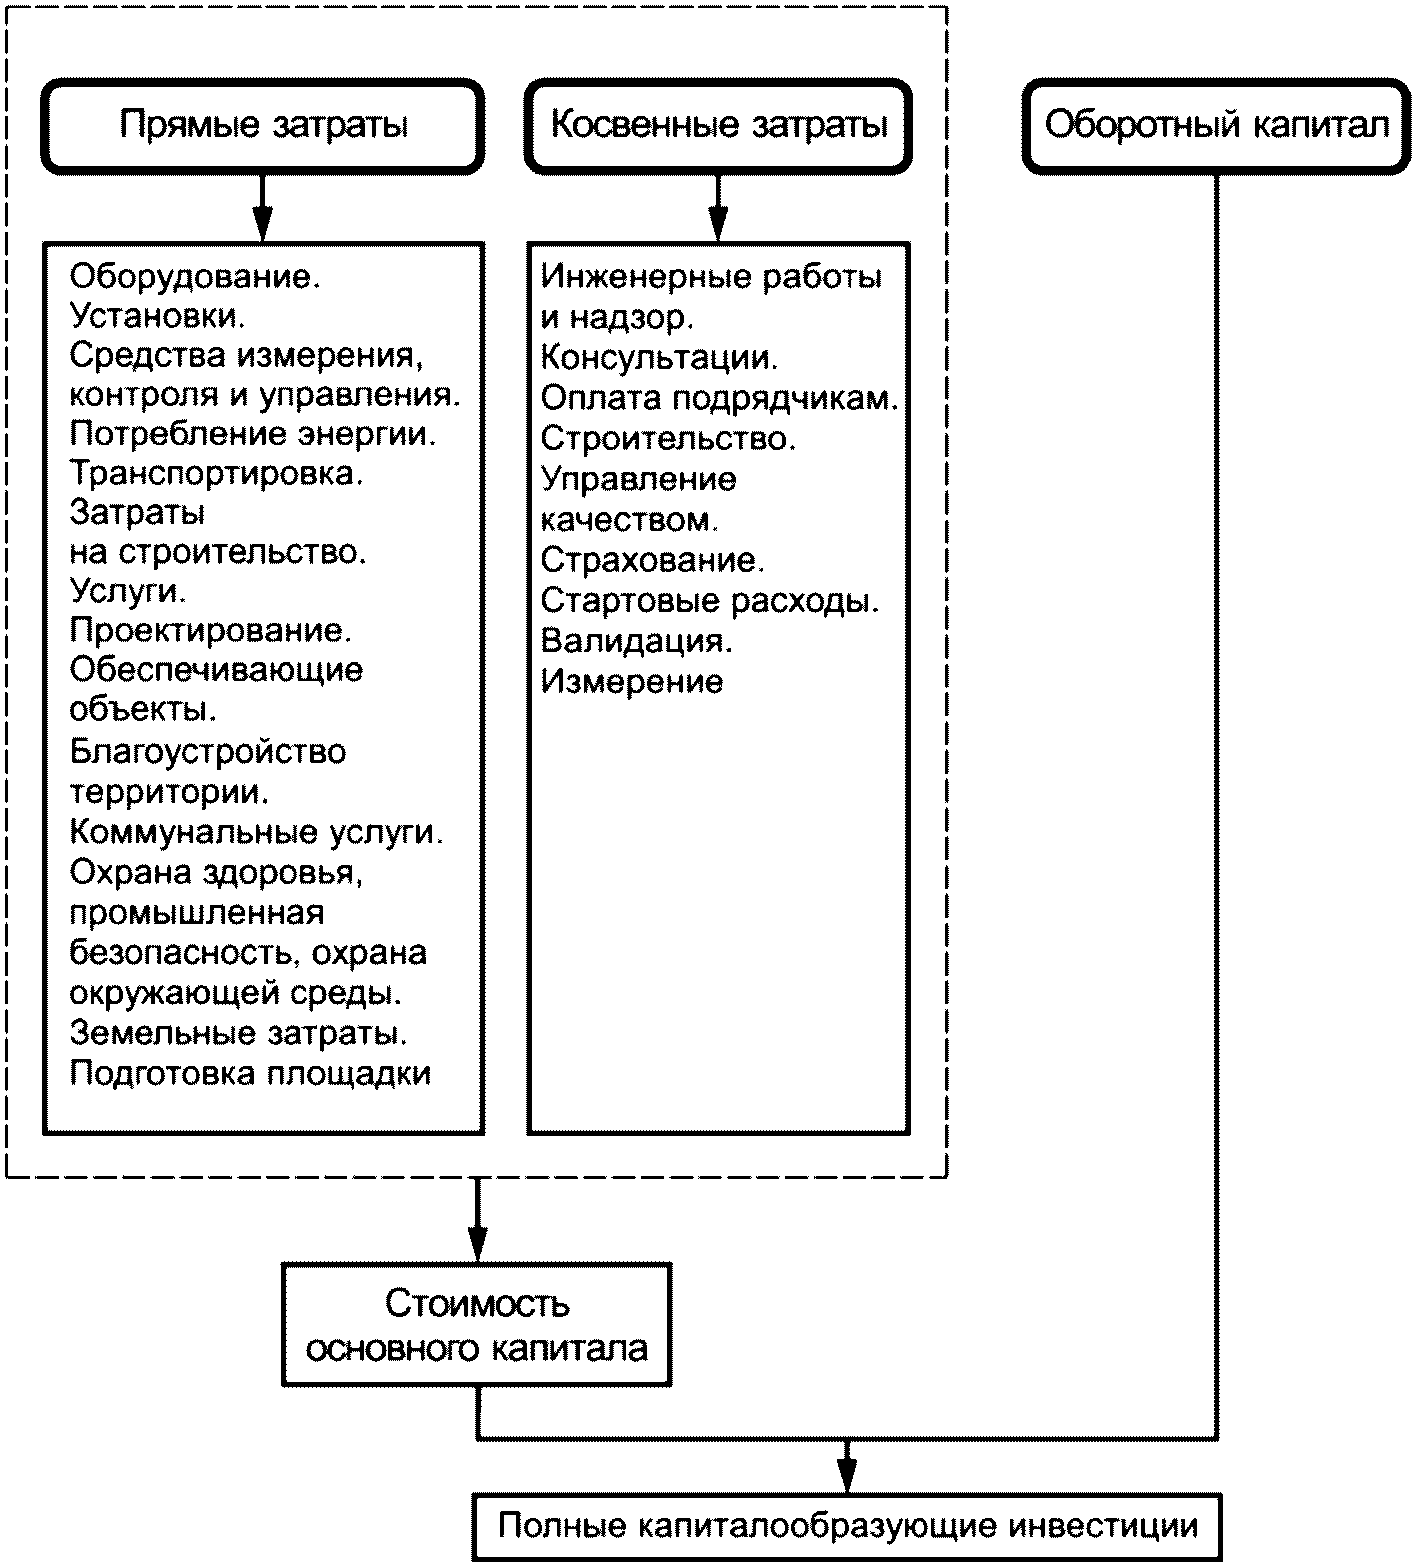
полных капиталообразующих инвестиций
7.3.1 Общие положения
Доходы и годовые затраты, связанные с проектом по экономии энергии в течение срока действия инвестиций, представляются в виде денежных потоков. Специалисты по оценке проектов по экономии энергии могут увеличивать временной горизонт рассмотрения денежных потоков и рассматривать значение стоимости с учетом фактора времени, применяя диаграммы денежных потоков.
В зависимости от местоположения проекта по экономии энергии, денежных потоков, связанных с налогами, амортизации, инфляции и процентной ставки денежные потоки проекта по экономии энергии представляются в одном из следующих видов:
a) однократные денежные потоки;
b) периодические денежные потоки:
1) равномерные периодические денежные потоки;
2) градиентные и эквивалентные денежные потоки;
3) периодические денежные потоки с учетом коэффициентов временной стоимости денег.
На рисунке 4 представлена типичная диаграмма денежных потоков с детализированными денежными потоками.
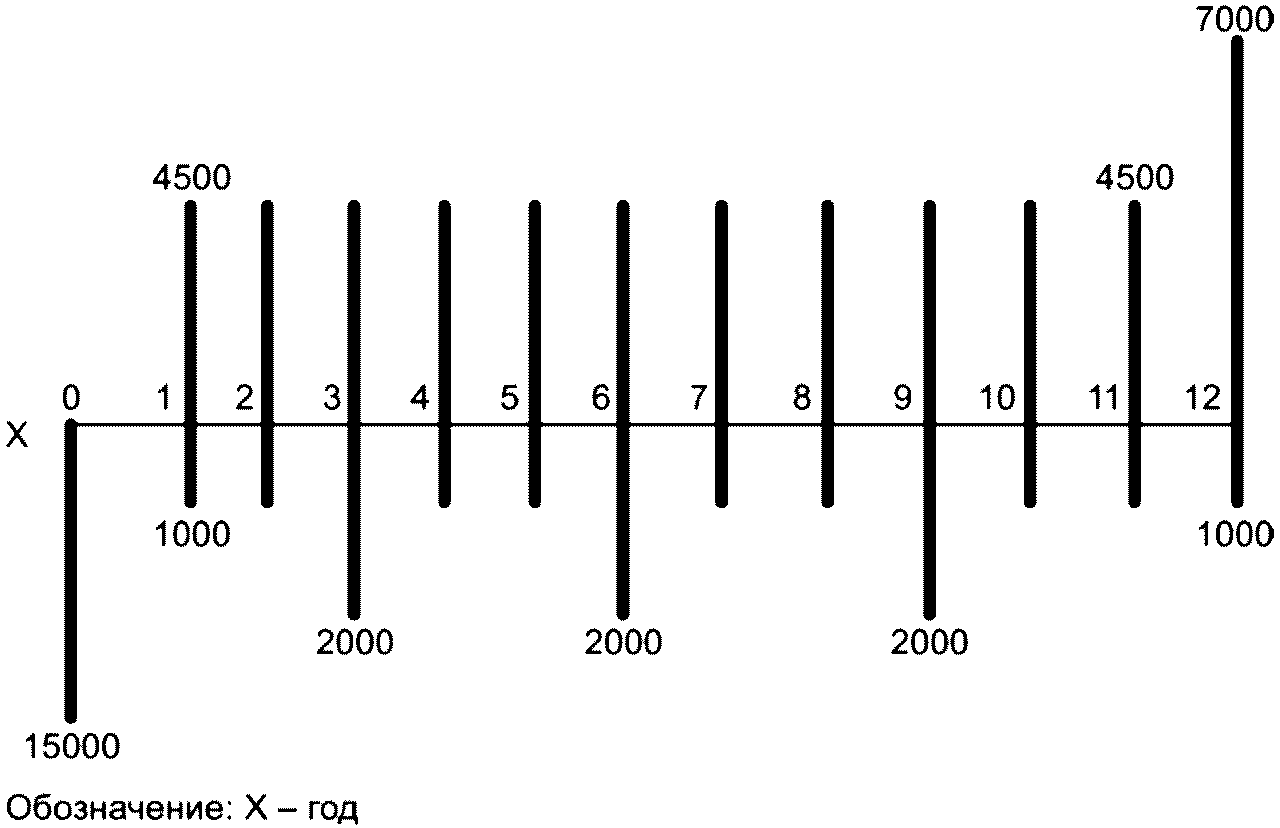
Примечание - Первоначальные затраты на проект по экономии энергии (денежный отток) составляют 15 000 $.
- Проект по экономии энергии имеет годовые затраты на техническое обслуживание (денежный отток) в размере 1 000 $.
- Проект по экономии энергии экономит 4 500 $ в год на затратах на топливо (денежный приток).
- Проект по экономии энергии имеет дополнительные 1 000 $ восстановительных затрат при техническом обслуживании в конце каждого 3-го года (денежный отток).
- Проект по экономии энергии имеет ликвидационную стоимость в размере 2 500 $ в конце 12-го года.
Рисунок 4 - Типичная диаграмма денежных потоков
проекта по экономии энергии
7.3.2 Учет будущих денежных потоков
В соответствии с настоящим стандартом все расчеты следует выполнять с применением стоимости валюты, скорректированной с учетом инфляции. Эту корректировку следует выполнять с применением принятых, установленных и подходящих индексов инфляции, определенных государственным учреждением или в иных источниках, признанных надежными.
7.3.3 Ставки для определения предпочтения или сравнения с учетом фактора времени
Все ставки, касающиеся сравнения во времени, включая норму дисконта, минимальную привлекательную норму доходности, IRR и др., должны быть скорректированы с учетом инфляции.
7.3.4 Выбор ставки для определения предпочтения или сравнения с учетом фактора времени
Все ставки должны быть основаны на целях, данных предыдущего опыта, рыночных процентных ставках или нормах доходности на региональном или национальном уровне. Они также должны основываться на усредненных долгосрочных экономических результатах, за исключением случаев, когда особые обстоятельства делают такие долгосрочные данные недостоверными или не позволяют прогнозировать будущие результаты деятельности. Они не должны основываться на внутренней истории или предпочтениях организации.
Норма дисконта может быть скорректирована с учетом риска, но она не должна превышать более чем на 7 процентных пунктов усредненную долгосрочную процентную ставку по 10-летним облигациям государственного займа соответствующих правительств.
Следует рассматривать применение минимальной привлекательной нормы доходности, равной норме дисконта. Минимальную привлекательную норму доходности следует выбирать на основе измеренных норм доходности инвестиций сопоставимых организаций. Она может быть основана на наблюдаемых долгосрочных дивидендах по акциям и приросте стоимости акций или на других аналогичных рыночных данных.
8.1.1 Общие положения
С экономической точки зрения предполагается, что проект выполняют в том случае, если полные выгоды превышают затраты. Что касается проектов по экономии энергии, то в отношении анализа затрат и выгод следует рассматривать концепцию стоимости денег с учетом фактора времени, т.е. денежные притоки и денежные оттоки не могут прибавляться или вычитаться простым образом. Этот анализ применяется для определения приоритетов идентифицированных действий по улучшению энергетических результатов деятельности.
Экономическими показателями, которые должны быть представлены для оценки проекта по экономии энергии, являются:
a) приведенная стоимость (PV);
b) чистая приведенная стоимость (NPV);
c) внутренняя норма доходности (IRR);
d) срок окупаемости (PP);
e) анализ стоимости жизненного цикла (анализ LCC);
f) индекс доходности (PI).
Организация должна изучить соответствующие показатели, если проект является проектом модернизации или новым проектом или когда план действий для проекта по экономии энергии предусматривает замену оборудования, системы, объекта или процесса. Для анализа проекта модернизации следует сопоставить существующие энергетические результаты деятельности организации с новой предлагаемой ситуацией, применяя подходящие показатели энергетических результатов деятельности.
Организации для оценки того, следует ли внедрять проект по экономии энергии, необходимо применять экономические и финансовые показатели. Если рассматриваются два или более проекта по экономии энергии, а имеющийся капитал ограничен, то для ранжирования этих проектов в целях принятия инвестиционных решений следует применять экономические и финансовые показатели. При расчете значений всех показателей необходимо учитывать процентную ставку.
Все показатели требуют процентной ставки для расчета их стоимости. В случае некоторых показателей, таких как PV, NPV и анализ LCC, пороговая ставка выбирается организацией на основе стоимости капитала для нее и риска, связанного с проектом по экономии энергии.
Для определения денежных потоков применяются нижеуказанные условности.
В любом заданном моменте времени (t = 0, 1, 2... n) могут существовать как денежные притоки (положительные денежные потоки) Rt, так и денежные оттоки Ct.
Чистый денежный поток At определяется по формуле (1)
At = Rt - Ct, (1)
где Rt - денежный приток с течением времени;
Ct - денежный отток (в начале и в ходе проекта; может включать первоначальные инвестиции).
8.1.2 Приведенная стоимость
Понятие приведенной стоимости, PV, как меры инвестиционной стоимости в общем виде может быть выражено формулой (2)
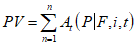 , (2)
где At - чистый денежный поток;
(P|F, i, t) - коэффициент приведения стоимости и читается "найти P от заданного F при i, %, для n лет";
i - процентная ставка, %;
P - количество денег в начале n-го года;
F - будущее количество денег в конце n-го года;
t - время;
n - срок службы системы, год.
Коэффициент временной стоимости денег подытожен в таблице 2.
Таблица 2
Коэффициент временной стоимости денег
Обозначение | Коэффициент | Найти | Дано |
(P|F, I, t) | (1 + i)-t | P | F |
(F|P, I, t) | (1 + i)t | F | P |
(P|At, i, t) |  | P | A |
(At|P, i, t) |  | A | P |
(F|At, i, t) |  | F | A |
(At|F, i, t) |  | A | F |
8.1.3 Чистая приведенная стоимость
Если перед организацией стоит выбор предпочтения с учетом фактора времени, который может быть выражен нормой дисконта (r), то для нее нет разницы между получением суммы "X" в начале инвестирования или суммы X·(1 + r)n в "n"-м году с начального момента инвестирования. Учитывая отсутствие этой разницы, организация может привести все текущие и будущие вложения и поступления к текущей ситуации и подсчитать их вместе.
Эта сумма известна как чистая приведенная стоимость, NPV, проекта по экономии энергии, которая определяется по формуле (3)
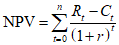 , (3)
где Rt - денежный приток с течением времени;
Ct - денежный отток (в начале и в ходе проекта; может включать первоначальные инвестиции);
r - норма дисконта, %;
t - время;
n - срок службы системы, год.
Примечание - Пример расчета NPV см. в приложении D.
8.1.4 Внутренняя норма доходности
IRR представляет собой сложную процентную ставку, которая при применении для дисконтирования затрат и выгод за анализируемый период уравнивает затраты и выгоды с учетом реинвестирования денежных потоков в IRR.
Подход на основе IRR предназначен для расчета нормы доходности, которая является "внутренней" для проекта по экономии энергии. То есть:
- если IRR больше минимальной привлекательной нормы доходности, то проект по экономии энергии является привлекательным;
- если IRR меньше минимальной привлекательной нормы доходности, то проект по экономии энергии не является привлекательным;
- если IRR очень близка или равна значению минимальной привлекательной нормы доходности, то часто бывает полезно оценить проект по экономии энергии с применением других показателей.
Соответственно, при изменении минимальной привлекательной нормы доходности требуются новые расчеты.
Примечание - Значение IRR обычно определяется с помощью процесса последовательных приближений. Выражение для приведенной стоимости инвестиций записывается без указания значения процентной ставки (i). Различные значения i подставляются до тех пор, пока не будет найдено значение i, при котором NPV будет равна нулю. Найденное таким образом значение i является IRR.
Хотя гибкость этого подхода привлекательна, у него есть два основных недостатка. Во-первых, итерации, необходимые при применении метода последовательных приближений, могут занимать много времени. Этот фактор смягчается тем, что большинство электронных таблиц и финансовых калькуляторов имеют программные возможности для расчета значения IRR при задании рядов денежных потоков. Второй и более серьезный недостаток подхода на основе IRR заключается в том, что некоторые ряды денежных потоков имеют более одного значения IRR (т.е. более одного значения i дают NPV, равный нулю). Однако можно показать, что если ряд денежных потоков состоит из первоначальных инвестиций (денежный отток при t = 0), за которым следуют ряды будущих денежных потоков (денежный приток или нулевые денежные потоки для всех t > 0), то существует уникальная IRR. Если эти условия не выполняются, уникальная IRR не гарантируется, и следует проявлять осторожность при принятии решений на основе IRR.
Примечание - Примеры расчетов IRR см. в приложении E.
8.1.5 Срок окупаемости
8.1.5.1 Простой срок окупаемости
Простой срок окупаемости инвестиций SPP рассчитывается по формуле (4)
 , (4)
где Ci - первоначальные затраты на систему;
At - чистый денежный поток.
Примечание - Очевидно, что этот показатель игнорирует концепцию временной стоимости денег, поскольку при определении срока окупаемости не учитываются коэффициенты временной стоимости денег. Это неявно предполагает, что применимая процентная ставка для конвертации будущих сумм в текущие суммы равна нулю.
8.1.5.2 Дисконтированный срок окупаемости
Показатель дисконтированного срока окупаемости, DPP, применяется для расчета длительности окупаемости инвестиций на основе дисконтированных денежных потоков инвестирования.
DPP рассчитывается по формуле (5), когда предполагается, что все денежные потоки равны
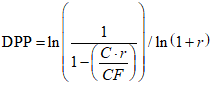 , (5)
где DPP - дисконтированный срок окупаемости, год;
Ci - первоначальные затраты на систему, $;
r - норма дисконта, %;
CF - денежный поток (сумма денежного притока и денежного оттока), $.
Когда денежные потоки неравномерны, DPP рассчитывается по формуле (6)
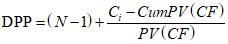 , (6)
где N - год, в котором совокупная приведенная стоимость денежных потоков от инвестирования превышает первоначальные инвестиции;
Ci - первоначальные затраты на систему, $;
Cum PV(CF) - совокупная приведенная стоимость денежных потоков от инвестирования на конец года (N - 1);
PV(CF) - приведенная стоимость денежного потока в году N.
Примечание - Примеры расчетов срока окупаемости см. в приложении C.
8.1.6 Анализ стоимости жизненного цикла
Анализ LCC дает расчет затрат на систему или продукт за всю продолжительность жизненного цикла, иногда называемую "от проектирования до утилизации". При проведении анализа LCC все аспекты проекта по экономии энергии следует рассматривать с учетом их достоинств, особенно когда цель состоит в том, чтобы сравнить несколько вариантов проектов по экономии энергии с применением одного и того же метода нахождения наилучшего выбора в целом.
Стоимость жизненного цикла, LCC, для проекта по экономии энергии следует рассчитывать с применением формулы (7)
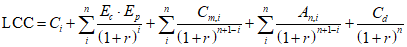 , (7)
где Ci - первоначальные затраты на систему, $;
Cd - ликвидационные затраты (или чистый ликвидационных доход);
Ec - годовое потребление энергии;
Ep - цена на энергию;
Cm - затраты на техническое обслуживание и ремонт;
An - годовые инвестиции (постоянные и переменные);
r - норма дисконта, %;
i - процентная ставка, %;
n - срок службы системы, год.
Этот метод дает окончательный ответ для осуществления наилучшего выбора, основанного на полной и периодической стоимости жизненного цикла оборудования, системы, объекта или процесса. При этом результаты анализа LCC могут рассматриваться в контексте бюджетных условий организации и ожидаемого срока службы основных средств, с тем чтобы выбор проектов по экономии энергии с самой низкой стоимостью жизненного цикла сбалансировать с финансовыми ограничениями.
Для каждого проекта по экономии энергии в исследование в рамках анализа LCC следует включать рассмотрение затрат по крайней мере по следующим категориям: проектирование, первоначальное строительство, энергия и коммунальные услуги, эксплуатация и техническое обслуживание, ремонт, восстановление и утилизация. Также могут быть включены другие соответствующие затраты. Все выявленные затраты нормализуются к определенному моменту времени, часто в приведенную стоимость. В этом случае наименьшая приведенная стоимость затрат указывает предпочтительную альтернативу в анализе LCC. Чтобы использовать этот метод, необходимо определить момент времени, когда все системы одновременно находятся в конце своего срока службы. Продолжительность жизни систем и оборудования определяется на основе документации на оборудование и профессионального опыта и зависит от режимов эксплуатации и технического обслуживания. В случаях, когда анализ LCC проводится в отношении проекта по экономии энергии, прямо или косвенно финансируемого третьими сторонами, такими как правительство или коммунальные компании (в рамках более широкой программы управления спросом), эта субъективность часто устраняется с помощью обязательных таблиц, в которых указывается срок службы системы, допущения по годовым затратам на техническое обслуживание и т.д. Остальными переменными являются первоначальные затраты и затраты на коммунальные услуги, которые легче оценить. Допущения в жизненном цикле проекта должны сохраняться в виде документированной информации.
Подход на основе анализа LCC может также применяться с дополнением, представляющим собою неявные (или фактические) издержки экстерналий. Чаще всего это делается для учета предполагаемых затрат на углеродные квоты.
Примечания
1 Для получения дополнительной информации см. МЭК 60300-3-3 и ИСО 15663 (все части).
2 Пример анализа LCC см. в приложении F.
8.1.7 Индекс доходности
Индекс доходности, PI, представляет собой отношение приведенной стоимости будущего денежного притока при требуемой норме доходности к первоначальному денежному оттоку инвестирования, как показано в формуле (8)
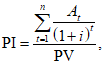 (8)
где At - чистый денежный поток;
i - процентная ставка, %;
t - время;
PV - приведенная стоимость проекта по экономии энергии, являющаяся первоначальной инвестицией.
Примечание - Этот показатель является модифицированной формой NPV.
8.2.1 Общие положения
Для отбора и принятия участия в каждом проекте по экономии энергии требуется проведение оценки после расчета экономических и финансовых показателей проекта по экономии энергии. Эта оценка представляет собой основу и задает условия, применяемые в определении экономических и финансовых результатов после реализации проекта по экономии энергии.
На этапе оценки специалисты по оценке проекта по экономии энергии определяют вопросы, подлежащие рассмотрению в ходе процедуры оценки для конкретного проекта по экономии энергии. Процесс создания процедуры оценки может быть гибким при соблюдении принципов точности, полноты, консервативности, последовательности, актуальности и прозрачности.
8.2.2 Анализ чувствительности
Итоговый рейтинг альтернатив в значительной степени зависит от весов, придаваемых основным критериям. Небольшие изменения в относительных весах значительно влияют на итоговый рейтинг. Поскольку относительные веса, как правило, основаны на профессиональных суждениях, следует проверить устойчивость рейтингов при различных весах критериев.
При определении воздействия конкретной переменной следует проводить анализ чувствительности. Путем разработки заданного набора сценариев специалисты по оценке могут определить, как изменения в одной или нескольких переменных повлияют на цель проекта по экономии энергии или действия по улучшению энергетических результатов деятельности. Анализ чувствительности также показывает, какие переменные оказывают наибольшее влияние на проект, позволяя специалистам по оценке сосредоточиться на ключевых переменных.
Влияние допущений следует изучить путем изменения входных данных экономической оценки. Инвестиции и экономия должны устанавливаться на пределе их точности, а экономическая оценка должна пересчитываться с учетом этих пределов.
Этот анализ проводится при необходимости и в соответствии с пожеланиями организации или заинтересованной стороны.
8.2.3 Неопределенность и оценка риска
8.2.3.1 Общие положения
Поскольку экономическая и финансовая оценки требуют допущений в будущем образе действий, то для последовательного снижения неопределенности может применяться итеративный анализ риска. Однако при этом всегда сохраняется остаточный риск. Поэтому экономическая и финансовая оценки должны включать рассмотрение неопределенности и оценку риска.
Примечание - Более подробное руководство по менеджменту риска можно найти в ИСО 31000, который описывает принципиальную основу и процесс менеджмента риска. Руководство ИСО 73 содержит словарь. МЭК 31010 посвящен концепциям, процессам и методах оценки риска.
8.2.3.2 Неопределенность и определение причин риска
Неопределенность и уровень риска, связанные с экономической и финансовой оценкой, могут зависеть от качества доступных данных, постоянства предметной области, ценовых допущений и методов расчета.
Для принятия действий в отношении неопределенности и уменьшения риска следует понимать ключевые проблемы и препятствия на пути проведения экономической и финансовой оценки. Вопросы, которые следует рассмотреть:
- путаница в отношении затрат и цен на энергию, подлежащих включению/исключению (например, предметная область и/или элементы проекта по экономии энергии);
- разнообразие показателей (например, NPV, PV, IRR, чистая экономия);
- открытость и робастность основополагающих допущений и методов расчета;
- недостаточность информации в части подробного планирования на старте проекта по экономии энергии;
- внедрение новой технологии/продукции и прогнозирование цикла устаревания;
- вопросы взаимодействия между капитальными затратами, операционными затратами и затратами на техническое обслуживание до конца срока жизни;
- дорогостоящие программы сертификации/обучения в области экономии энергии;
- недостаточность специалистов по оценке экономии энергии и программ профессионального образования.
Распространенные ошибочные суждения, которые могут повысить неопределенность экономической и финансовой оценки, включают:
- принятие оптимистичных предположений (с целью обоснования проекта);
- принятие недостижимых сроков службы;
- непрактичные программы технического обслуживания и графики замены оборудования.
Суждения о будущей деятельности/событиях, которые находятся вне контроля лица, проводящего экономическую и финансовую оценку, но которые могут быть рассмотрены в рамках анализа, включают:
- вероятность достижения требуемых уровней технического обслуживания;
- требования будущих пользователей (например, гибкое использование пространства, функциональная пригодность);
- изменение поведения пользователя (например, интенсивность использования, вандализм).
Другие вопросы, которые также могут вызвать неопределенность в результатах экономической и финансовой оценки в течение длительных периодов, включают:
- общие темпы инфляции;
- инфляция цен на топливо, которая может быть выше или ниже общей инфляции;
- трудовые и материальные затраты;
- обменные курсы для импортируемых товаров или услуг;
- изменения в налогообложении (включая налоги на энергию или углерод);
- надбавки за накладные расходы/прибыль и затраты;
- изменения в законодательстве (особенно в отношении охраны здоровья и безопасности, а также задач по энергетическим результатам деятельности/выбросам углерода).
Можно рассмотреть вопрос о внутреннем, так называемом "теневом ценообразовании" экономии выбросов парниковых газов.
8.3.1 Качество энергетических данных
Анализ энергетических данных может применяться для расчета энергетического базиса, который устанавливает связь между потреблением энергии и экономией энергии. Например, производственное предприятие может рассчитать энергетический базис на основе данных о потреблении энергии и производственных данных за заданный период времени.
Анализ может дать много объяснений касательно причин различий в потреблении энергии и в энергетической эффективности. Графики и статистические данные часто вызывают вопросы, ведущие к дальнейшему изучению, что приводит к более глубокому и точному пониманию потребления энергии и возможностей по экономии энергии, которые могут существовать в организации.
Качество данных зависит от целей проекта по экономии энергии, источников данных, методов оценки данных, вида и границ проекта по экономии энергии, вида оборудования и объектов, а также вида потребляемой энергии.
Примечание - Для получения дополнительной информации, относящейся к методам расчета экономии энергии, см. ИСО 50046 и ИСО 50047.
8.3.2 Анализ социальных издержек и выгод
8.3.2.1 Общие положения
Анализ социальных издержек и выгод представляет собой методологию оценки инвестиционных проектов по экономии энергии с точки зрения общества.
Организации могут иметь намерение рассмотреть социальные издержки и выгоды, влияющие на их цели, такие как социальная лицензия на деятельность, или которые необходимы для удовлетворения их заинтересованных сторон. Анализ социальных издержек и выгод также может иметь значение для правительств и местных органов власти для оценки крупных инвестирований, связанных с энергетикой.
Анализ социальных издержек и выгод предусматривает оценку возможностей проекта по экономии энергии путем рассмотрения преимуществ в сравнении с затратами, а также других экономических аспектов, таких как:
a) социальные и экологические издержки (экстерналии);
b) неэнергетические затраты и выгоды.
Для выполнения анализа социальных издержек и выгод необходимо применять денежные потоки из финансового анализа и выполнять ряд корректировок, таких как нижеуказанные.
- Коррекции на внешние эффекты: Возможно, что реализация проекта по экономии энергии влечет внешние воздействия, влияющие на него позитивным или негативным образом. Эти внешние эффекты происходят без денежной компенсации и в силу этого не учитываются в процессе анализа социальных издержек и выгод. Они оцениваются и определяются в рамках экономического анализа.
- Неэнергетические затраты и выгоды: Включают в себя все действия, которые могут иметь побочные экономические эффекты, имеющие место одновременно с проектами по экономии энергии. Если инвестирование в проект по экономии энергии оказывает дополнительные эффекты, например на производительность, эти результаты следует рассмотреть при оценке.
8.3.2.2 Шаги анализа социальных издержек и выгод
Процесс анализа социальных издержек и выгод для проекта по экономии энергии включает в себя шаги, представленные в перечислениях a) - g).
a) Преобразование рыночных цен в учетные цены. Существуют ситуации, когда рыночные цены устанавливаются правительствами и не отражают вмененные социальные издержки, связанные со входом и выходом. На этом шаге следует принимать во внимание, в частности, следующие аспекты:
1) искажение теневых цен (теневая заработная плата);
2) фискальные коррекции.
b) Искажение теневых цен. В некоторых случаях инвестирования в проект по экономии энергии существенный вклад вносит фактор рабочей силы. Теоретически заработная плата отражает социальную стоимость рабочего времени и усилий, т.е. предельную стоимость для общества. На практике могут быть некоторые искажения. Заработная плата может быть искаженным показателем социальной альтернативной стоимости рабочей силы из-за несовершенства рынка труда или из-за макроэкономических дисбалансов (высокий и постоянный уровень безработицы). При первичном инвестировании в проект по экономии энергии следует провести очень тщательный анализ влияния на занятость, поскольку:
1) важно проверить потерю рабочих мест в других секторах в результате проекта по экономии энергии; валовые выгоды от занятости могут давать завышенную оценку чистого результата;
2) существуют ситуации, в которых инвестиционный проект может привести к сохранению рабочих мест, которые в противном случае были бы потеряны.
c) Фискальные коррекции. В анализе социальных издержек и выгод есть некоторые статьи, которые могут рассматриваться как трансферты от одного экономического агента к другому, не имеющие каких-либо экономических последствий. Например, субсидия от правительства для инвестора - это чистый трансферт, который не создает экономической ценности, будучи выгодой для получателя. Для коррекции этих искажений следует применять набор правил, таких как:
1) все цены на входе и выходе не должны содержать НДС и другие косвенные налоги.
Примечание - Потребители платят налоги проекту, проект платит налоги правительству, а правительство перераспределяет деньги потребителям в виде государственных расходов. Цены на входе, включая рабочую силу, включают прямые налоги, например, работник получает заработную плату, из которой вычитаются налоги, а налог используется правительством для оказания государственных услуг;
2) субсидии, предоставляемые правительством субъекту, реализующему проект, являются чистыми трансфертами и не должны учитываться при расчете дохода в анализе социальных издержек и выгод.
d) Оценка неэкономических последствий. На данном этапе следует провести оценку соответствующих последствий проекта для общества, а также последствий, которые не имеют доступной рыночной стоимости. Следует идентифицировать, оценить эти потенциальные последствия и определить для них реалистичное значение денежной стоимости. В проектах, связанных с окружающей средой, неэкономические последствия могут относиться к ландшафту и шуму. Для ландшафта оценка последствия может быть выполнена путем применения модели, которая дает оценки готовности платить за определенные характеристики территории (т.е. модель экологических характеристик ландшафта). Что касается шума, то оценка включает анализ чувствительности на предмет изменения цен на недвижимость из-за шума (т.е. индекс чувствительности к шуму).
e) Включение дополнительных косвенных результатов. Эти косвенные результаты могут быть позитивными или негативными в зависимости от искажений и эластичности, присущих товарам на вторичном рынке. При анализе косвенные результаты следует принимать во внимание только тогда, когда размер искажения является достаточно значимыми и поддается измерению. В целом для учета косвенных результатов обычно достаточно хорошего применения теневых цен и хорошей денежной оценки экстерналий.
f) Обновление планируемых затрат и выгод. Следует обновлять затраты и выгоды, возникающие в разное время инвестирования. В анализе социальных издержек и выгод норма дисконта называется "социальная норма дисконта". Эта норма отражает общественное видение того, как будущие выгоды и затраты следует оценивать с точки зрения текущего момента времени. Социальная норма дисконта может отличаться от финансовой нормы дисконта, когда фондовый рынок неэффективен.
g) Расчет показателей экономических и финансовых результатов. При анализе социальных издержек и выгод, после коррекции искажения цен/заработной платы и выбора социальной нормы дисконта, необходимо рассчитать ряд экономических и финансовых показателей. Показателями, применяемыми при анализе социальных издержек и выгод, обычно являются:
1) чистая приведенная стоимость (NPV), т.е. разница между совокупными дисконтированными социальными выгодами и издержками;
2) внутренняя норма доходности (IRR);
3) срок окупаемости (PP);
4) стоимость жизненного цикла (LCC);
5) индекс доходности (PI).
8.4.1 Общие положения
На этапе подробного исследования определяется реализуемость каждого проекта по экономии энергии и лицам, принимающим решения, предоставляется информация, необходимая для принятия окончательного инвестиционного решения. Перед принятием решения о том, какие проекты по экономии энергии подлежат реализации, часто требуется дальнейший анализ. Это может потребовать инвестиций в оборудование для повышения точности измерений или затрат времени на сбор большего количества данных. Другими факторами, которые могут рассматриваться при данной оценке, являются:
a) отключения или простои, необходимые для внедрения изменений;
b) изменения в выпуске продукции;
c) изменения в других вводимых технологических ресурсах, таких как вода или сырье;
d) изменения в затратах на техническое обслуживание;
e) изменения в технических средствах, влекущие устаревание запасов запасных частей;
f) затраты на технические средства или структурные модификации, необходимые для обеспечения совместимости существующего и нового оборудования;
g) бизнес-планы или прогнозы, влияющие на срок службы или производительность изменяемого процесса;
h) затраты на обучение или приобретение новых навыков, которые могут потребоваться;
i) всесторонний и подробный анализ, укрепляющий доверие проектной команды и высшего руководства к полученным результатам.
Экономические и финансовые показатели, рассчитанные в соответствии с 8.1, могут применяться для определения того, какие проекты по экономии энергии обеспечат наибольшую добавленную стоимость для организации.
Проекты по экономии энергии могут быть одобрены или отклонены в зависимости от полученных значений экономических и финансовых показателей.
8.4.2 Выбор проекта по экономии энергии на основе показателей
Выбор проекта по экономии энергии на основе экономических и финансовых показателей может быть осуществлен нижеуказанным образом.
a) Приведенная стоимость (PV) является показателем, который не может применяться сам по себе для обоснования проекта по экономии энергии, но может применяться в сочетании с другими показателями. Если применяется этот показатель и значение PV >= 0, то инвестирование является привлекательным. Тем не менее рекомендуется применять NPV, см. перечисление b).
b) Чистая приведенная стоимость (NPV) определяет текущую стоимость дисконтированных чистых денежных потоков от инвестирования на основе требуемой нормы доходности организации. Она учитывает срок службы оборудования, риск инвестирования и то, когда будет получена экономия энергии.
Примечание - NPV легко вычислить с помощью формулы для вычисления NPV или функции вычисления NPV в электронной таблице.
Если сумма приведенных стоимостей ожидаемой годовой экономии больше первоначальных инвестиций, NPV проекта будет положительным и проект может быть принят. Риск проекта учитывается путем выбора соответствующей нормы дисконта (пороговой ставки) для инвестирования.
Как правило, инвестиционный проект с экономической нормой доходности ниже нормы дисконта или с отрицательным экономическим NPV должен быть отклонен, если он не имеет другой стратегической ценности для бизнеса или не отвечает другим целям организации.
NPV, возможно, потребуется дополнить другими подходами к долгосрочным инвестированиям, такими как анализ долгосрочных денежных потоков, поскольку NPV денежных потоков становится очень низкой после 10 - 20 лет, в зависимости от нормы дисконта. Это может стать проблемой в случаях, когда проект не приносит деньги в первые годы своего существования. Может быть так, что организации при определении NVP для долгосрочных инвестирований будут выбирать применение более низкой нормы дисконта.
c) К внутренней норме доходности (IRR) применимы те же положения, что и к NPV, см. b). Основное отличие заключается в том, что вместо выбора нормы дисконта, основанной на риске проекта, этот метод основывается на итеративном решении по определению нормы дисконта, дающей NVP проекта, равную нулю. IRR рассчитывают методом последовательных приближений, путем изменения нормы дисконта в формуле вычисления NVP до тех пор, пока NVP не станет равной нулю.
Если IRR уникальна и IRR больше минимальной привлекательной нормы доходности или равна ей, то инвестирование является привлекательным.
Примечание - В зависимости от денежного потока могут существовать несколько IRR. Если денежный поток состоит из первоначальных инвестиций (чистый отрицательный денежный поток), за которыми следуют будущие неотрицательные денежные потоки, то существует уникальная IRR.
Если проект по экономии энергии имеет единственную первоначальную инвестицию при t = 0 и экономию, которая представлена в виде единого равномерного ряда в течение всего срока действия проекта, то для расчета IRR может быть применен альтернативный метод. Альтернативный метод предполагает расчет соотношения Ci/As, где Ci представляет собой первоначальную инвестицию, а As - равномерную годовую экономию. Затем в таблицах процентных ставок выполняется поиск значения i, %, такого, что (Ci|As, i, n) = Ci/As. Для проектов с описанный выше моделью денежных потоков соотношение Ci/As равно значению срока окупаемости.
d) Срок окупаемости (PP), либо простой срок окупаемости (SPP), либо дисконтированный срок окупаемости (DPP) применяются для сравнения и определения приоритетов для более чем одного проекта по экономии энергии. Привлекательным является проект по экономии энергии, имеющий минимальный срок окупаемости. В случаях, когда организации применяют этот показатель для оценки только одного проекта по экономии энергии, следует определить желаемый срок для возврата инвестиций.
Примечание - В некоторых документах простой срок окупаемости может быть полезен для определения того, какой проект по экономии энергии подлежит более тщательному анализу.
e) Анализ стоимости жизненного цикла (анализ LCC) - это метод оценки полной стоимости владения объектом. В нем учитываются все затраты на приобретение, владение и утилизацию в рамках проекта по экономии энергии. Анализ LCC особенно полезен, когда альтернативные варианты проекта, отвечающие тем же требованиям к результатам деятельности, но отличающиеся по первоначальным затратам и операционным издержкам, необходимо сравнивать для выбора варианта, который дает максимальную чистую экономию. При сравнении двух проектов по экономии энергии более привлекательным является проект с более низкой стоимостью жизненного цикла.
f) Индекс доходности (PI) полезен при сравнении альтернативных проектов по экономии энергии, имеющих значительно отличающиеся первоначальные затраты. Для него применяется расчет приведенной стоимости. Если PI > 1, то NPV является положительной и проект по экономии энергии принимается. Если PI = 1, то NPV равна нулю, а инвестиции имеют норму прибыли, равную норме дисконта. Если PI < 1, то проект по экономии энергии отклоняется.
Отчет по процессу экономической и финансовой оценки проекта по экономии энергии должен включать:
a) предметную область и границу проекта по экономии энергии;
b) вид и любую техническую информацию, связанную с проектом;
c) метод, используемый для расчета экономии энергии;
d) валюту и условия инвестирования;
e) рассчитанные экономические и финансовые показатели;
f) результат оценки и анализа;
g) относительные доли выявленных рисков, которые могут быть отнесены к различным факторам при оценке;
h) приоритет проекта, если требуется;
i) ссылку на настоящий стандарт, т.е. ISO/TS 50044.
(справочное)
A.1 Общие положения
Процесс установления оценок экономии энергии можно разделить на шаги, представленные в A.2 - A.7.
A.2 Шаг 1: Определение проекта по экономии энергии
Для выбора соответствующего подхода к оценке экономии следует дать определение проекту по экономии энергии. Определение проекта по экономии энергии включает идентификацию:
a) существующего оборудования, его эксплуатации, возраста, эксплуатационных характеристик и режима нагрузки;
b) предлагаемой меры и ее влияния на производительность оборудования, эксплуатацию и/или нагрузку;
c) границ для оборудования и нагрузки, устанавливающих область применения оборудования;
d) основных параметров производительности оборудования и нагрузки;
e) характеристик работы оборудования и нагрузки: постоянные или меняющиеся;
f) вида проекта (см. A.5) и вида нагрузки (существующая/новая/добавленная нагрузка).
A.3 Шаг 2: Выбор подходящего метода оценки
Метод оценки экономии энергии для проекта по экономии энергии следует выбирать на основе качества данных.
A.4 Шаг 3: Установление значений срока службы оборудования
Для определения базисов для проекта по экономии энергии и результативности затрат следует установить значения срока службы оборудования.
Для правильного определения параметров базиса необходимо установить вид проекта по экономии энергии. В индивидуальной программе могут быть четыре различных вида проекта по экономии энергии: замена по мере истечения срока службы, модернизация до истечения срока службы, дополнительное оснащение и новое устройство/новая нагрузка, как поясняется в таблице A.1.
Таблица A.1
Краткое описание видов проекта
Вид проекта | Описание проекта |
Замена в связи с полным износом | Существующее оборудование имеет остаточный срок службы менее одного года <a> |
Модернизация до наступления полного износа | Существующее оборудование полностью функционально и имеет остаточный срок службы более одного года |
Дополнительное оснащение | К существующему полностью функциональному оборудованию добавляются средства управления |
Новое устройство/новая нагрузка | Установка нового оборудования для обслуживания новой или дополнительной нагрузки |
A.6 Шаг 5: Установление годового энергетического базиса
Годовой энергетический базис следует устанавливать, основываясь на эксплуатации существующего оборудования, но с рассмотрением оборудования, удовлетворяющего нормам минимальной энергетической эффективности, которые включают в себя нормы, установленные на уровне государства или субъекта государства, в отраслевых стандартах на результаты деятельности или в других базовых стандартах на энергетические результаты деятельности, как это определено организацией.
Может быть уместным период времени короче одного года в случаях, когда режимы эксплуатации и нагрузки оборудования могут быть представлены адекватным образом.
Для случаев модернизации существующего оборудования/производственного оборудования систем, когда базисные уровни или уровни производства после модернизации различны (т.е. нагрузка оборудования выше или ниже), годовая экономия энергии рассчитывается с точки зрения производства после модернизации.
(справочное)
Капитальные затраты на дизель-генераторную установку составляют 900 000 $, годовая генерация - 219 МВт·ч, а затраты на техническое обслуживание - 30 000 $ в год. Затраты на производство каждой единицы электрической энергии составляют 0,350 $/кВт·ч. Срок службы дизельного генератора составляет 5 лет. Полные затраты рассчитываются, как показано в таблице B.1.
Таблица B.1
Затраты на дизель-генераторную установку
Статья | Вид затрат | Расчет | Затраты, $ |
Капитальные затраты на генератор | Задействованный капитал | - | 900 000 |
Ежегодное техническое обслуживание | Постоянные | 30 000·5 (лет) | 150 000 |
Затраты на топливо | Переменные | 219 000·0,350·5 | 383 250 |
Эксплуатационные затраты | 533 250 | ||
Полные затраты | 1 433 250 |
Из примера видно, что постоянные затраты составляют 28,13% от эксплуатационных затрат. Фактически годовая генерация электрической энергии в 219 МВт·ч предполагает, что установка работает со средней производительностью 26,32 кВт при 8 322 часах работы в течение года. Если эта производительность была бы увеличена в среднем до 70 кВт, то годовые затраты на топливо составили бы 201 889 $, в результате чего постоянные затраты снизились бы до 12,83% от эксплуатационных затрат.
Таким образом, средняя себестоимость единицы генерации уменьшается по мере увеличения объема генерации.
(справочное)
C.1 Простой срок окупаемости
C.1.1 Общие положения
Простой срок окупаемости является самым простым методом, который может быть применен для оценки проекта по экономии энергии. Теоретически по завершении срока окупаемости все капитальные затраты по проекту окупаются, и любая дополнительно полученная экономия затрат может рассматриваться как чистая прибыль. Очевидно, что чем короче срок окупаемости, тем более привлекательным становится проект. Продолжительность максимально допустимого срока окупаемости, как правило, зависит от соответствующей деловой культуры, жизненного цикла оборудования и стратегической ценности проекта для организации. В некоторых организациях приемлем срок окупаемости более трех лет.
C.1.2 Пример
Ожидается, что установка новой малой когенераторной установки сократит годовые затраты компании на электрическую энергию на 48 600 $. Если капитальные затраты на установку нового котла составляют 222 000 $, а годовые затраты на техническое обслуживание и эксплуатацию - 4 200 $, то ожидаемый срок окупаемости, PP, для проекта можно рассчитать по формуле (C.1)
ИС NORMPROD: примечание. Формула дана в соответствии с официальным текстом документа. |
 , (C.1)
PP = 222 000/(48 600 - 4 200) = 5,0 лет,
где Ci - первоначальные затраты на систему;
At - чистый денежный поток.
C.2 Дисконтированный срок окупаемости
C.2.1 Общие положения
Дисконтированный срок окупаемости применяется для оценки периода времени, необходимого, чтобы проект по экономии энергии принес прибыль, достаточную для окупаемости первоначальных инвестиций.
C.2.2 Пример
Ожидается, что первоначальные инвестиции в размере 50 000 $ будут приносить 10 000 $ в год в течение 8 лет. Если норма дисконта составляет 11%, то дисконтированный срок окупаемости инвестиций рассчитывается по a) или b).
a) Решение 1: Дисконтированный срок окупаемости, DPP, рассчитывается по формуле (C.2)
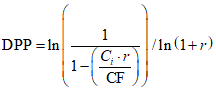 , (C.2)
где Ci - первоначальные затраты на систему (50 000 $);
CF - денежный поток (10 000 $);
r - норма дисконта (11%).
Следовательно, DPP = 7,65 лет.
DPP = a + (b/c), (C.3)
где a - последний период времени с отрицательным дисконтированным денежным потоком накопленным итогом;
b - абсолютное значение дисконтированного денежного потока накопленным итогом на конец периода времени a;
c - дисконтированный денежный поток в период времени после периода a.
Примечание - c - сумма абсолютного значения (модуля) дисконтированного денежного потока за период a и денежного потока в период времени сразу после периода a, когда дисконтированный денежный поток накопленным итогом становится положительным.
Данные по проекту из практического примера даны в таблице C.1.
Таблица C.1
Набор данных
Год, n | Денежный поток (CF) | Коэффициент приведения стоимости PV = 1/(1 + r)n | Дисконтированный денежный поток (CF·PV) | Дисконтированный денежный поток накопленным итогом |
0 | 50 000 | 1 | 50 000 | 50 000 |
1 | 10 000 | 0,9 | 9 009,01 | 40 990,99 |
2 | 10 000 | 0,81 | 8 116,22 | 32 874,77 |
3 | 10 000 | 0,73 | 7 311,91 | 25 562,85 |
4 | 10 000 | 0,66 | 6 587,31 | 18 975,54 |
5 | 10 000 | 0,59 | 5 934,51 | 13 041,03 |
6 | 10 000 | 0,53 | 5 346,41 | 7 694,62 |
7 | 10 000 | 0,48 | 4 816,58 | 2 878,04 |
8 | 10 000 | 0,43 | 4 339,26 | -1 461,23 |
Последний период времени с отрицательным дисконтированным денежным потоком накопленным итогом (a) = 7.
Абсолютное значение дисконтированного денежного потока накопленным итогом на конец периода a (b) = = 2 878,04.
Дисконтированный денежный поток в период времени после периода a (c) = 2 878,04 + 1 461,23 = 4 339,26.
Следовательно, DPP = a + (b/c) = 7 + (2 878,04/4 339,26) = 7,66 лет.
(справочное)
D.1 Общие положения
NPV является одним из предпочтительных показателей для оценки проекта по экономии энергии. Данный показатель дает пользователю положительный или отрицательный ответ для принятия инвестиционного решения. Он учитывает срок службы оборудования, риск инвестирования и то, когда будет получена экономия энергии. Его легко вычислить с помощью формулы для вычисления NPV или функции вычисления NPV в электронной таблице.
Если сумма приведенных стоимостей для расчетной экономии энергии больше, чем первоначальные энергетические инвестиции, то NPV проекта по экономии энергии будет положительной и проект может быть принят, если он удовлетворяет бизнес-потребностям организации.
D.2 Пример
Существует два проекта по экономии энергии с установленными капитальными затратами и чистой экономией, как указано в таблице D.1. Годовая норма дисконта для каждого проекта по экономии энергии составляет 8%. Показатель NPV показывает, какие проекты следует принять.
Таблица D.1
Финансовые данные проектов по экономии энергии
Проект по экономии энергии 1 | Проект по экономии энергии 2 | |
Капитальные затраты ($) | 30 000 | 30 000 |
Год | Чистая годовая экономия ($) | Чистая годовая экономия ($) |
1 | +6 000 | +6 600 |
2 | +6 000 | +6 600 |
3 | +6 000 | +6 300 |
4 | +6 000 | +6 300 |
5 | +6 000 | +6 000 |
6 | +6 000 | +6 000 |
7 | +6 000 | +5 700 |
8 | +6 000 | +5 700 |
9 | +6 000 | +5 400 |
10 | +6 000 | +5 400 |
Общая чистая экономия | +60 000 | +60 000 |
Годовые денежные потоки умножаются на годовые коэффициенты дисконтирования со ставкой дисконта в 8% для определения годовой приведенной стоимости, как показано в таблице D.2.
Таблица D.2
Расчет NPV
Год, n | Коэффициент дисконтирования для 8 (a) | Проект по экономии энергии 1 | Проект по экономии энергии 2 | ||
Чистая годовая экономия ($) (b) | Приведенная стоимость ($) (a·b) | Чистая годовая экономия ($) (c) | Приведенная стоимость ($) (a·c) | ||
0 | 1,000 | -30 000 | -30 000 | -30 000 | -30 000 |
1 | 0,926 | +6 000 | +5 556 | +6 600 | +6111 |
2 | 0,857 | +6 000 | +5 142 | +6 600 | +5 656 |
3 | 0,794 | +6 000 | +4 765 | +6 300 | +5 002 |
4 | 0,735 | +6 000 | +4 410 | +6 300 | +4 630 |
5 | 0,681 | +6 000 | +4 086 | +6 000 | +4 086 |
6 | 0,630 | +6 000 | +3 780 | +6 000 | +3 780 |
7 | 0,583 | +6 000 | +3 498 | +5 700 | +3 323 |
8 | 0,540 | +6 000 | +3 240 | +5 700 | +3 078 |
9 | 0,500 | +6 000 | +3 000 | +5 400 | +2 700 |
10 | 0,463 | +6 000 | +2 778 | +5 400 | +2 500 |
NPV 1 = +10 254 | NPV 2 = +10 867 | ||||
Примечание - Коэффициент дисконтирования DF основан на принятой норме дисконта, т.е. стоимости капитала, и может быть определен по формуле
DF = (1 + i/100)-n).
Можно увидеть, что в течение 10-летнего срока службы NPV 1 для проекта по экономии энергии 1 составляет 10 254 $, в то время как для проекта по экономии энергии 2 она составляет 10 867,80 $.
Поэтому предпочтительным является проект по экономии энергии 2.
(справочное)
E.1 Общие положения
Из примера, приведенного в приложении C, видно, что оба проекта по экономии энергии по истечении 10 лет имеют положительную NPV при норме дисконта в размере 8%. Однако, если норма дисконта будет увеличиваться, настанет момент, когда NVP станет равной нулю.
Любой проект, имеющий более высокую внутреннюю норму доходности, является более привлекательным.
Примеры, приведенные в E.2 и E.3, поясняют, как проводится анализ, связанный с IRR.
E.2 Пример 1
E.2.1 Ситуация
Предлагаемый проект по экономии энергии требует первоначальных капиталообразующих инвестиций в размере 20 000 $. Денежные потоки, генерируемые проектом, показаны в таблице E.1. При заданных данных о денежных потоках внутренняя норма доходности для проекта рассчитывается так, как показано в E.2.2.
Таблица E.1
Данные по проекту
Год | Денежный поток ($) |
0 | -10 000 |
1 | +4 000 |
2 | +3 500 |
3 | +3 200 |
4 | +2 800 |
5 | +2 000 |
6 | +2 000 |
Цель состоит в том, чтобы найти внутреннюю норму доходности, дающую NVP, равную нулю. Один из подходов состоит в том, чтобы рассчитать ряд норм дисконта и рассчитать NVP для каждой из них. Тогда внутренней нормой доходности будет норма дисконта, дающая NPV, равную нулю. Расчет приведен в таблице E.2.
Таблица E.2
Расчет IRR на основе NPV
Год | Денежный поток ($) | Норма дисконта = 10% | Норма дисконта = 20% | Норма дисконта = 30% | |||
Коэффициент дисконтирования | Приведенная стоимость | Коэффициент дисконтирования | Приведенная стоимость | Коэффициент дисконтирования | Приведенная стоимость | ||
0 | -10 000 | 1,000 | -10 000 | 1,000 | -10 000 | 1,000 | -10 000 |
1 | 4 000 | 0,952 | 3 809,524 | 0,909 | 3 636,364 | 0,769 | 3 076,923 |
2 | 3 500 | 0,907 | 3 174,603 | 0,826 | 2 892,562 | 0,592 | 2 071,006 |
3 | 3 200 | 0,864 | 2 764,280 | 0,751 | 2 404,207 | 0,455 | 1 456,532 |
4 | 2 800 | 0,823 | 2 303,567 | 0,683 | 1 912,438 | 0,350 | 980,358 |
5 | 2 000 | 0,784 | 1 567,052 | 0,621 | 1 241,843 | 0,269 | 538,658 |
6 | 2 000 | 0,746 | 1 492,431 | 0,564 | 1128,948 | 0,207 | 414,352 |
NPV = 5 111,457 | NPV = 3 216,361 | NPV = -1 462,171 | |||||
E.3.1 Ситуация
Действие по улучшению энергетических результатов деятельности предусматривает модернизацию мачтового освещения на автостоянке коммерческого здания. В настоящее время металлогалогенные светильники, установленные на мачтах освещения, имеют мощность 750 Вт и работают в среднем в течение 4 298 часов в течение года. Номинальный срок службы действующей системы освещения составляет 15 000 ч. Первые четыре шага подхода к экономической и финансовой оценке представлены в E.3.2 - E.3.5.
E.3.2 Шаг 1: Планирование экономической и финансовой оценки действия по улучшению энергетических результатов деятельности
Предлагаемое действие: Рекомендуется заменить металлогалогенные светильники на светодиодные светильники для уменьшения потребности в электричестве на освещение. Номинальный срок службы предлагаемой системы освещения составляет 50 000 ч.
Критерии выбора: Следует позаботиться о том, чтобы на автостоянке поддерживался приемлемый уровень освещения. Рекомендуется проконсультироваться с квалифицированным подрядчиком по освещению, чтобы определить подходящий тип светильника для данного применения.
E.3.3 Шаг 2: Расчет экономии энергии и неэнергетической экономии для действия по улучшению энергетических результатов деятельности
a) Экономия энергии: Экономия энергии прогнозируется на основе ИСО 50046 и подведена в таблице E.3.
Таблица E.3
Расчетная экономия энергии
Статья | Существующий | Предложенный | Единица величины | Примечания |
Количество светильников | 111 | 111 | ||
Тип лампы | 750 Вт металлогалогенные | 230 Вт светодиодные | ||
Номинальный срок службы | 15 000 | 50 000 | часов | На основе данных производителя |
Мощность светильника | 750 | 230 | Вт | Светодиодный светильник мощностью 230 Вт обеспечивает светоотдачу, аналогичную светоотдаче металлогалогенного светильника мощностью 750 Вт |
Полная потребность | 92 | 26 | кВт | |
Часы в год | 4 298 | 4 298 | часов | На основе числа часов темного времени суток в год в месте расположения и при применении устройства управления на основе фотоэлементов |
Годовое потребление энергии | 395 975 | 109 728 | кВт·ч | |
Полная годовая экономия энергии | 286 247 | кВт·ч | ||
Полная годовая экономия денег | 6 927 | $ |
b) Неэнергетическая экономия.
1) Программа энергетической эффективности: В соответствии с программой энергетической эффективности коммунального предприятия за реализацию действия по улучшению энергетических результатов деятельности полагается стимулирующая выплата в размере 59 940 $, которая будет выплачена коммунальным предприятием после верификации третьей стороной.
2) Экономия затрат на техническое обслуживание: Предлагаемая система освещения имеет дополнительный срок службы по сравнению с существующей системой освещения. Благодаря этому ожидается, что в результате выполнения рассматриваемого мероприятия затраты на обслуживание металлогалогенных светильников в течение срока, аналогичного сроку службы светодиодных светильников, позволят сэкономить 22 200 $.
E.3.4 Шаг 3: Определение характеристики затрат для действий по улучшению энергетических результатов деятельности
Капитальные затраты, необходимые для действия по улучшению энергетических результатов деятельности, были оценены с применением имеющихся данных о ценах и опыте, полученном в предыдущих проектах. Затраты на закупку и установку светодиодных светильников оцениваются в 122 100 $. Как указано в E.3.3 b) 2), затраты на обслуживание металлогалогенных светильников в течение срока, аналогичного сроку службы светодиодных светильников, оцениваются в 22 000 $. Таким образом, стоимость приращения проекта для этой меры составляет 39 960 $. Расчет выглядит следующим образом:
- капитальные затраты: 122 100 $;
- минус стимулирующая выплата: 59 940 $;
- минус экономия затрат на обслуживание: 22 200 $;
- экономия средств: 39 960 $.
Для действия по улучшению энергетических результатов деятельности не выявлено никаких значительных переменных затрат.
На этом шаге определяются экономические и финансовые показатели, демонстрирующие привлекательность действия по улучшению энергетических результатов деятельности и определяющие приоритеты идентифицированных действий по улучшению энергетических результатов деятельности с учетом конкретных допущений.
a) Анализ денежных потоков: Оценочные входные данные приведены в таблице E.4.
Таблица E.4
Оценочные входные данные
Исходные допущения | ||
Допущение | Значение (%) | Примечания |
Норма дисконта | 5 | Минимальная требуемая норма доходности |
Уровень инфляции | 3 | Уровень инфляции в отношении энергии/затрат |
Финансовая ставка | 5 | Ставка банковского финансирования |
Ставка реинвестирования | 5 | Возврат вложенных средств в проекты за счет сэкономленных средств |
Денежные потоки, генерируемые проектом в соответствии с указанными допущениями, показаны в таблице E.5.
Таблица E.5
Годовые денежные потоки
Год | Денежный поток ($) |
0 | -39 960 |
1 | 6 927 |
2 | 7135 |
3 | 7 349 |
4 | 7 569 |
5 | 7 796 |
6 | 8 030 |
7 | 8 271 |
8 | 8 519 |
9 | 8 775 |
10 | 9 038 |
11 | 9 309 |
b) Чистая приведенная стоимость NPV, $, рассчитывается по следующей формуле:
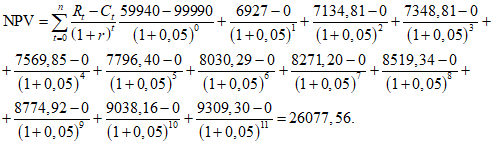
c) Внутренняя норма доходности IRR, %, рассчитывается путем нахождения NPV, равной нулю (обычно рассчитывается с помощью программных средств) по следующей формуле:
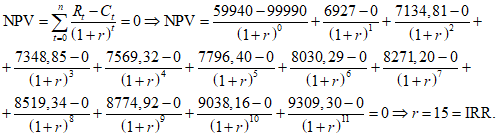
(справочное)
В данном примере проводится экономическая и финансовая оценка для микрокогенераторной системы на базе топливных элементов и традиционной системы (электрические и газовые сети). Стоимость жизненного цикла, LCC, двух систем рассчитана с рассмотрением первоначальной стоимости основного капитала, затрат на топливо, затрат на техническое обслуживание, амортизации и процентных ставок, как показано в формуле (F.1)
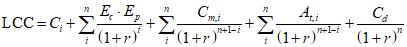 , (F.1)
где Ci - первоначальные затраты на систему;
Cm - затраты на техническое обслуживание и ремонт;
At,i - годовые затраты, включая переменные и постоянные годовые затраты, а также затраты на оборотный капитал;
Ep - цена на энергию;
Ec - годовое потребление энергии;
r - норма дисконта, %;
Cd - ликвидационные затраты (или чистый ликвидационный доход);
n - срок службы системы, год.
В целях экономических расчетов две части микрокогенераторной системы на базе топливных элементов изучаются отдельно. Эти две части включают затраты на блок топливных элементов (Cst), затраты на наладку установки (CBOP) и другие вспомогательные системы для регулирования тепла и воды в системе.
Первоначальные затраты на микрокогенераторную систему на базе топливных элементов, Ci, могут быть рассчитаны по формуле (F.2)
Ci = Cst + CBOP. (F.2)
Затраты, связанные с системами на базе топливных элементов и наладкой составных частей указанных систем, определенные на основе соответствующего исследования, проведенного на мировом коммерческом рынке в 2012 году, представлены в таблицах F.1 и F.2 соответственно.
Таблица F.1
топливных элементов
Вид затрат | Значение |
Постоянные инвестиционные затраты ($/кВт) | 4 500 |
Стоимость установки ($/кВт) | 800 |
Затраты на техническое обслуживание и ремонт ($/кВт) | 200 |
Прочие постоянные затраты ($/кВт) | 22,22 |
Прочие эксплуатационные затраты ($/кВт) | 88,89 |
Таблица F.2
на базе топливных элементов
Вид затрат | Значение |
Испытание и пуск ($/кВт) | 8,7 |
Рекуперация дымовых газов ($/кВт) | 1,4 |
Датчики водорода ($/кВт) | 2,5 |
Система управления ($/кВт) | 2,5 |
Увлажнение ($/кВт) | 3,5 |
Охлаждение блока топливных элементов ($/кВт) | 4,2 |
Система подачи топлива ($/кВт) | 5,8 |
Система подачи воздуха ($/кВт) | 10 |
Итого ($/кВт) | 38,6 |
В дополнение к вышеперечисленным системам были добавлены и другие вспомогательные системы. Эти системы включают в себя три теплообменника для предварительного нагрева топлива и воздуха, экономайзер для подачи горячего воздуха, двухтрубный теплообменник для производства пара для увлажнения воздуха и два резервуара для хранения горячей воды.
Затраты на топливную горелку, подогреватели воздуха и воды, а также экономайзер были рассчитаны с помощью соответствующего программного обеспечения. Стоимость резервуара для хранения горячей воды на международном рынке определяется в зависимости от его характеристик, включая размер резервуара, материал стенок резервуара и тип вспомогательной системы нагрева воды. Таким образом, затраты на дополнительные системы рассчитываются так, как указано в таблице F.3.
Таблица F.3
для микросистемы на базе топливных элементов
Вид затрат | Значение |
Постоянные инвестиционные затраты ($/кВт) | 1 082,7 |
Стоимость установки ($/кВт) | 60 |
Затраты на техническое обслуживание и ремонт ($/кВт) | 54 |
Прочие постоянные затраты ($/кВт) | 5,4 |
Прочие эксплуатационные затраты ($/кВт) | 20,8 |
Если коэффициент эксплуатации систем в течение года составляет 95%, то
часыработы = 0,95·(365·24) = 8 322.
Стоимость жизненного цикла этих двух систем, $/кВт, рассчитывается на основе приведенных выше цен и с рассмотрением внутренней цены страны (без субсидий) на энергоносители нижеуказанным образом.
Первоначальные затраты, $/кВт, на систему на базе топливных элементов рассчитываются на основе данных о затратах, указанных в таблицах F.1, F.2 и F.3.
Ct = 4 500 + 800 + 38,6 + 1 082,7 + 60 = 6481.
Cm = 200 + 54 = 254.
At = 137,3.
Годовое потребление энергии (Ec) в виде природного газа равно 27 103 м3/год. Процентная ставка и срок службы системы признаются равными 10% и 5 годам соответственно. При номинальной мощности 20 кВт в установившемся режиме работы стоимость жизненного цикла микрокогенераторной системы на базе топливных элементов определяется исходя из следующего:
- предполагается, что ликвидационные затраты на обе системы будут незначительными (Cd = 0);
- стоимость природного газа составляет 690 риалов/м3, и эта цена остается постоянной в течение одного года.
Расчет выглядит следующим образом:
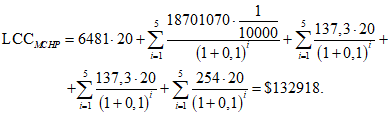
Для традиционных систем в здании, принимаемом в качестве базиса для сравнения, стоимость жизненного цикла для потребления тепловой и электрической энергии и связанного с этим оборудования может быть рассчитана с помощью метода, аналогичного приведенному выше. Стоимость жизненного цикла этих систем $ равна
LCCсуществующей системы = 30 866 $.
Таким образом, соотношение стоимостей жизненного цикла двух систем равно:
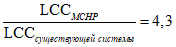 .
Это соотношение означает, что для многоквартирного жилого дома микрокогенераторная система на базе топливных элементов примерно на 330% дороже, чем традиционные системы. Таким образом, предпочтительными являются традиционные системы.
[1] | ISO/IEC 13273-1:2015, Energy efficiency and renewable energy sources - Common international terminology - Part 1: Energy efficiency |
[2] | ISO 15663-1:2000, Petroleum and natural gas industries - Life-cycle costing - Part 1: Methodology |
[3] | ISO 15663-2:2001, Petroleum and natural gas industries - Life-cycle costing - Part 2: Guidance on application of methodology and calculation methods |
[4] | ISO 15663-3:2001, Petroleum and natural gas industries - Life-cycle costing - Part 3: Implementation guidelines |
[5] | ISO 15686-5:2017, Buildings and constructed assets - Service life planning - Part 5: Life-cycle costing |
[6] | ISO 17741:2016, General technical rules for measurement, calculation and verification of energy savings of projects |
[7] | ISO 26382:2010, Cogeneration systems - Technical declarations for planning, evaluation and procurement |
[8] | ISO 31000:2018, Risk management - Guidelines |
[9] | ISO 50001:2018, Energy management systems - Requirements with guidance for use |
[10] | ISO 50015:2014, Energy management systems - Measurement and verification of energy performance of organizations - General principles and guidance |
[11] | ISO 50046:2019, General methods for predicting energy savings |
[12] | ISO 50047, Energy savings - Determination of energy savings in organizations |
[13] | ISO Guide 73, Risk management - Vocabulary |
[14] | IEC 31010, Risk management - Risk assessment techniques |
[15] | IEC 60300-3-3, Dependability management - Part 3-3: Application guide - Life cycle costin |
УДК 658.562.014:006.354 | ОКС 27.015 |
Ключевые слова: проекты по экономии энергии, экономическая и финансовая оценка, принципы экономии энергии | |
Вернуться в "Каталог нормативных документов"
Источник информации: https://xn--c1ad2agd.xn--p1ai/documents/prod/gost-r_gosudarstvennyj-standart/2/gost_19535.html
На правах рекламы:
|
© Антон Серго, 1998-2026.
|
Разработка сайта |
|